WinningCircle
WinningCircle Aylık Enerji ve Makro Görünüm Raporu
Ayın Özeti
ABD'de 3 Kasım ara seçimlerinde Demokratların Kongre'nin iki kanadında da çoğunluğu elde etmesi ve Başkan Trump'ın seçim sonrasında "gerçekten bir savaşta değiliz" mesajı vermesiyle petrol fiyatlarına yerleşen savaş primi kasımın ilk yarısında hızla geri çekildi. Aralık vadelisi 30 Ekim'de 117,6 dolarla dönemin zirvesini gören Brent, 10 Kasım'da 91,5 dolara kadar geriledikten sonra 13 Kasım itibarıyla 96 dolar civarında işlem görüyor (15 Ekim'den bu yana değişim: %-8,3). Rafine ürünlerde düşüş daha sert gerçekleşirken (New York dizel: %-11,8, benzin: %-16,0), arz kısıtlarının sürdüğü Avrupa gaz piyasasında Dutch TTF %7,5 yükselişle 93,7 euro/MWh seviyesine çıktı. Enerji piyasasındaki risk primi ham petrolden çekilirken kış öncesinde gaza ve orta distilatlara kaymış görünüyor.
Brent'in spot fiyatı ile yakın vadeli kontrat arasındaki fark ekim başında varil başına 33 doları aşmışken 4 Kasım'dan itibaren negatif bölgeye geçti ve 11 Kasım'da -0,62 dolar oldu. Suudi Arabistan'ın ekimde üretimini %26 artırması ve Körfez ham petrol ihracatının savaş öncesi seviyenin %75'ini aşması fiziki piyasadaki gevşemeyi destekledi. Öte yandan Hürmüz'de ABD korumasındaki tankerlerin mayına çarpması, Husilerin Doğu-Batı boru hattını ve Yanbu'yu hedef alması ve Trump'ın 12 Kasım'da "İran'la anlaşmaya ihtiyacımız yok" açıklaması kuyruk risklerini canlı tutuyor; petrol oynaklık endeksi OVX 51,7 ile kriz bölgesinde, opsiyon piyasası ise önümüzdeki aylar için yıllık %47-48 oynaklık fiyatlıyor.
Enerji fiyatlarındaki gerileme enflasyon görünümüne henüz yansımadı. ABD'de ekim TÜFE'si aylık %0,4 (çekirdek: %0,3) ile beklentilerin üzerinde gelirken elektrik endeksi aylık %0,9 arttı; Fed için aralık ayında faiz artışı olasılığı %80'in üzerinde fiyatlanıyor ve İngiltere Merkez Bankası üç yılı aşkın sürenin ilk artışını yaptı. Ayın yapısal başlığı ise elektrik oldu. IEA Başkanı Fatih Birol COP31'de önümüzdeki on yılda yaklaşık 12.000 GW yeni üretim kapasitesi beklediklerini açıklarken, ABD'de elektrik faturaları ve veri merkezleri ara seçimin belirleyici gündem maddeleri arasına girdi.
Fiziki primdeki erimeyi kalıcı bir arz fazlasının başlangıcı olarak değil, seçim sonrası risk priminin fiyatlamadan geçici olarak çıkması olarak yorumluyoruz. Ham petrolde kalıcı bir düşüş için rafineri marjlarının normale dönmesi gerektiğini düşünüyoruz: dizel primi 84 dolar seviyesindeyken rafineriler yüksek kapasiteyle çalışmayı sürdürecek ve ham petrol talebini destekleyecek. ABD ticari stoklarının 2014'ten bu yana en düşük ekim sonu seviyesinde bulunması ve Körfez'de saha koşullarının sertleşmesiyle birlikte Brent'in kış boyunca 90-100 dolar bandında dalgalı seyretmesini, risklerin ise yukarı yönlü olmasını bekliyoruz. Gazda Avrupa'nın kışa zayıf depolarla girmesi nedeniyle fiyat baskısının petrolden daha kalıcı olacağını öngörüyoruz.
Bu sayıda öne çıkardığımız yedi tez:
- Savaş primi petrolden çekilirken kış primi gaza ve dizele kaydı. Brent 15 Ekim'den bu yana %8,3 geriledi ve fiziki prim 4 Kasım'dan itibaren negatife döndü; aynı dönemde TTF %7,5 yükseldi. IEA dördüncü çeyrekte piyasanın arz fazlasına döneceğini öngörse de, karadaki stokların 2016'dan bu yana en düşük seviyede bulunması nedeniyle gevşemeyi henüz kalıcı bir arz fazlası olarak değil, risk priminin fiyatlamadan çıkması olarak yorumluyor ve Brent'in kış boyunca 90-100 dolar bandında dalgalanmasını bekliyoruz.
- Arz toparlanıyor, ancak tampon stoklar eridi. OPEC+ üretimi ekimde günlük 2,04 milyon varil artışla 41,23 milyon varile yükseldi; buna karşın küresel stoklar şubattan bu yana 537 milyon varil azaldı ve erimenin büyük bölümü stratejik rezervlerden ve OECD dışı tamponlardan geldi. IEA'ya göre ekimde stoklar haziran ayından bu yana ilk kez artsa da artışın tamamı denizdeki petrolden geldi. Piyasanın yeni bir arz şokunu karşılama kapasitesinin belirgin biçimde zayıfladığını değerlendiriyoruz.
- Rafineride ayrışma: benzin zayıf, distilat sıkışık. 3-2-1 marjı altı aylık ortalamasının %23 altına inerken dizelin Brent'e göre primi 84 dolarda kalıyor ve ABD distilat stokları beş yıllık ortalamanın %8,2 altında. Petrolde kalıcı bir düşüş için dizel priminin normale dönmesi gerektiğini, Rus ihracatındaki kayıplar ve Körfez ürün ihracatının savaş öncesinin yarısında kalması nedeniyle distilat arzının kış boyunca sıkı kalacağını öngörüyoruz.
- Avrupa gazında risk asimetrik biçimde yukarı yönlü. AB depoları %71,3 doluluk ile beş yıllık ortalamanın yaklaşık 18 puan altında ve haftada 2,5 puan çekiliyor; hava modellerinin Avrupa için ayrıştığı bir ortamda soğuk yönlü bir revizyonun TTF'ye sert yansıyacağını, ABD'de ise ikinci haftadaki ılınmanın Henry Hub'ı kısa vadede baskılayacağını düşünüyoruz.
- Elektrik enerjinin yeni darboğazı haline geldi. IEA önümüzdeki on yılda yaklaşık 12.000 GW yeni üretim kapasitesi beklerken ABD'de konut elektrik fiyatları 2024'ten bu yana %10'un üzerinde arttı. Şebekeye erişemeyen veri merkezlerinin tesis içi üretime yönelmesini yapısal bir eğilim olarak görüyor, baz yük üretimine yönelik yatırımların hızlanmasını bekliyoruz.
- ABD'de Kongre değişti, enerji politikasının yönü değişmedi. Demokrat çoğunluk yasama gündemini kilitlerken yaptırım ve diplomasi araçları başkanlığın elinde kalıyor; petrol piyasası açısından en kritik kanal olan İran'da askeri tırmanma yerine abluka ve yaptırımların öne çıkmasını öngörüyoruz.
- Türkiye'de pompadaki rahatlama kalıcı olmayacak. 1 Aralık'taki ÖTV artışının piyasa fiyatı sabit kalsa dahi motorine litre başına yaklaşık 3,60 TL eklemesini, enerji kaleminin aralık ayında aylık enflasyona yukarı yönlü katkı yapmasını bekliyoruz.
Piyasa Nabzı
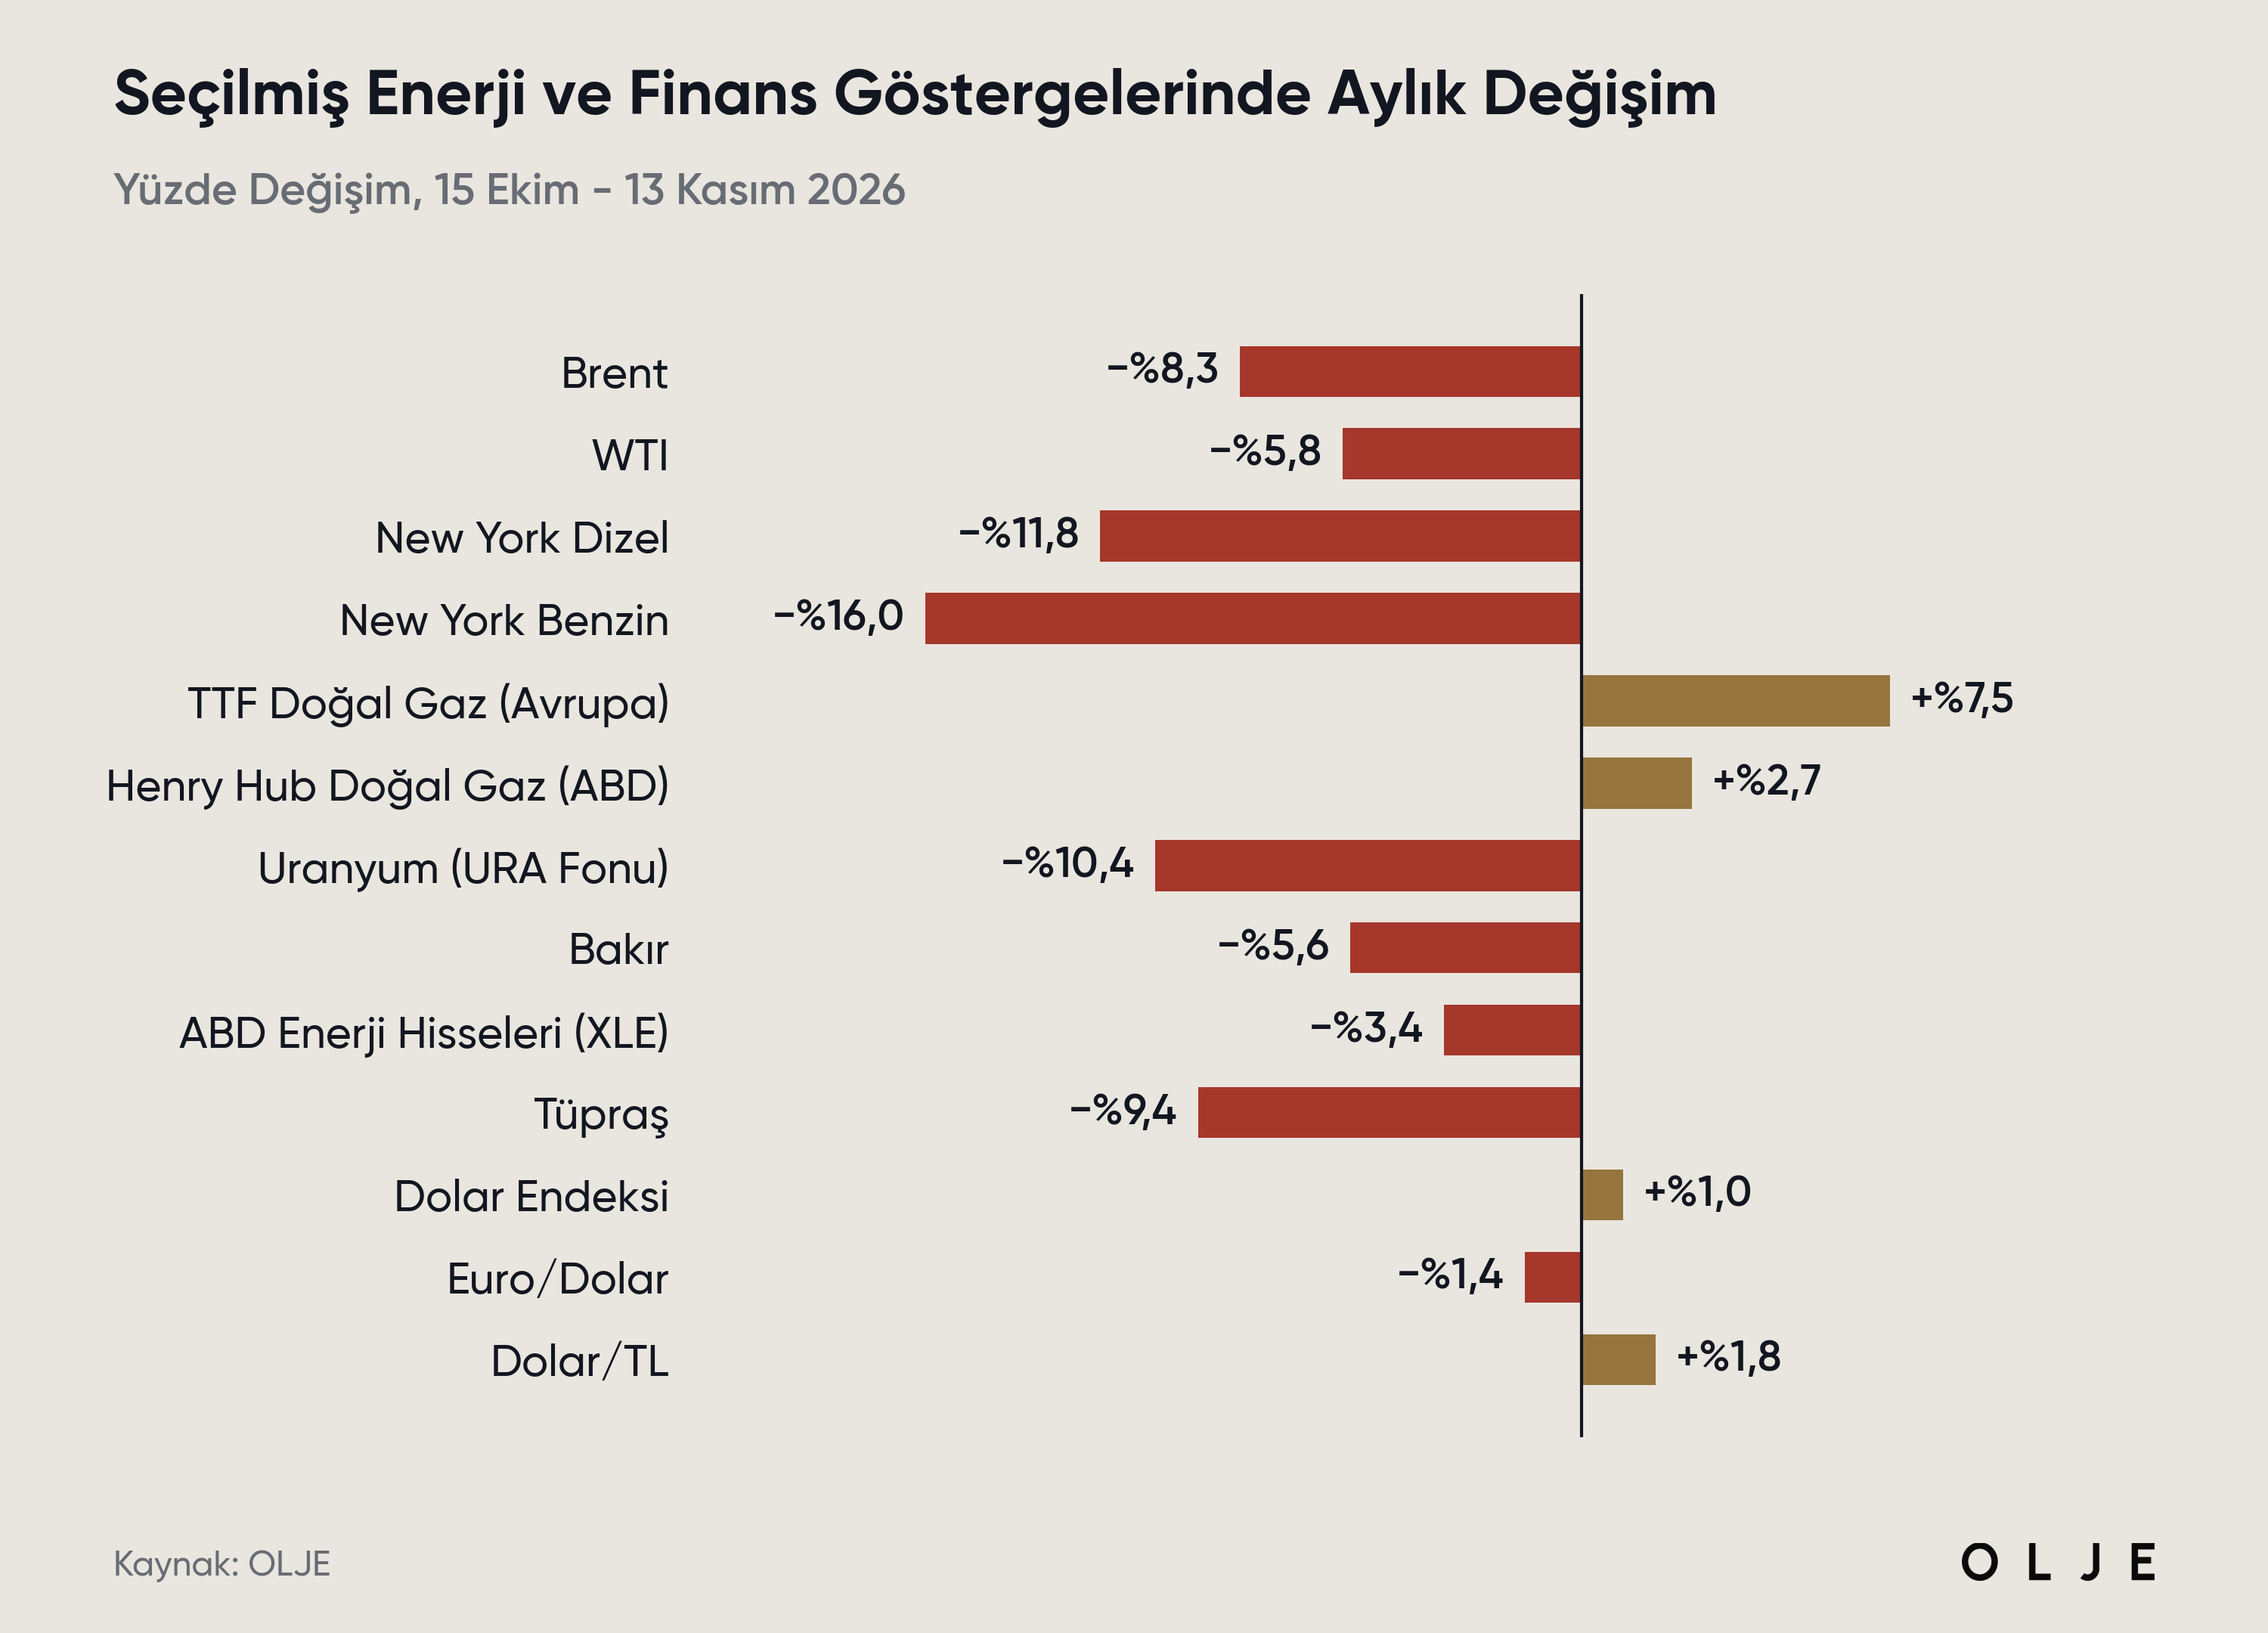
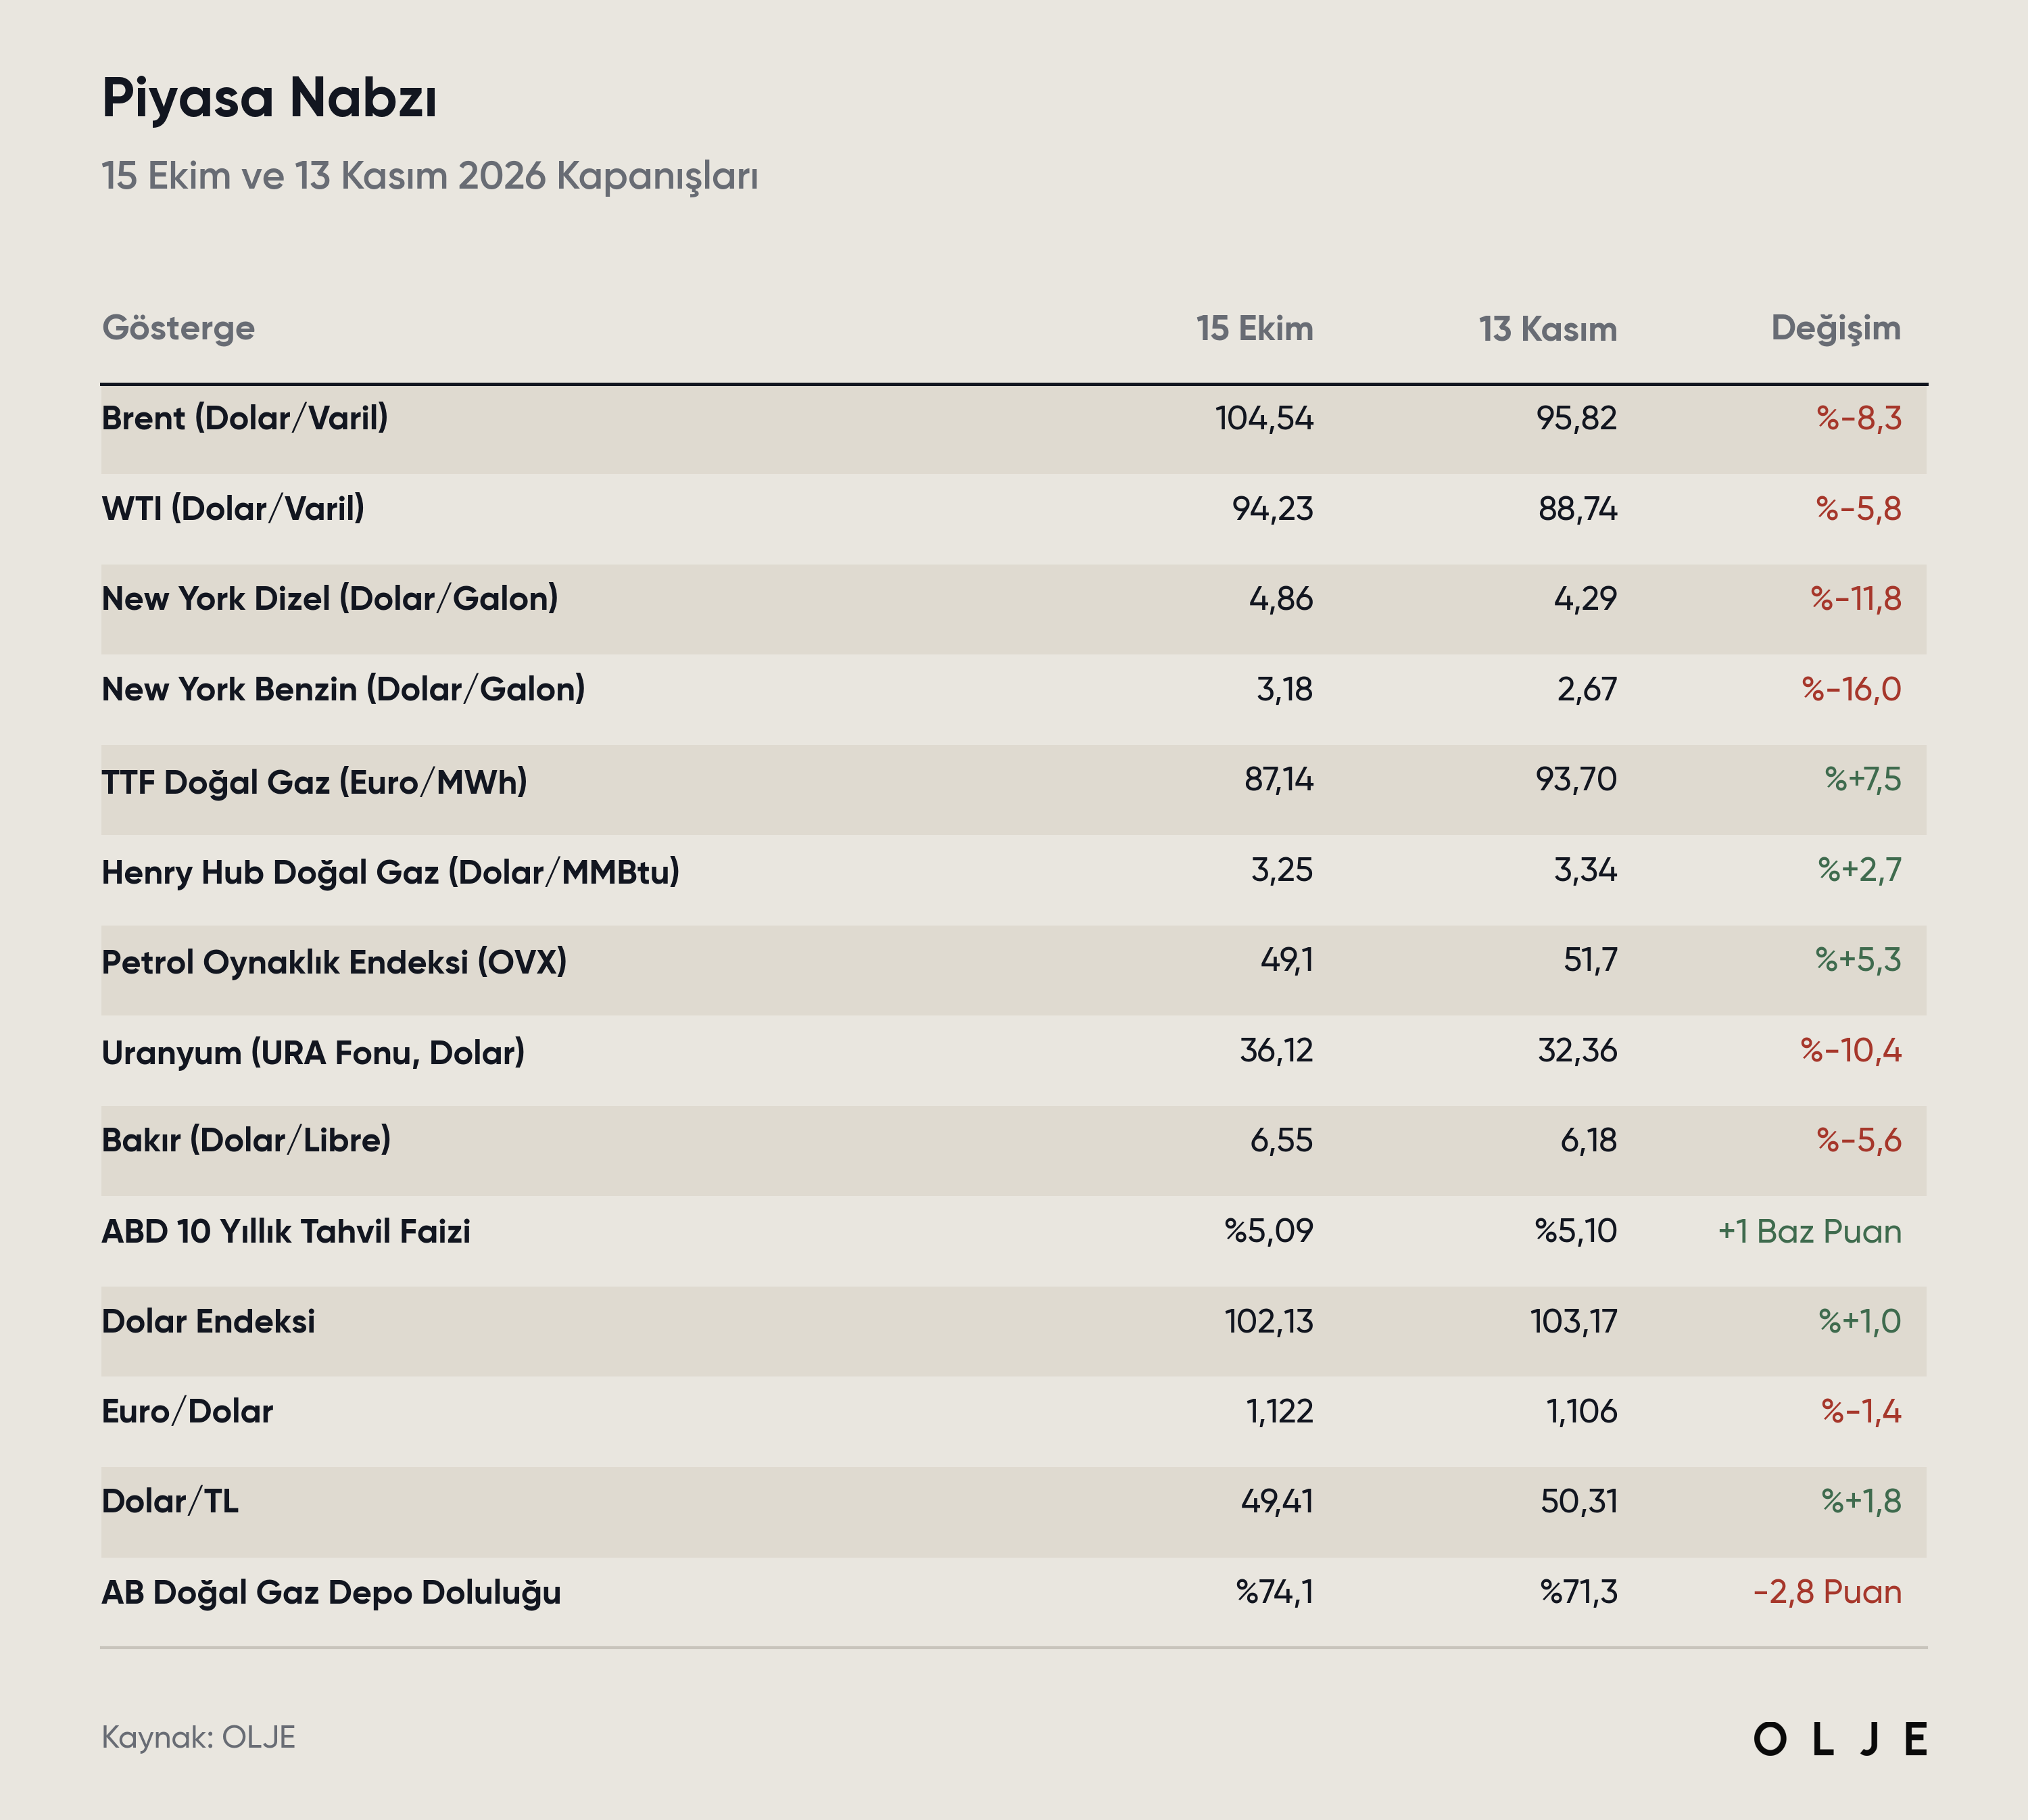
Yakın vade kapanışları; TTF son veri 12 Kasım, AB depoları 13 Ekim ve 11 Kasım. Başlangıç değerleri ilk sayımızdaki 15 Ekim tablosundan. Kaynak: OLJE, GIE AGSI+.
Körfez üretimindeki toparlanma ve seçim sonrası risk primindeki erimeyle petrol ve rafine ürünler geriledi, depolardan çekişin erken başladığı ve Katar LNG'sindeki aksamanın sürdüğü Avrupa'da gaz yükseldi. Ekim sonunda yapay zeka ve teknoloji hisselerinde yaşanan satış dalgası enerji dönüşümü emtialarına da sirayet ederken uranyum fonu %10,4, bakır %5,6 değer kaybetti. ABD 10 yıllık getirisi dönem içindeki dalgalanmaya rağmen ayı yatay tamamlarken dolar endeksi %1,0 güçlendi.
Petrol: Fiziki Prim Silindi, Risk Primi Duruyor
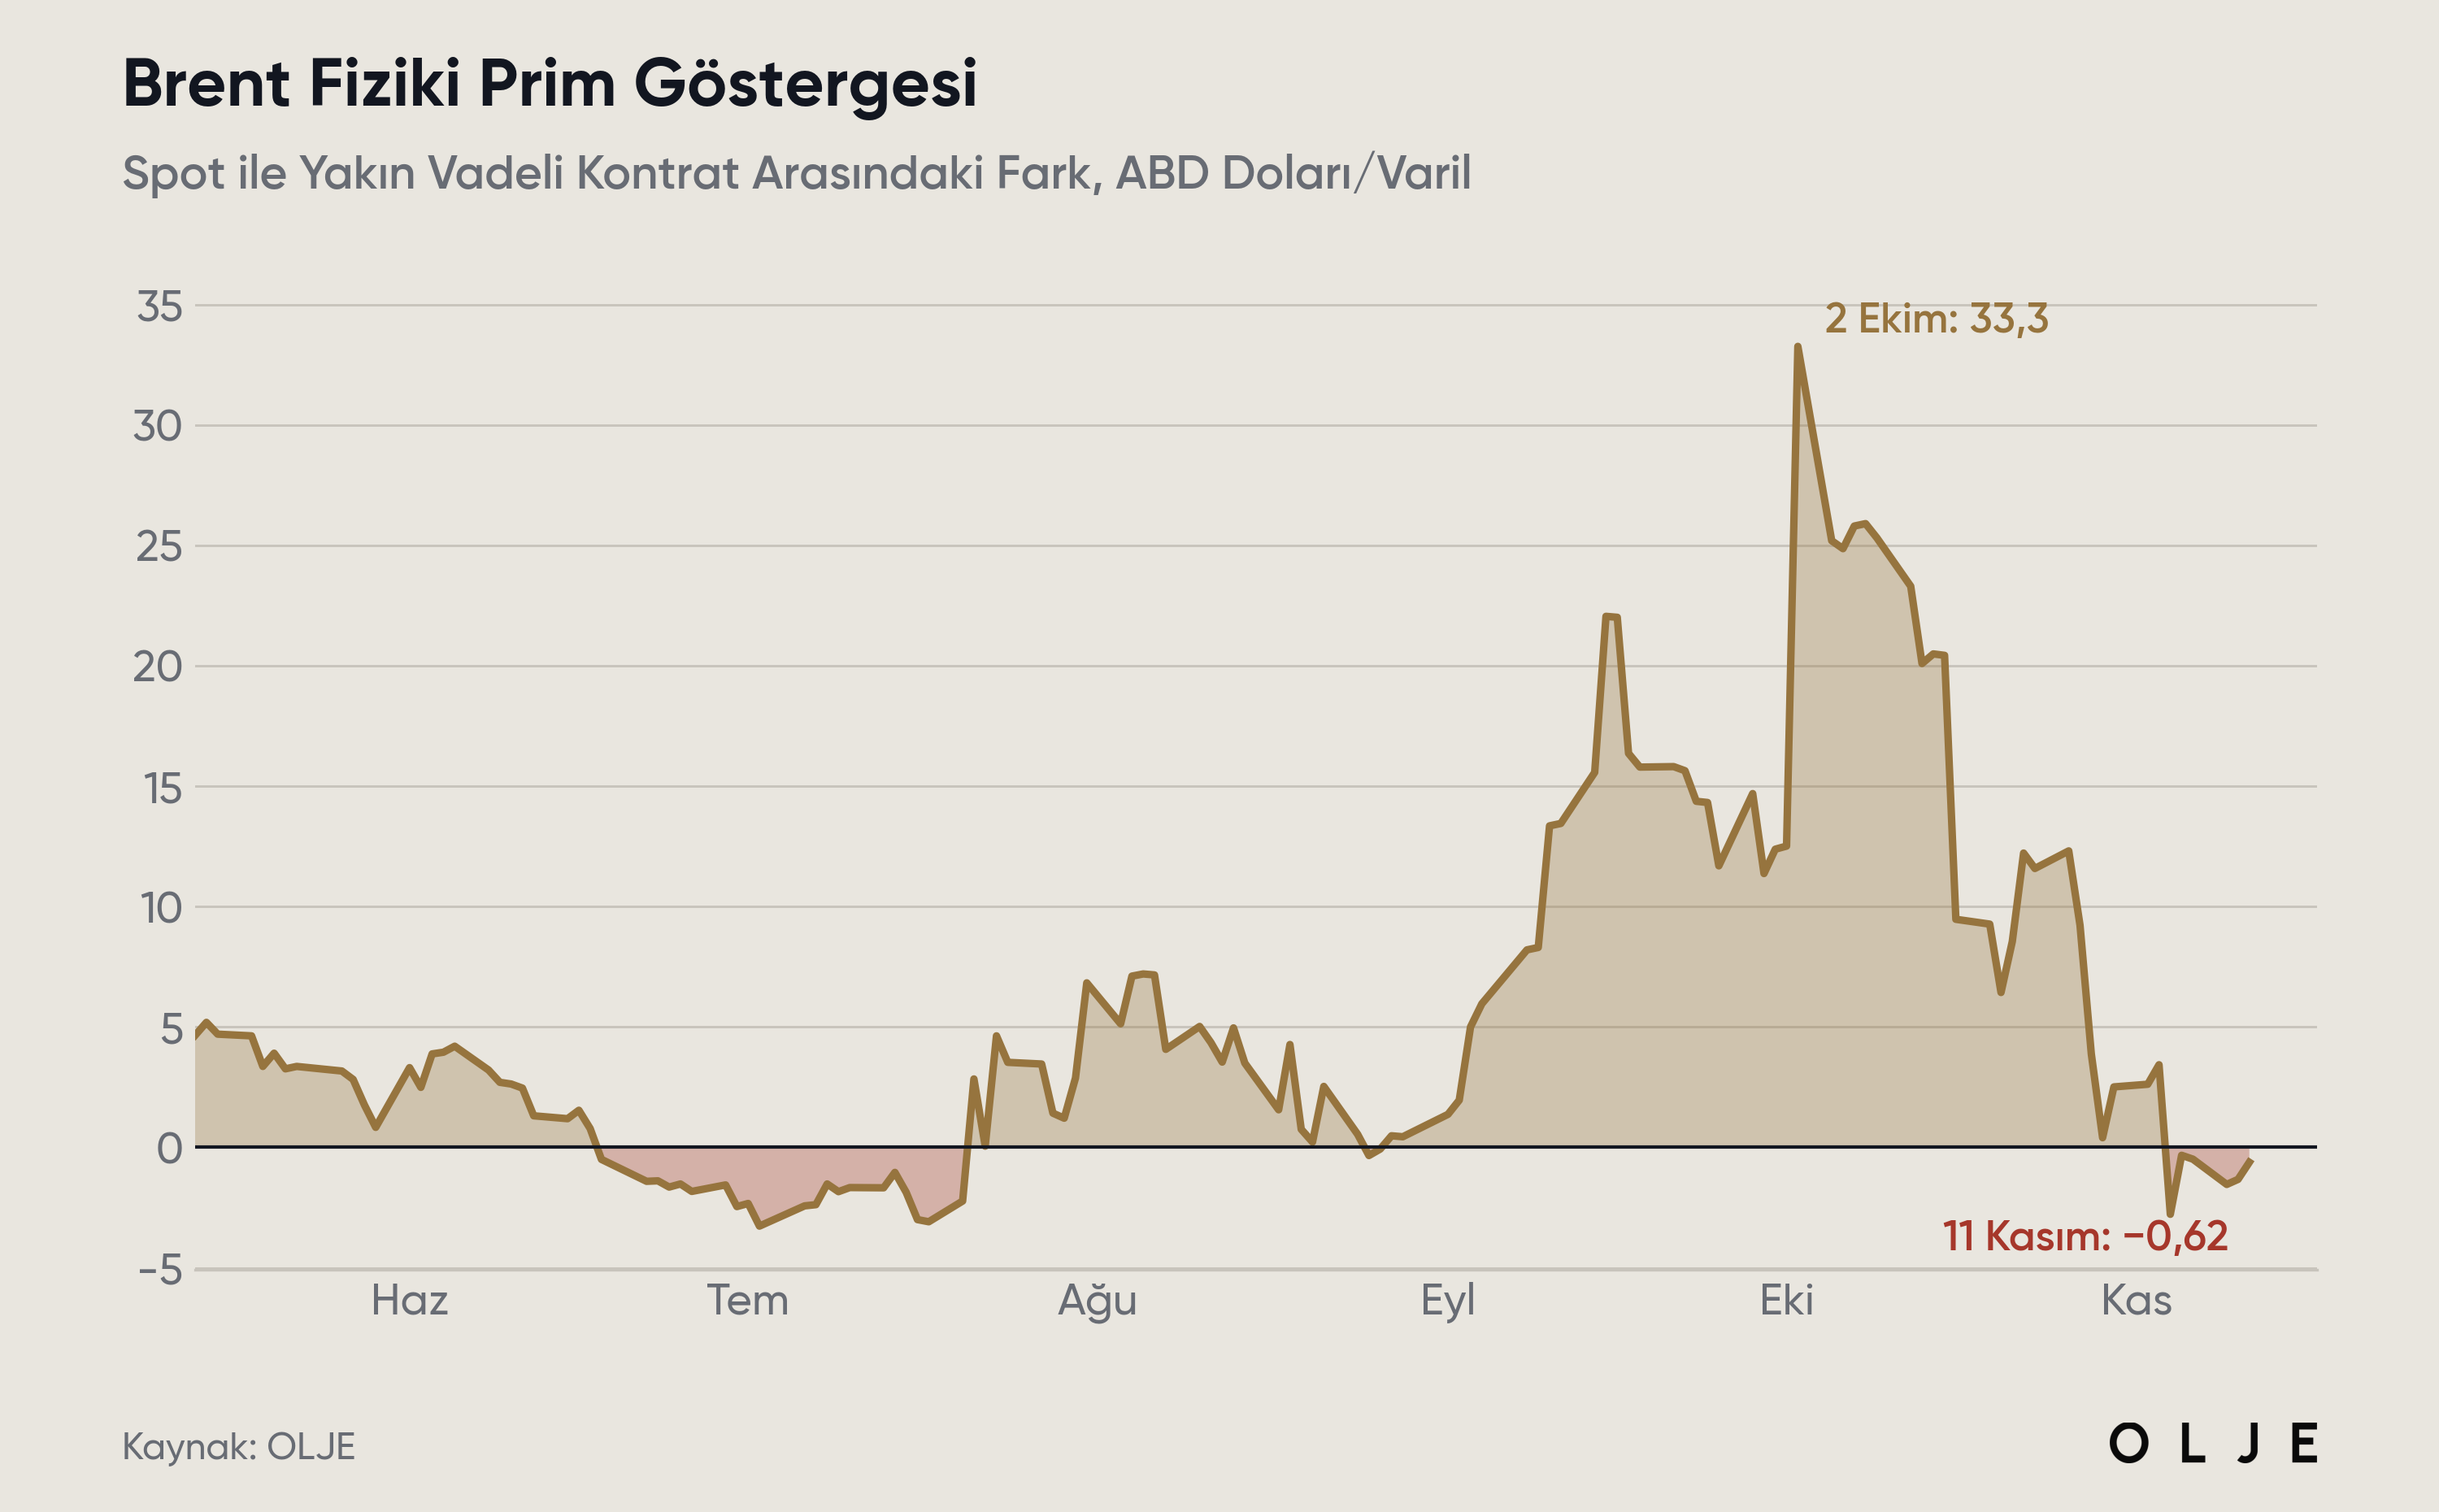
Brent'in Aralık vadelisi ekim ayının son haftasında Körfez'deki saldırılar ve seçim sonrasına yönelik askeri harekat beklentileriyle 117,6 dolara kadar yükseldi. Seçimin ardından Washington'dan gelen yumuşama mesajları ve arz tarafındaki toparlanmayla Ocak vadelisi 30 Ekim - 6 Kasım haftasında yaklaşık %13 geriledi. Fiziki piyasadaki gevşeme vadeli fiyattaki düşüşü de aştı: spot fiyatın yakın vadeli kontrata göre primi 2 Ekim'deki 33,3 dolarlık zirvesinden 4 Kasım itibarıyla negatif bölgeye geriledi ve 11 Kasım'da -0,62 dolar seviyesinde gerçekleşti.
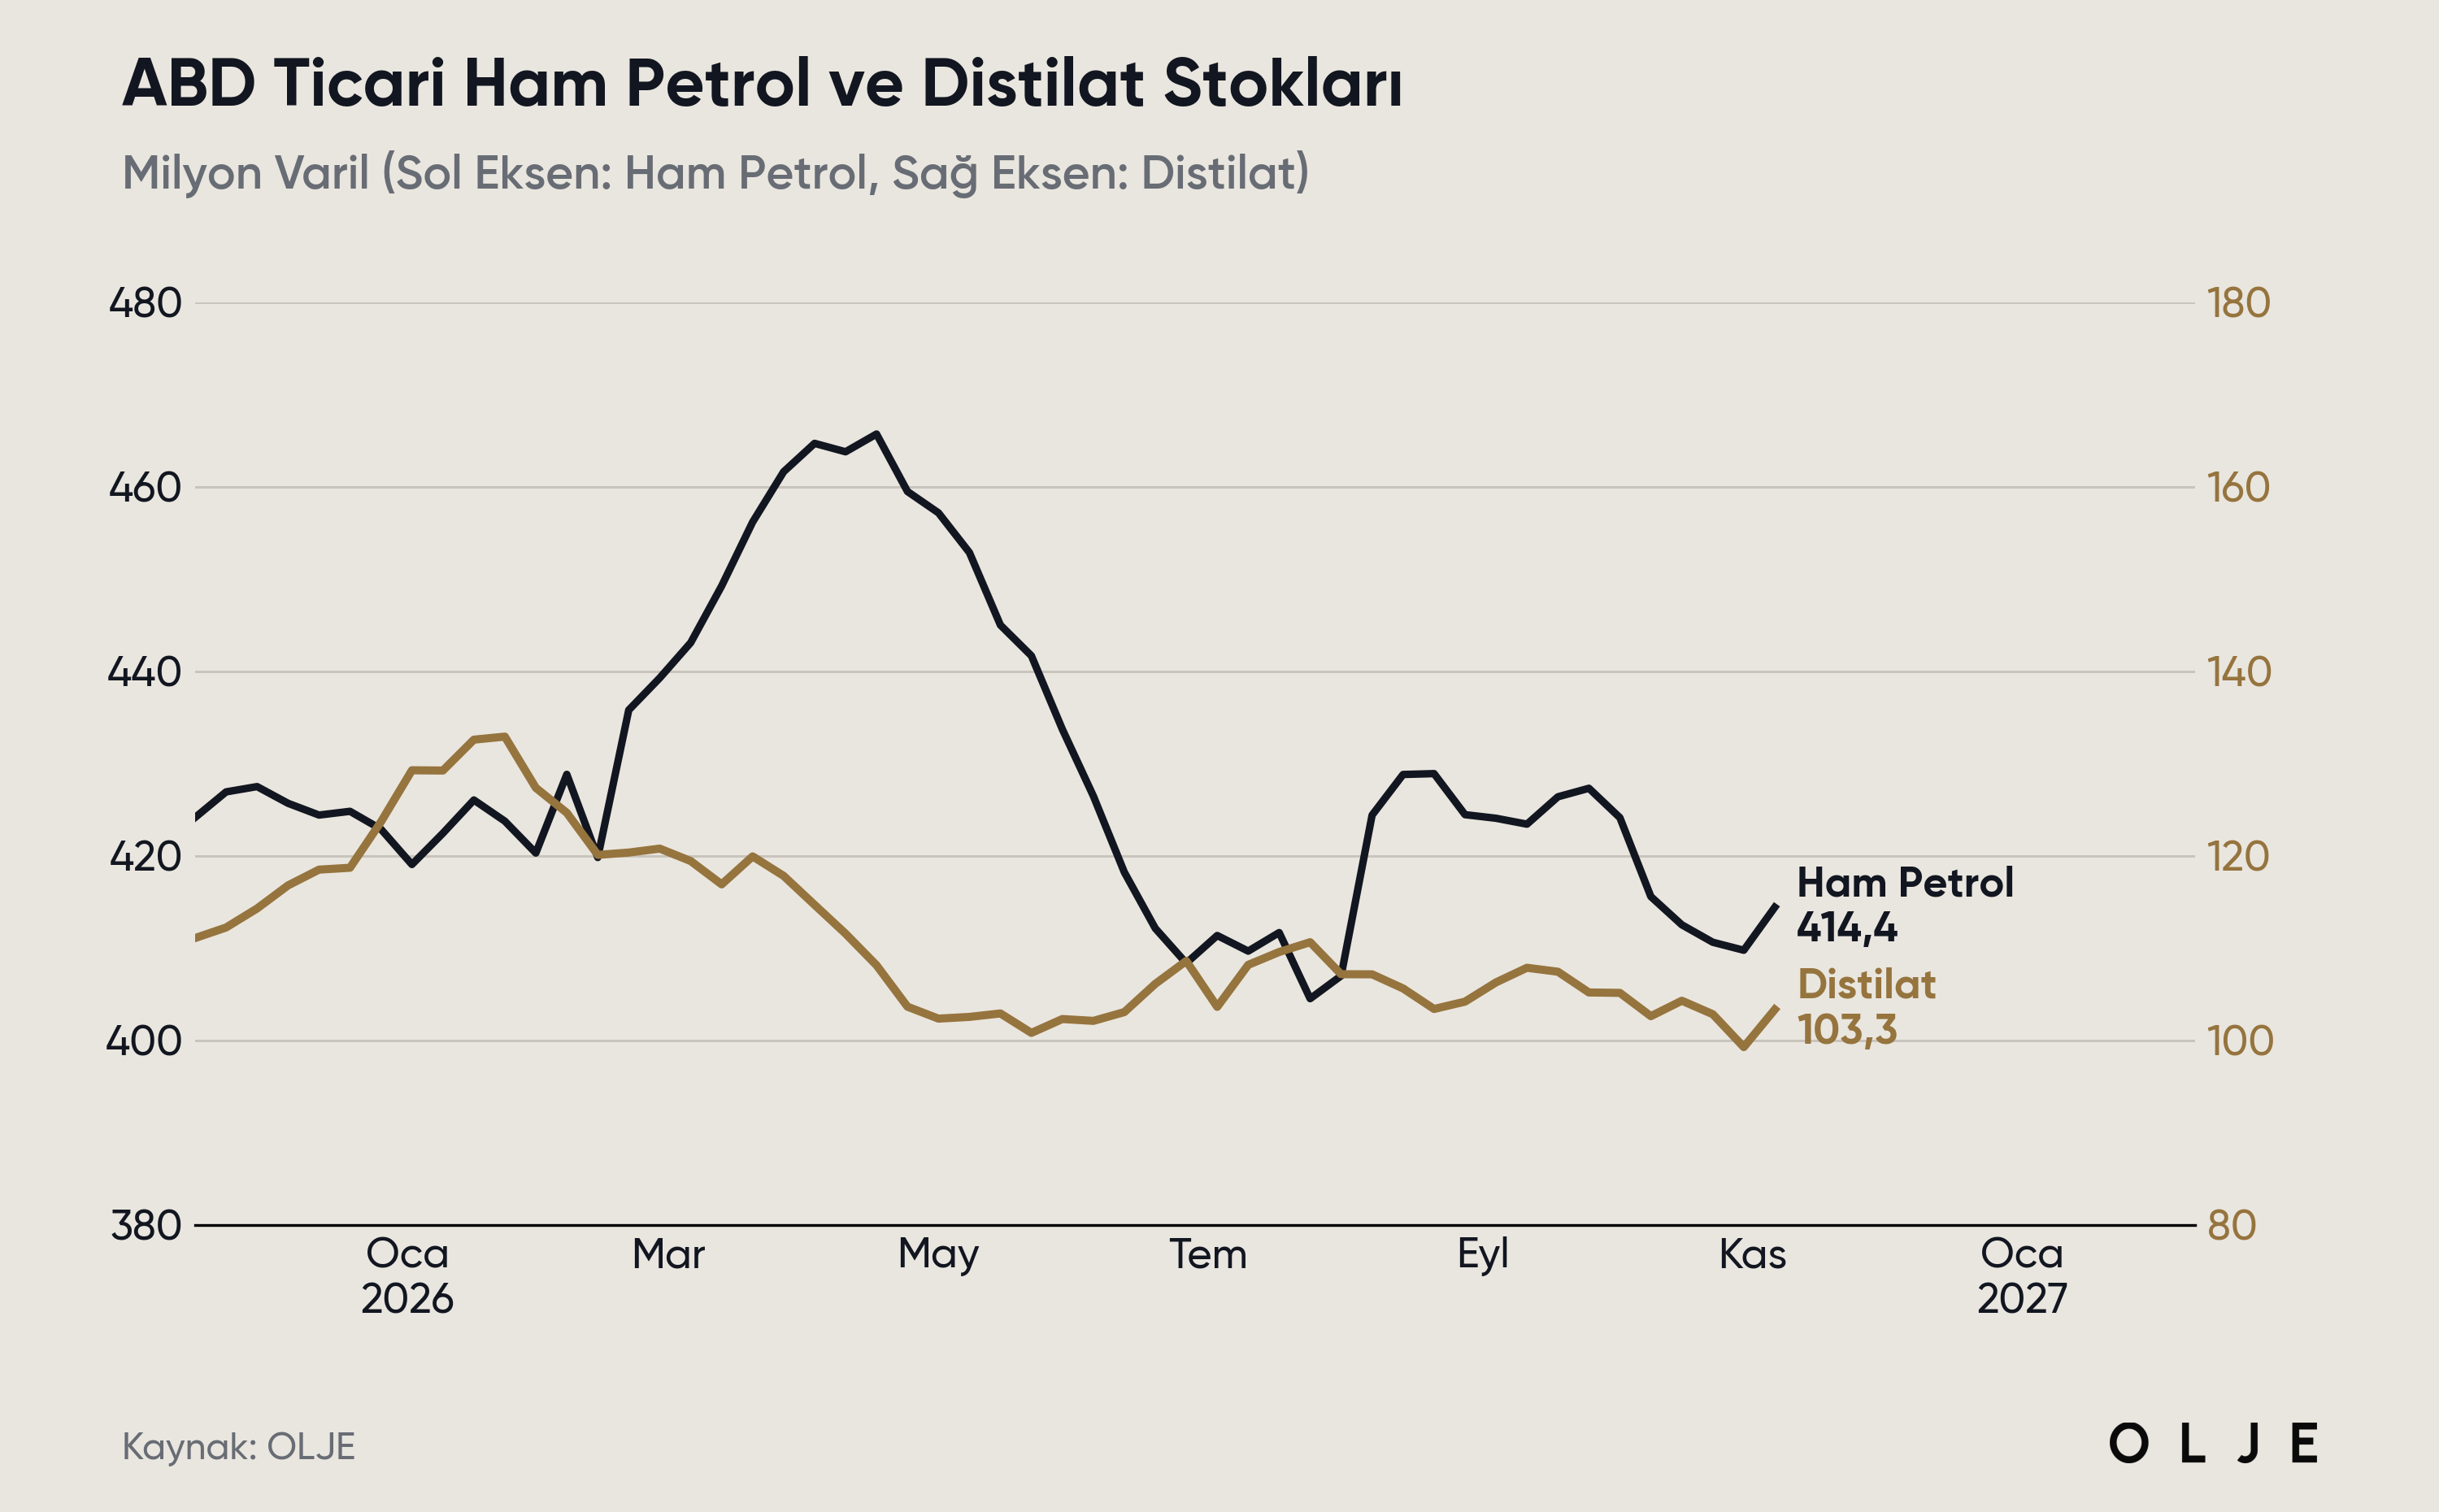
IEA'nın ekim raporuna göre OPEC+ ham petrol üretimi eylülde günlük 32,8 milyon varilden 34,8 milyon varile, Suudi Arabistan'ın üretimi 5,97 milyon varilden 8,30 milyon varile yükselirken Körfez ham petrol ihracatı savaş öncesi seviyenin %75'ini aştı. OPEC+ 1 Kasım'daki toplantısında aralık ayı üretim hedeflerini eylül seviyesinde sabit tuttu; 2027 kotaları ve 2022'de devre dışı bırakılan üretimin geri getirilip getirilmeyeceği 29 Kasım'daki toplantıda ele alınacak. ABD'de ticari ham petrol stokları 6 Kasım haftasında 4,7 milyon varil artışla 414,4 milyon varile yükseldi (beş yıllık ortalamanın %4,3 altında), ham petrol üretimi ise günlük 14,0 milyon varille rekor seviyesini korudu.
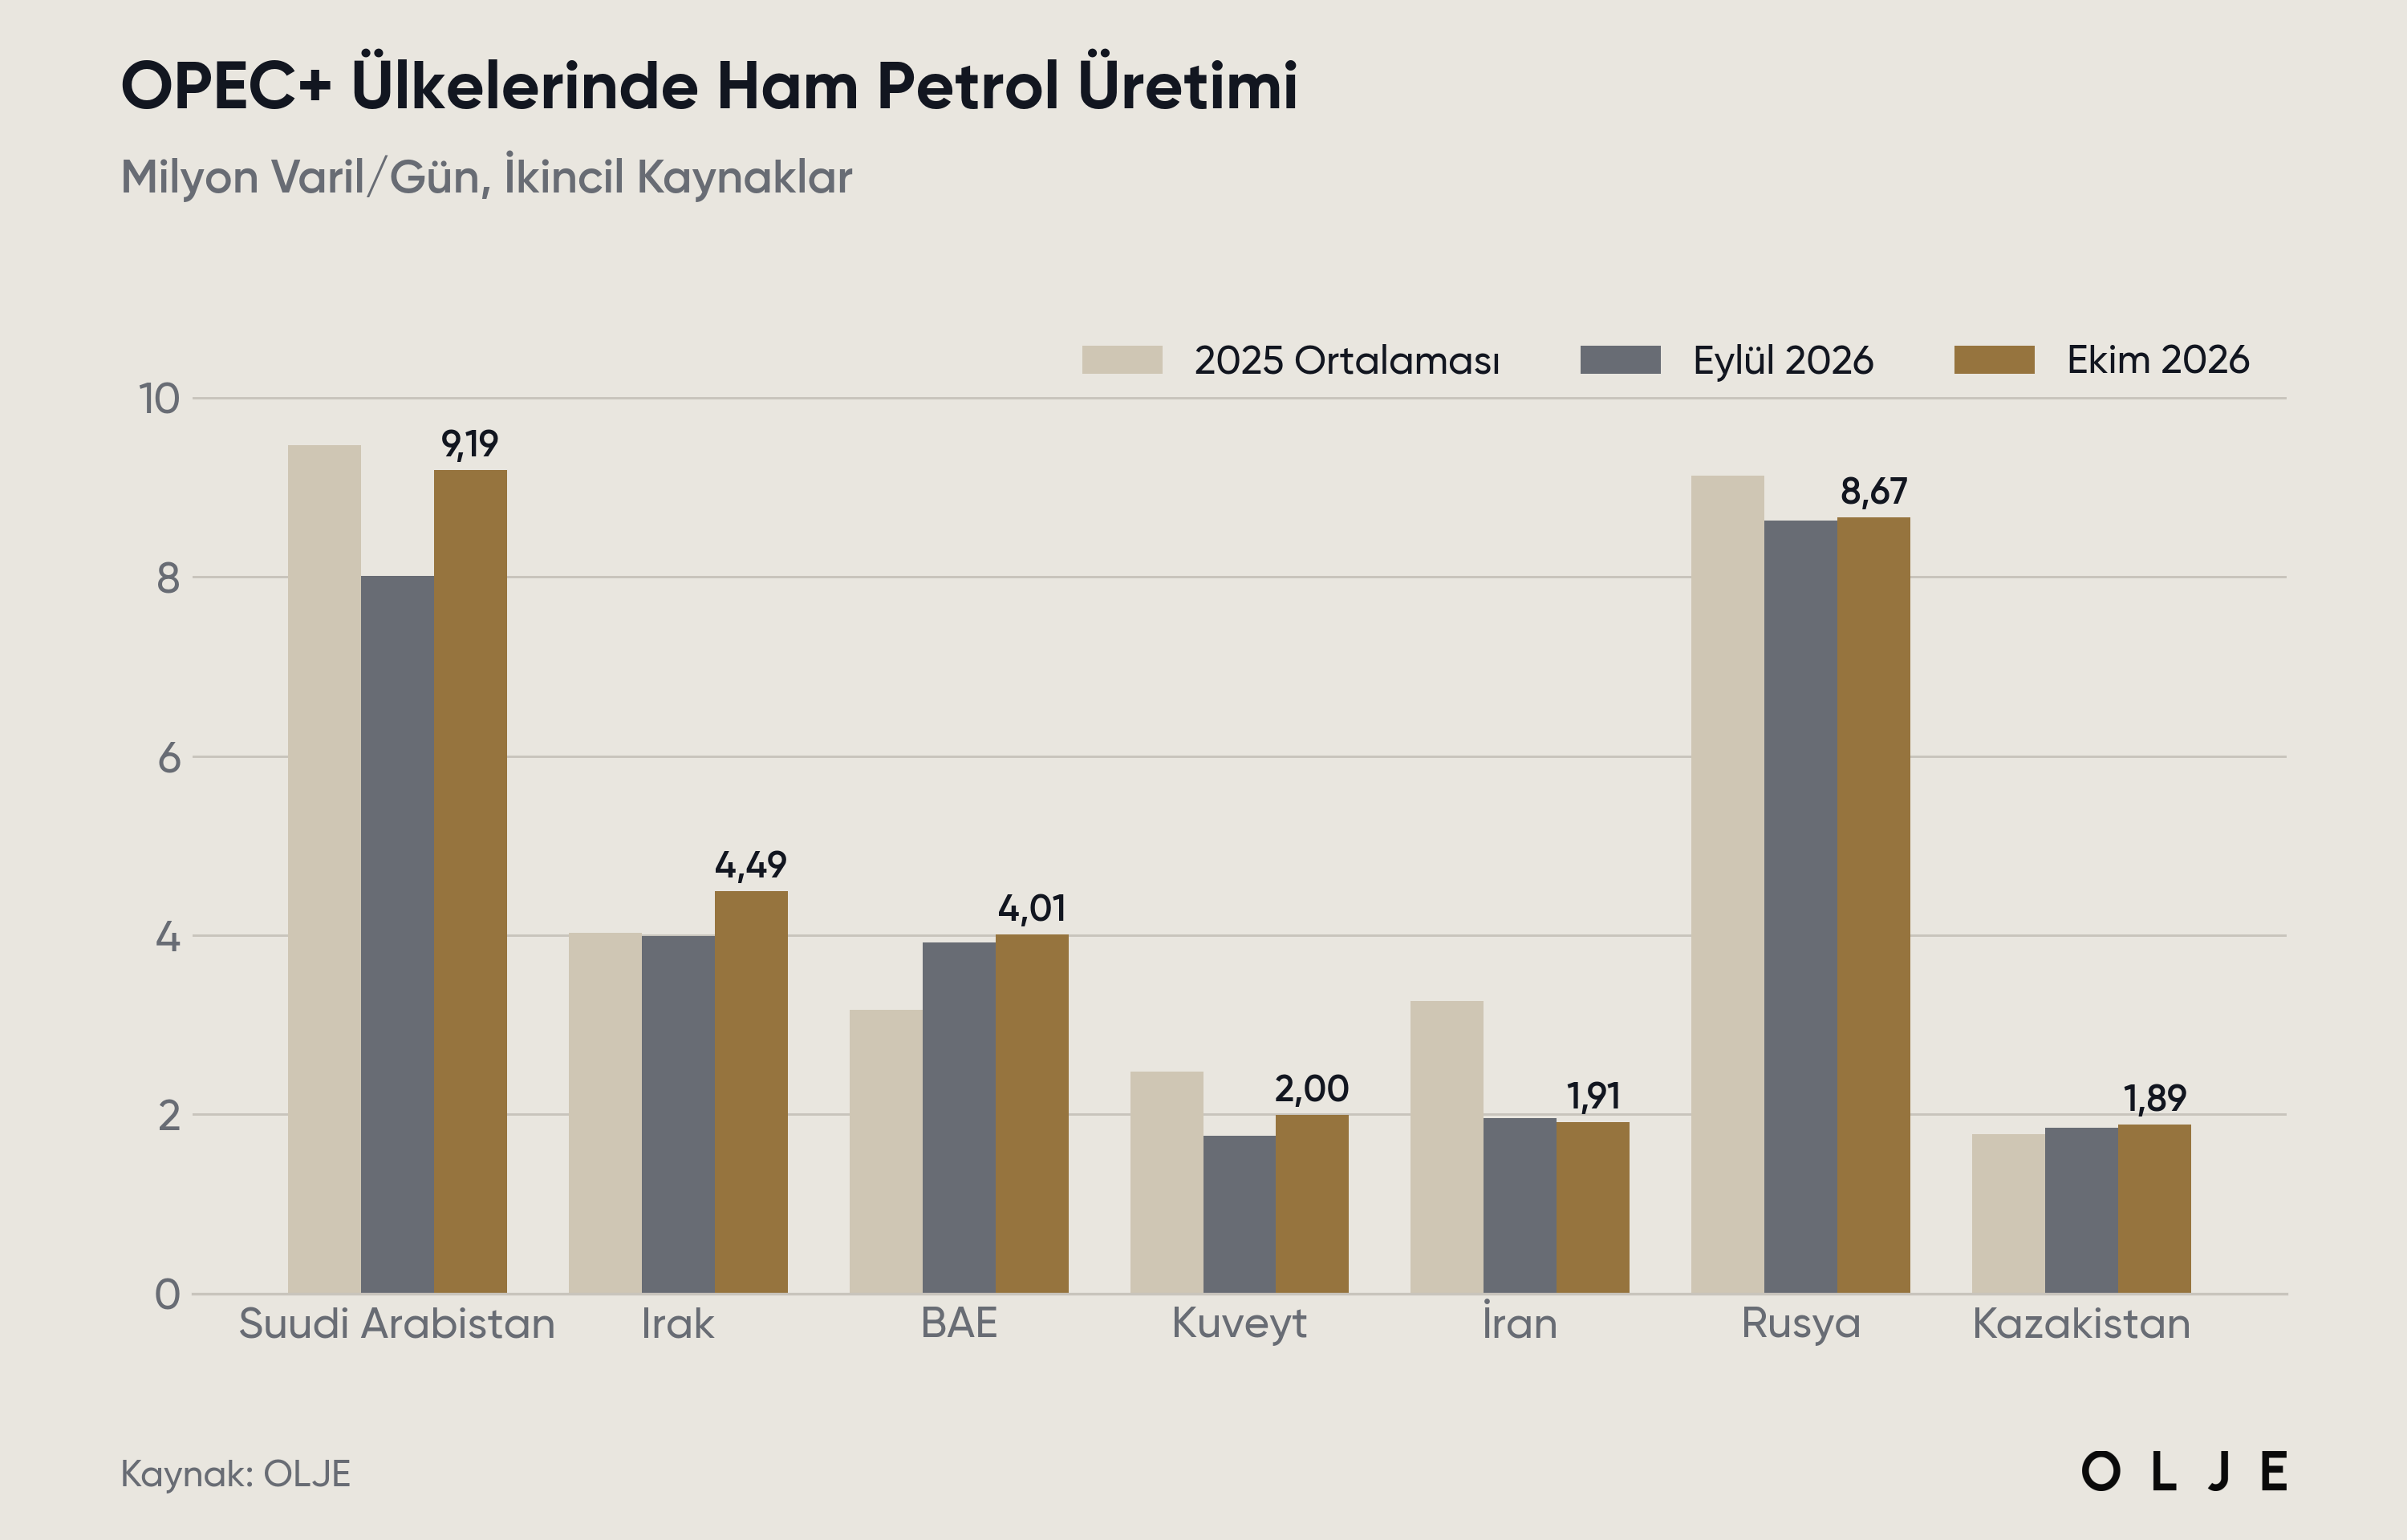
OPEC'in 11 Kasım'da yayımladığı aylık raporu toparlanmanın ekimde hız kazandığını teyit etti. İkincil kaynaklara göre OPEC+ (DoC) ham petrol üretimi ekimde günlük 2,04 milyon varil artışla 41,23 milyon varile yükselerek 2025 ortalamasına (41,98 milyon varil) yaklaştı. Artışın büyük bölümü Suudi Arabistan (+1,18 milyon varil; 9,19 milyon varil), Irak (+0,50 milyon varil; 4,49 milyon varil) ve Kuveyt'ten (+0,23 milyon varil) gelirken BAE'nin üretimi 4,01 milyon varille savaş öncesi ortalamasının belirgin biçimde üzerine çıktı; İran'ın üretimi ise abluka nedeniyle 1,91 milyon varile geriledi. Ekimde ICE Brent yakın vadeli kontratı aylık bazda 6,32 dolar artışla ortalama 108,34 dolar, OPEC sepeti 112,12 dolar oldu. OPEC 2026 küresel talep artışı tahminini günlük 0,2 milyon varil, 2027 tahminini 2,6 milyon varil olarak korurken OPEC+ ham petrolüne yönelik talebi 2026 için 42,1, 2027 için 43,9 milyon varil olarak hesaplıyor. Ekim üretiminin 2027 için hesaplanan talebin 2,7 milyon varil altında kalması, OPEC'in kendi çerçevesinde gelecek yıl kademeli üretim artışlarına alan bulunduğuna işaret ediyor; 29 Kasım toplantısından bu yönde bir sinyal çıkmasını bekliyoruz. Öte yandan OPEC'in 2026 talep seviyesi (günlük 105,7 milyon varil) ile IEA'nın kasım tahmini (102,3 milyon varil) arasındaki 3,4 milyon varillik fark, kurumların savaşın talep üzerindeki etkisini temelden farklı değerlendirdiğini gösteriyor; Vitol gibi büyük tüccarların talepteki daralmaya ilişkin gözlemlerini dikkate alarak IEA'nın tahminini gerçekleşen tabloya daha yakın buluyoruz.
EIA 10 Kasım'da yayımladığı Kısa Vadeli Enerji Görünümü'nde Brent'in yıl sonuna kadar 100 dolar civarında kalmasını beklerken 2026 ortalama tahminini 96 dolardan 97 dolara, 2027 tahminini 84 dolardan 86 dolara yükseltti (tahmin 5 Kasım sonrasındaki gelişmeleri içermiyor). Vadeli piyasa ise daha hızlı bir normalleşme fiyatlıyor: derin backwardation yapısındaki Brent eğrisinde ocak teslimi 95,8 dolar, mart teslimi 91,0 dolar ve 2027 aralık teslimi 80,5 dolar seviyesinde (1. ay - 12. ay farkı: 15,2 dolar). EIA'nın 2027 ilk çeyrek tahmini (95 dolar), vadeli piyasanın aynı dönem için fiyatladığı seviyenin yaklaşık 6 dolar üzerinde bulunuyor.
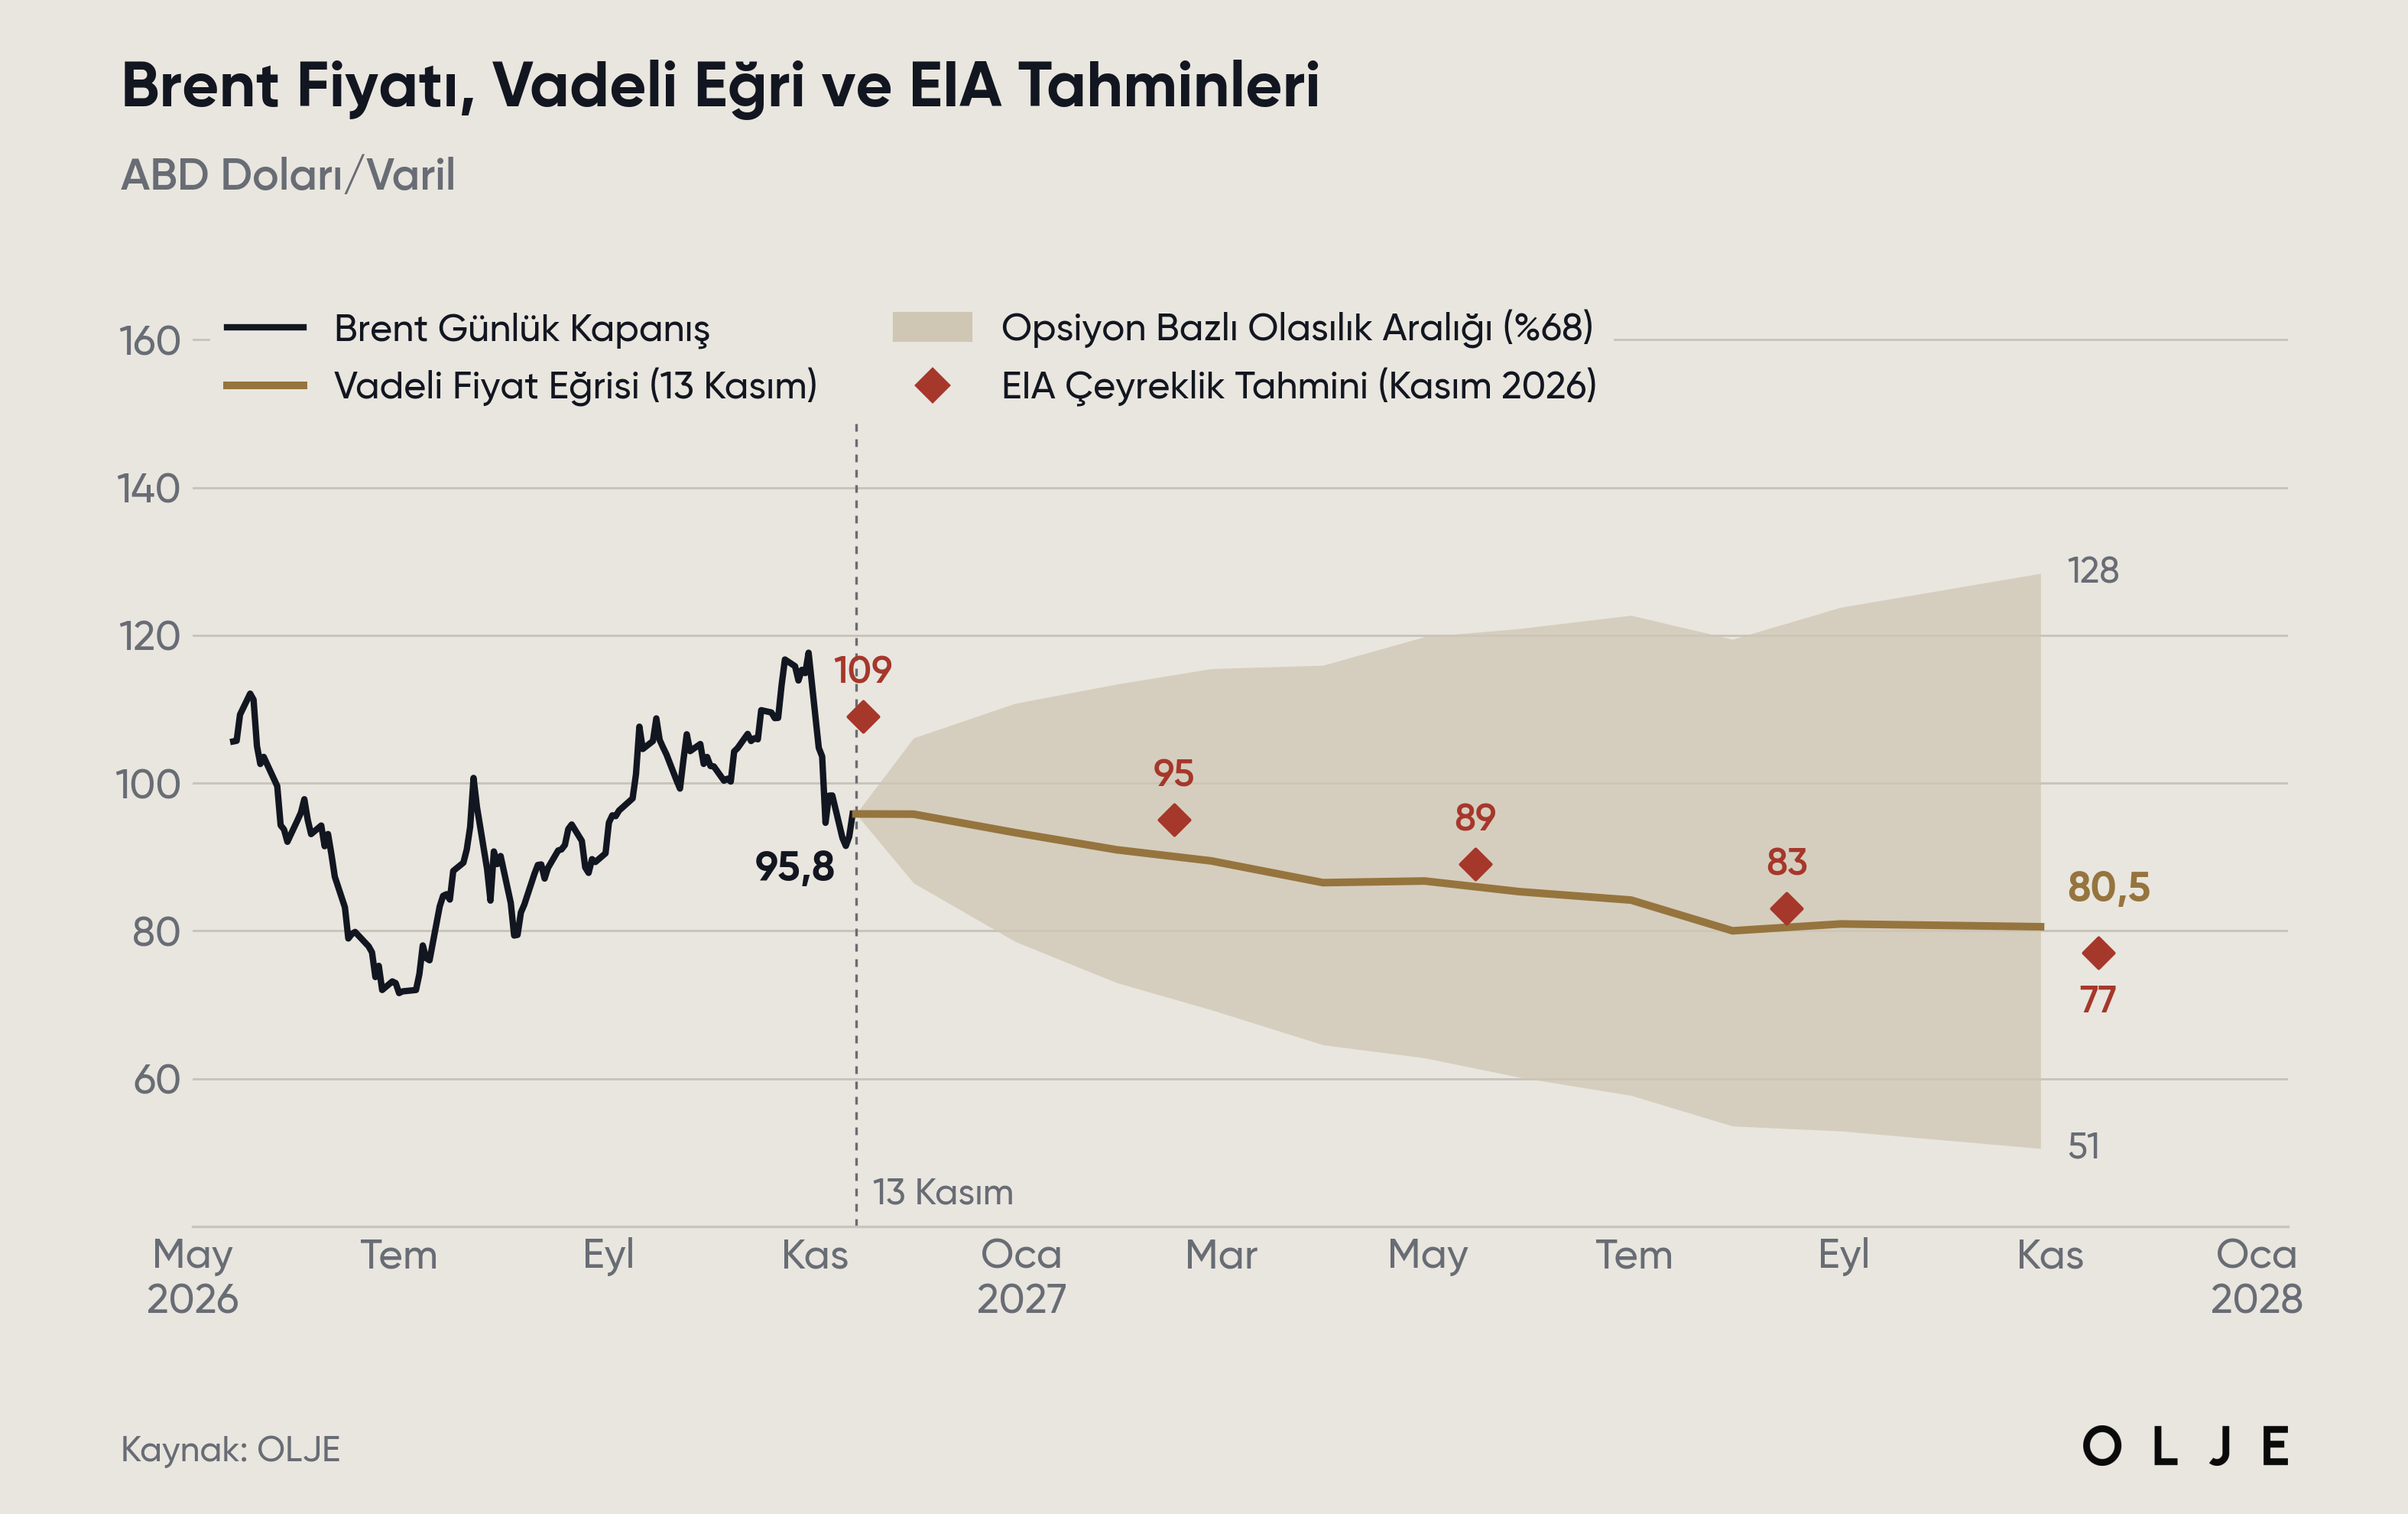
Opsiyonlarda fiyatlanan oynaklık vadeli eğri etrafına uygulandığında %68 olasılık aralığı mart sonu için 65-116 dolar, 2027 sonu için 51-128 dolar arasına genişliyor. Bandın genişliği, fiyat seviyesinden bağımsız olarak gidişatın Körfez'deki arz güvenliğine bağlı kaldığını gösteriyor. Vadeli eğrinin ima ettiği hızlı normalleşmeyi iyimser buluyor, EIA'nın daha yüksek patikasını mevcut stok ve ürün dengesiyle daha uyumlu görüyoruz. OPEC+ üyelerinin çoğunun halihazırda hedeflerinin altında üretim yapması nedeniyle 29 Kasım toplantısından çıkabilecek bir kota artışının fiili arza etkisinin sınırlı kalacağını, piyasanın bu karardan çok Körfez ihracatının seyrine bakacağını öngörüyoruz.
IEA'nın 13 Kasım'da yayımladığı kasım raporu dengenin el değiştirmeye başladığına işaret etti. Kurum 2026 küresel petrol talebinin günlük 2,7 milyon varil azalarak 102,3 milyon varile gerileyeceğini (ekim raporunda: -2,6 milyon varil), 2027'de ise yaklaşık 2 milyon varil toparlanacağını öngörüyor; 2027'deki artışın yaklaşık %80'i LPG, etan ve nafta gibi petrokimya girdilerinden gelirken yüksek fiyatlar, elektrifikasyon ve verimlilik nedeniyle karayolu yakıtlarındaki toparlanma sınırlı kalacak. Arz tarafında küresel üretim ekimde günlük 2,3 milyon varil artışla 105,4 milyon varile yükseldi ve IEA'ya göre savaşın başlangıcından bu yana ilk kez arz talebi aştı; kurum dördüncü çeyrekte piyasanın arz fazlasına döneceğini, 2027'de ise 108,1 milyon varile yükselecek arzla (+6,6 milyon varil) fazlanın belirginleşeceğini öngörüyor.
Körfez ham petrol ihracatı ekimde günlük 15 milyon varille savaş öncesi seviyenin %82'sine ulaşırken rafine ürün ve LPG ihracatı savaş öncesinin yarısı civarında kaldı. Gözlemlenen küresel stoklar ekimde 52 milyon varil artarak haziran ayından bu yana ilk kez yükseldi; ancak artışın tamamı denizdeki petrolden (+86 milyon varil, ocaktan bu yana en yüksek seviye) gelirken karadaki stoklar 2016'dan bu yana en düşük seviyeye geriledi ve OECD stokları 47 milyon varil azaldı. Savaşın başlangıcından bu yana küresel stoklardaki toplam düşüş 462 milyon varil. Financial Times'ın IEA verilerine dayanan değerlendirmesine göre ekimde arz talebi günlük yaklaşık 2 milyon varil aşarken, daha önce sınırlı bir açık olarak raporlanan eylül dengesi günlük 0,6 milyon varillik fazlaya revize edildi; gözlemlenen stoklar ekimde günlük ortalama 1,7 milyon varil artarken önceki üç ayda günlük ortalama 1,9 milyon varil azalmıştı. Kuzey Denizi Dated Brent 8 Ekim'deki 136 dolarlık zirvesinden yaklaşık %32 gerileyerek 93 dolara indi, ancak savaş öncesinin hala 22 dolar üzerinde bulunuyor.
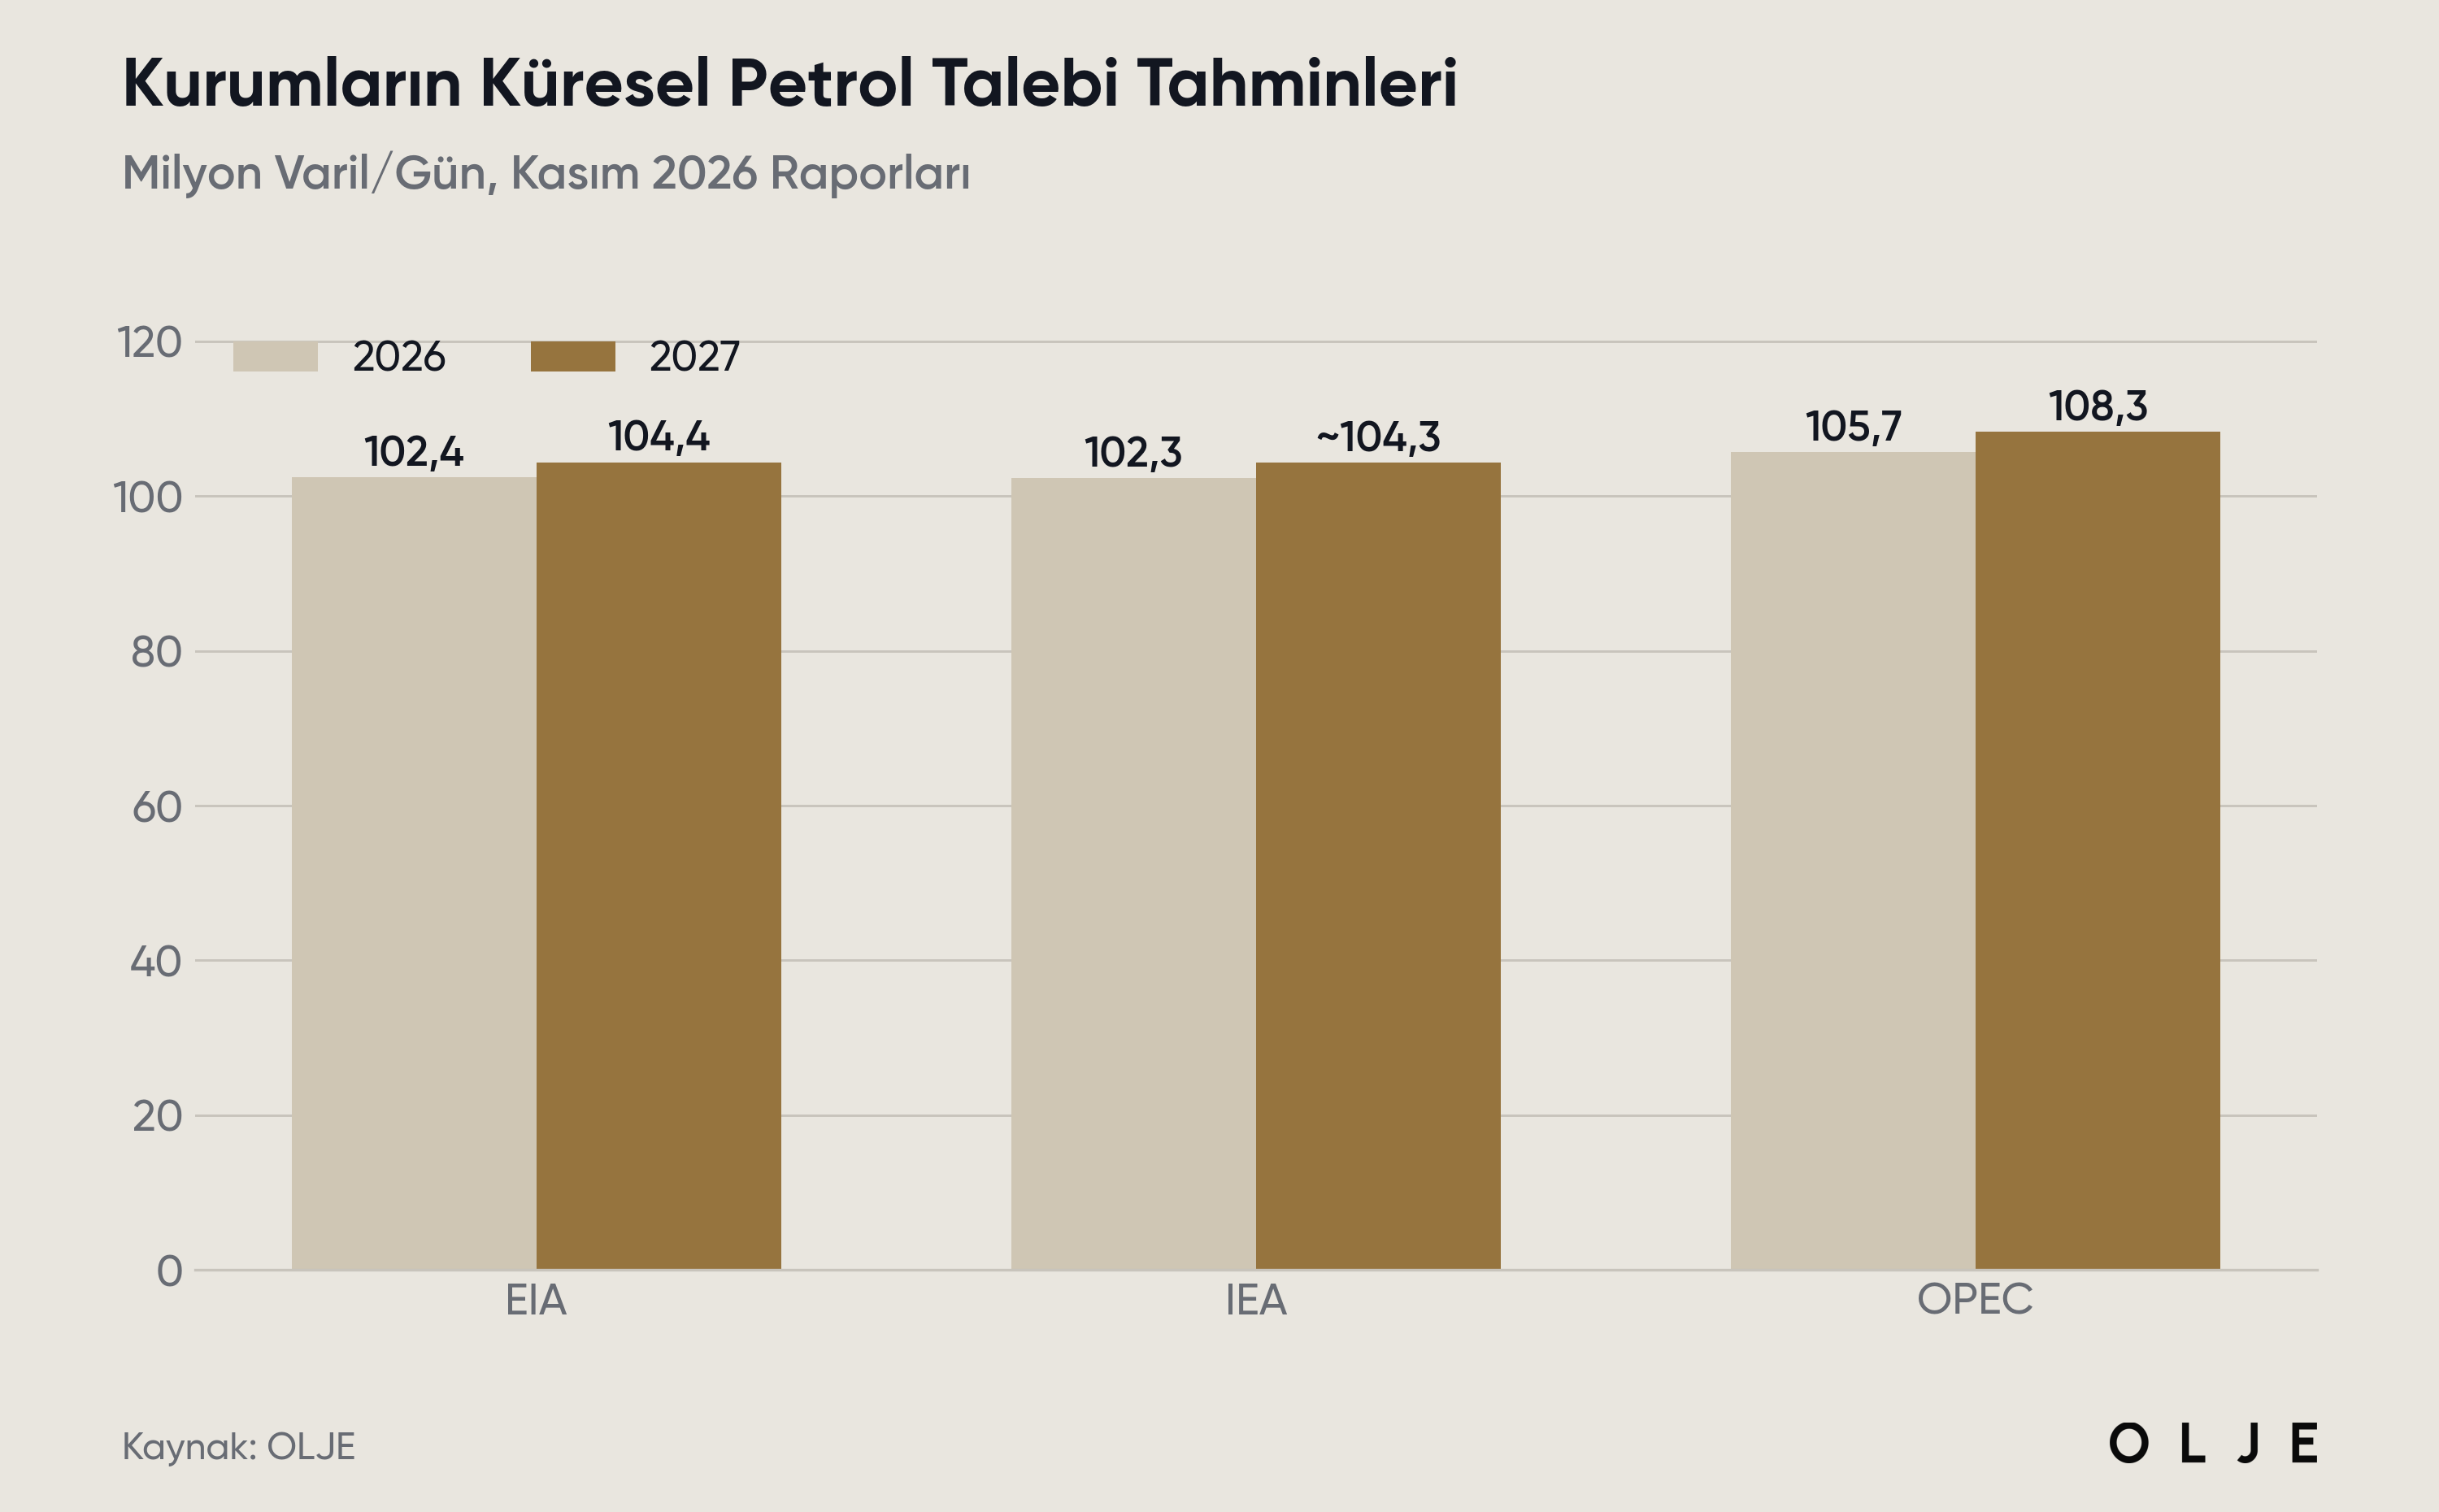
IEA'nın raporunu dengedeki dönüşümün teyidi olarak görmekle birlikte, stok artışının karadaki stoklardan değil, uzayan seyir süreleriyle denizde biriken petrolden gelmesini fiziki piyasadaki sıkışıklığın sürdüğünün işareti olarak yorumluyoruz; IEA'nın kendisi de toparlanmayı "kırılgan" olarak nitelendiriyor ve denizcilik güvenliğini sürdürülebilir bir iyileşmenin anahtarı olarak görüyor. Arz fazlasının dördüncü çeyrekte kağıt üzerinde oluşmasını, ancak karadaki stoklar yeniden birikmeye başlamadan fiyatlara kalıcı bir aşağı yönlü baskı yaratmamasını bekliyoruz. Piyasaya giren ek arzın büyük bölümünün ham petrol olması, rafinaj kapasitesindeki kısıt sürdükçe ürün piyasasındaki sıkışıklığı hemen gidermiyor; Londra Ekonomi Okulu'ndan Spencer Dale'in de FT'ye yaptığı değerlendirmede vurguladığı üzere, ham petrol fiyatları gerilese dahi rafinaj darboğazı sürdükçe hane halkı ve şirketler üzerindeki baskı azalmayabilir ve sekiz aylık açığın ardından özellikle ürün stoklarının yeniden doldurulması aylar alacak. Bu tespit, ham petrol ile ürün piyasası arasındaki ayrışmanın kış boyunca süreceği yönündeki görüşümüzle örtüşüyor. Kurumlar arasındaki talep farkı ise daha da açıldı: OPEC 2026 küresel talebini günlük 105,7 milyon varil, IEA 102,3 milyon varil, EIA 102,4 milyon varil olarak tahmin ediyor.
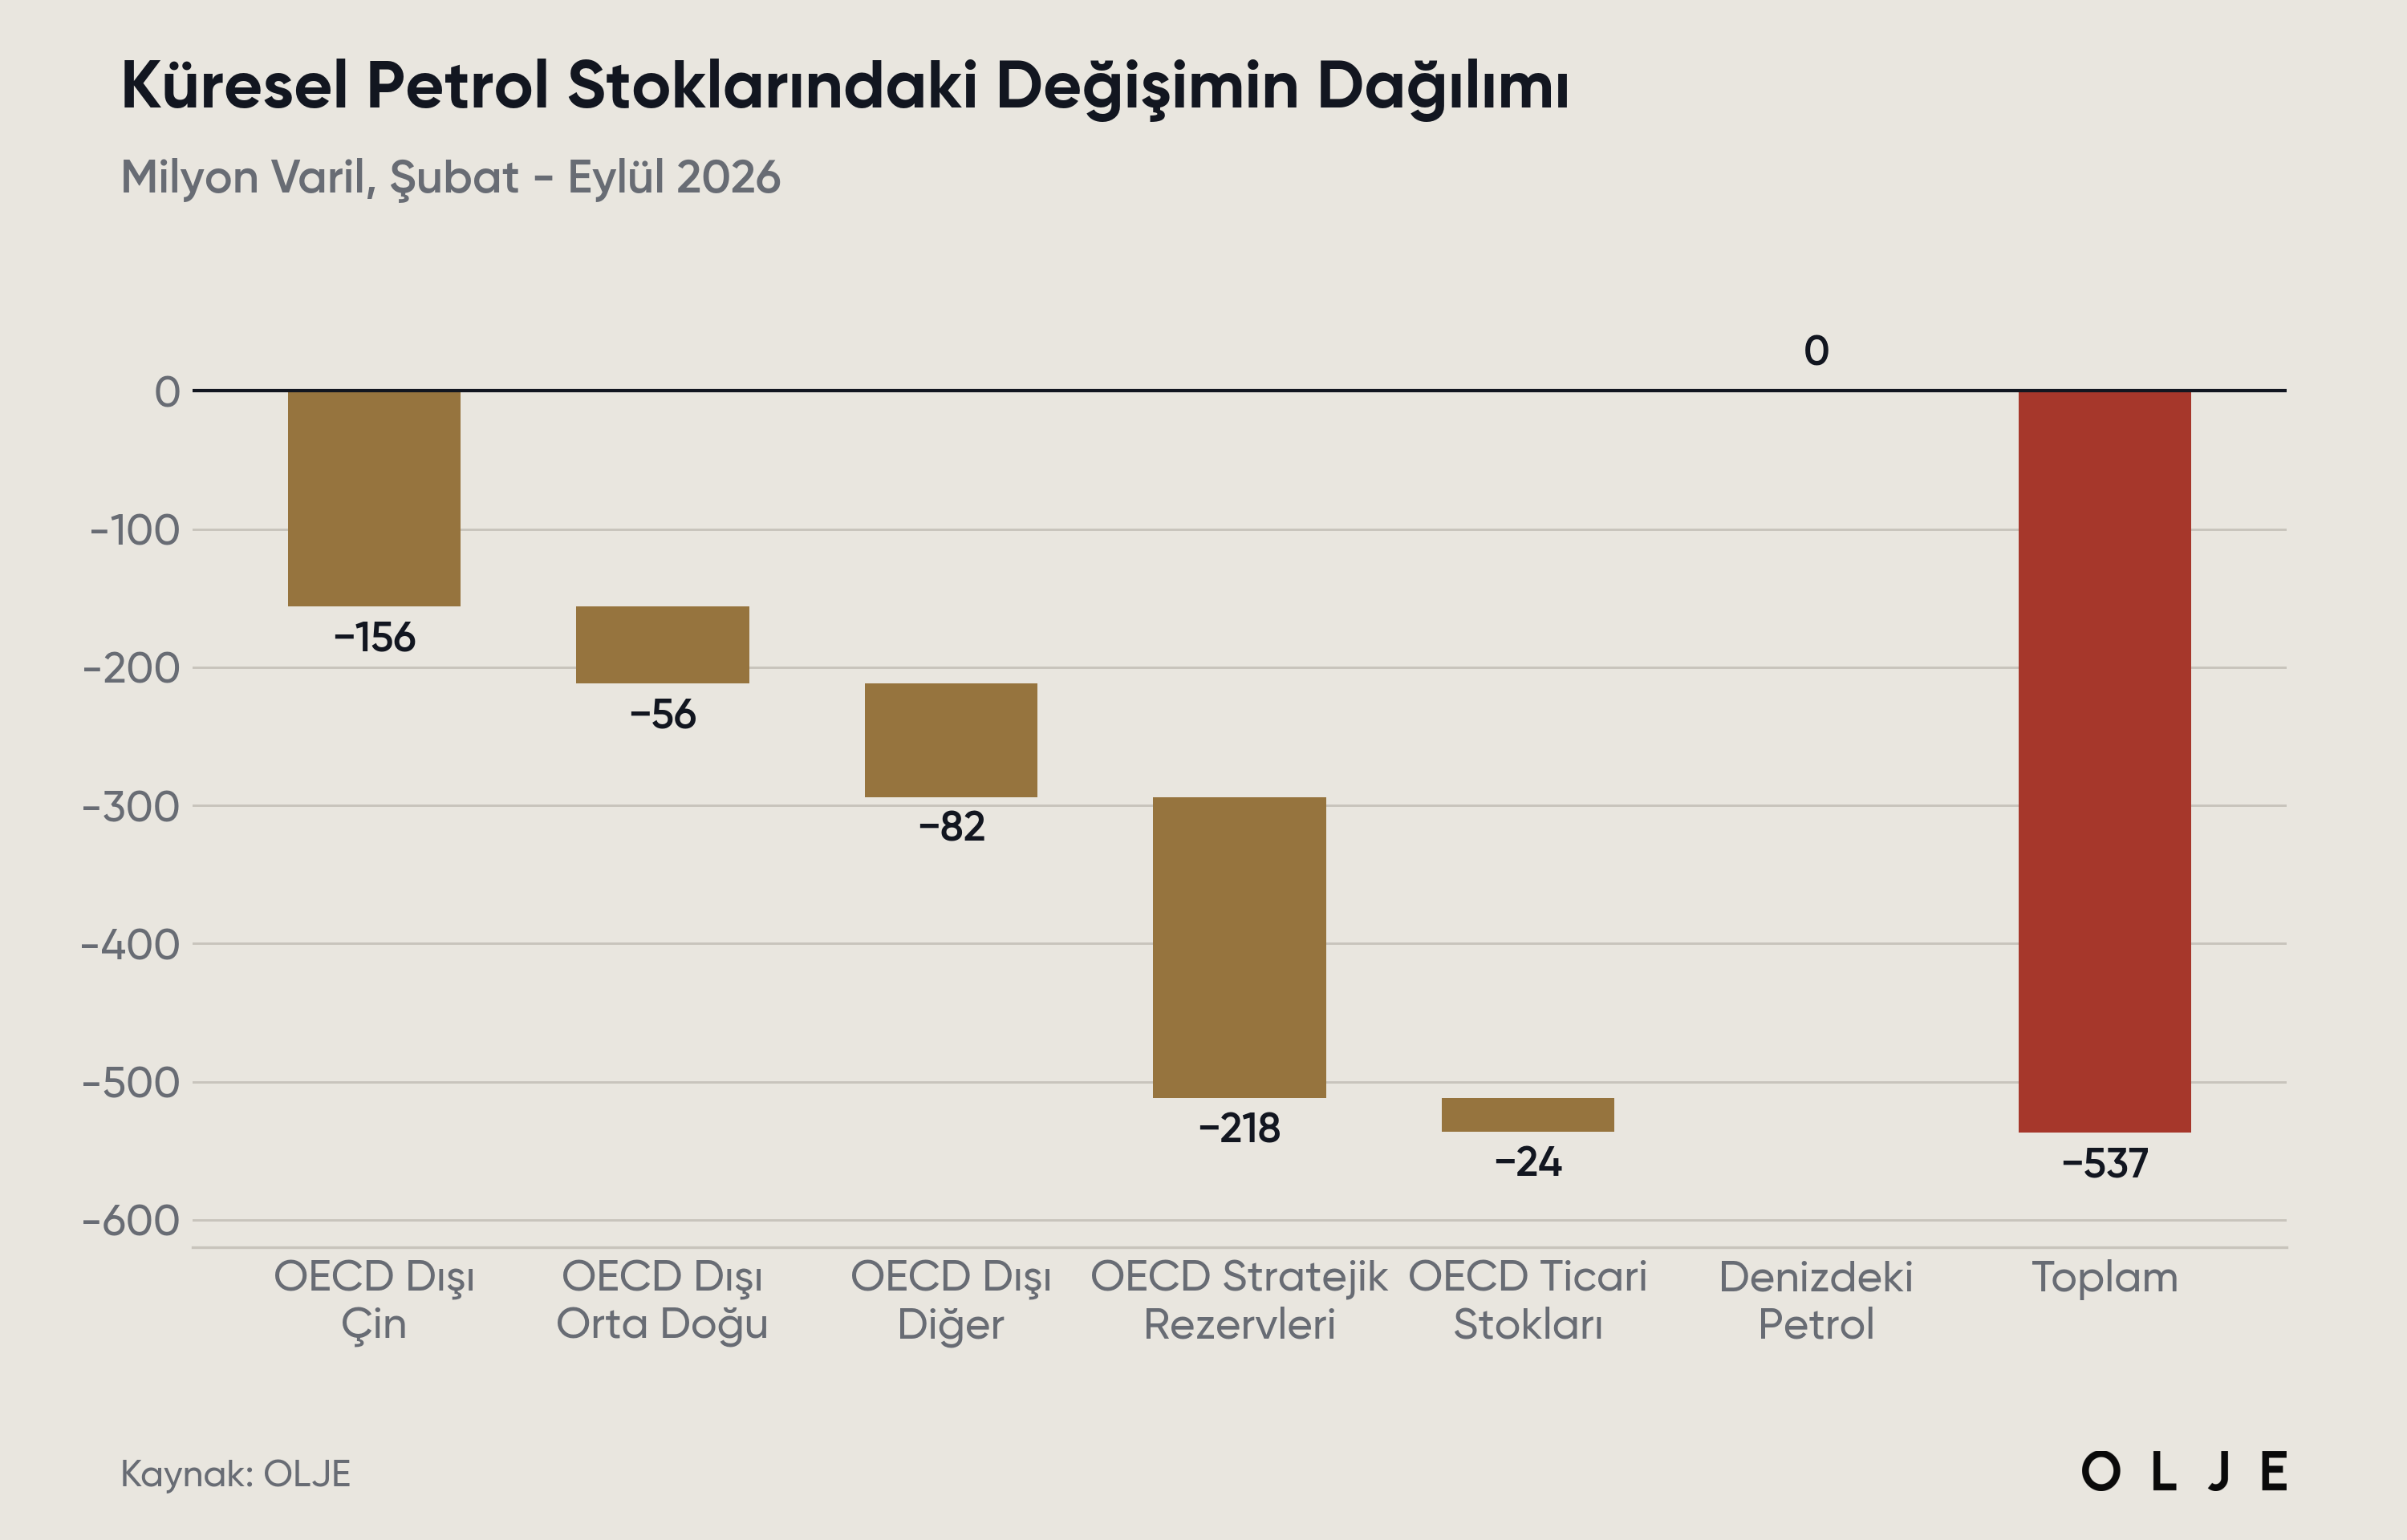
OPEC'in raporundaki özel değerlendirme de stok erimesinin boyutunu ve dağılımını ortaya koyuyor. Küresel petrol stokları şubattaki 8.580 milyon varillik zirveden eylül sonunda 8.043 milyon varile gerileyerek 537 milyon varil azaldı. Erimenin en büyük kalemi 294 milyon varille OECD dışı ülkeler oldu (Çin: 156 milyon varil, Orta Doğu: 56 milyon varil); IEA koordinasyonundaki acil durum salımıyla OECD stratejik rezervleri 218 milyon varil (ABD: 133 milyon varil, OECD Asya-Pasifik: 79 milyon varil) gerilerken OECD ticari stokları yalnızca 24 milyon varil azaldı ve denizdeki petrol şubat seviyesine döndü. OECD dışı ülkelerin stokları 60 günlük tüketimden 46 güne inerken OECD'de bu oran 63 günden 60,3 güne geriledi. Stok erimesinin büyük ölçüde stratejik rezervler ve OECD dışı tampon stoklar üzerinden gerçekleşmesini, piyasanın ilerleyen dönemde yeni bir arz şokunu karşılama kapasitesinin belirgin biçimde azaldığı şeklinde yorumluyoruz. Stratejik rezervlerin yeniden doldurulmasının 2027'de ek bir talep kalemi oluşturacağını ve vadeli eğrinin fiyatladığı düşüşü sınırlayacağını düşünüyoruz.
Rafinaj ve Dizel: Sıkışıklık Ham Petrolden Ürüne Kaydı
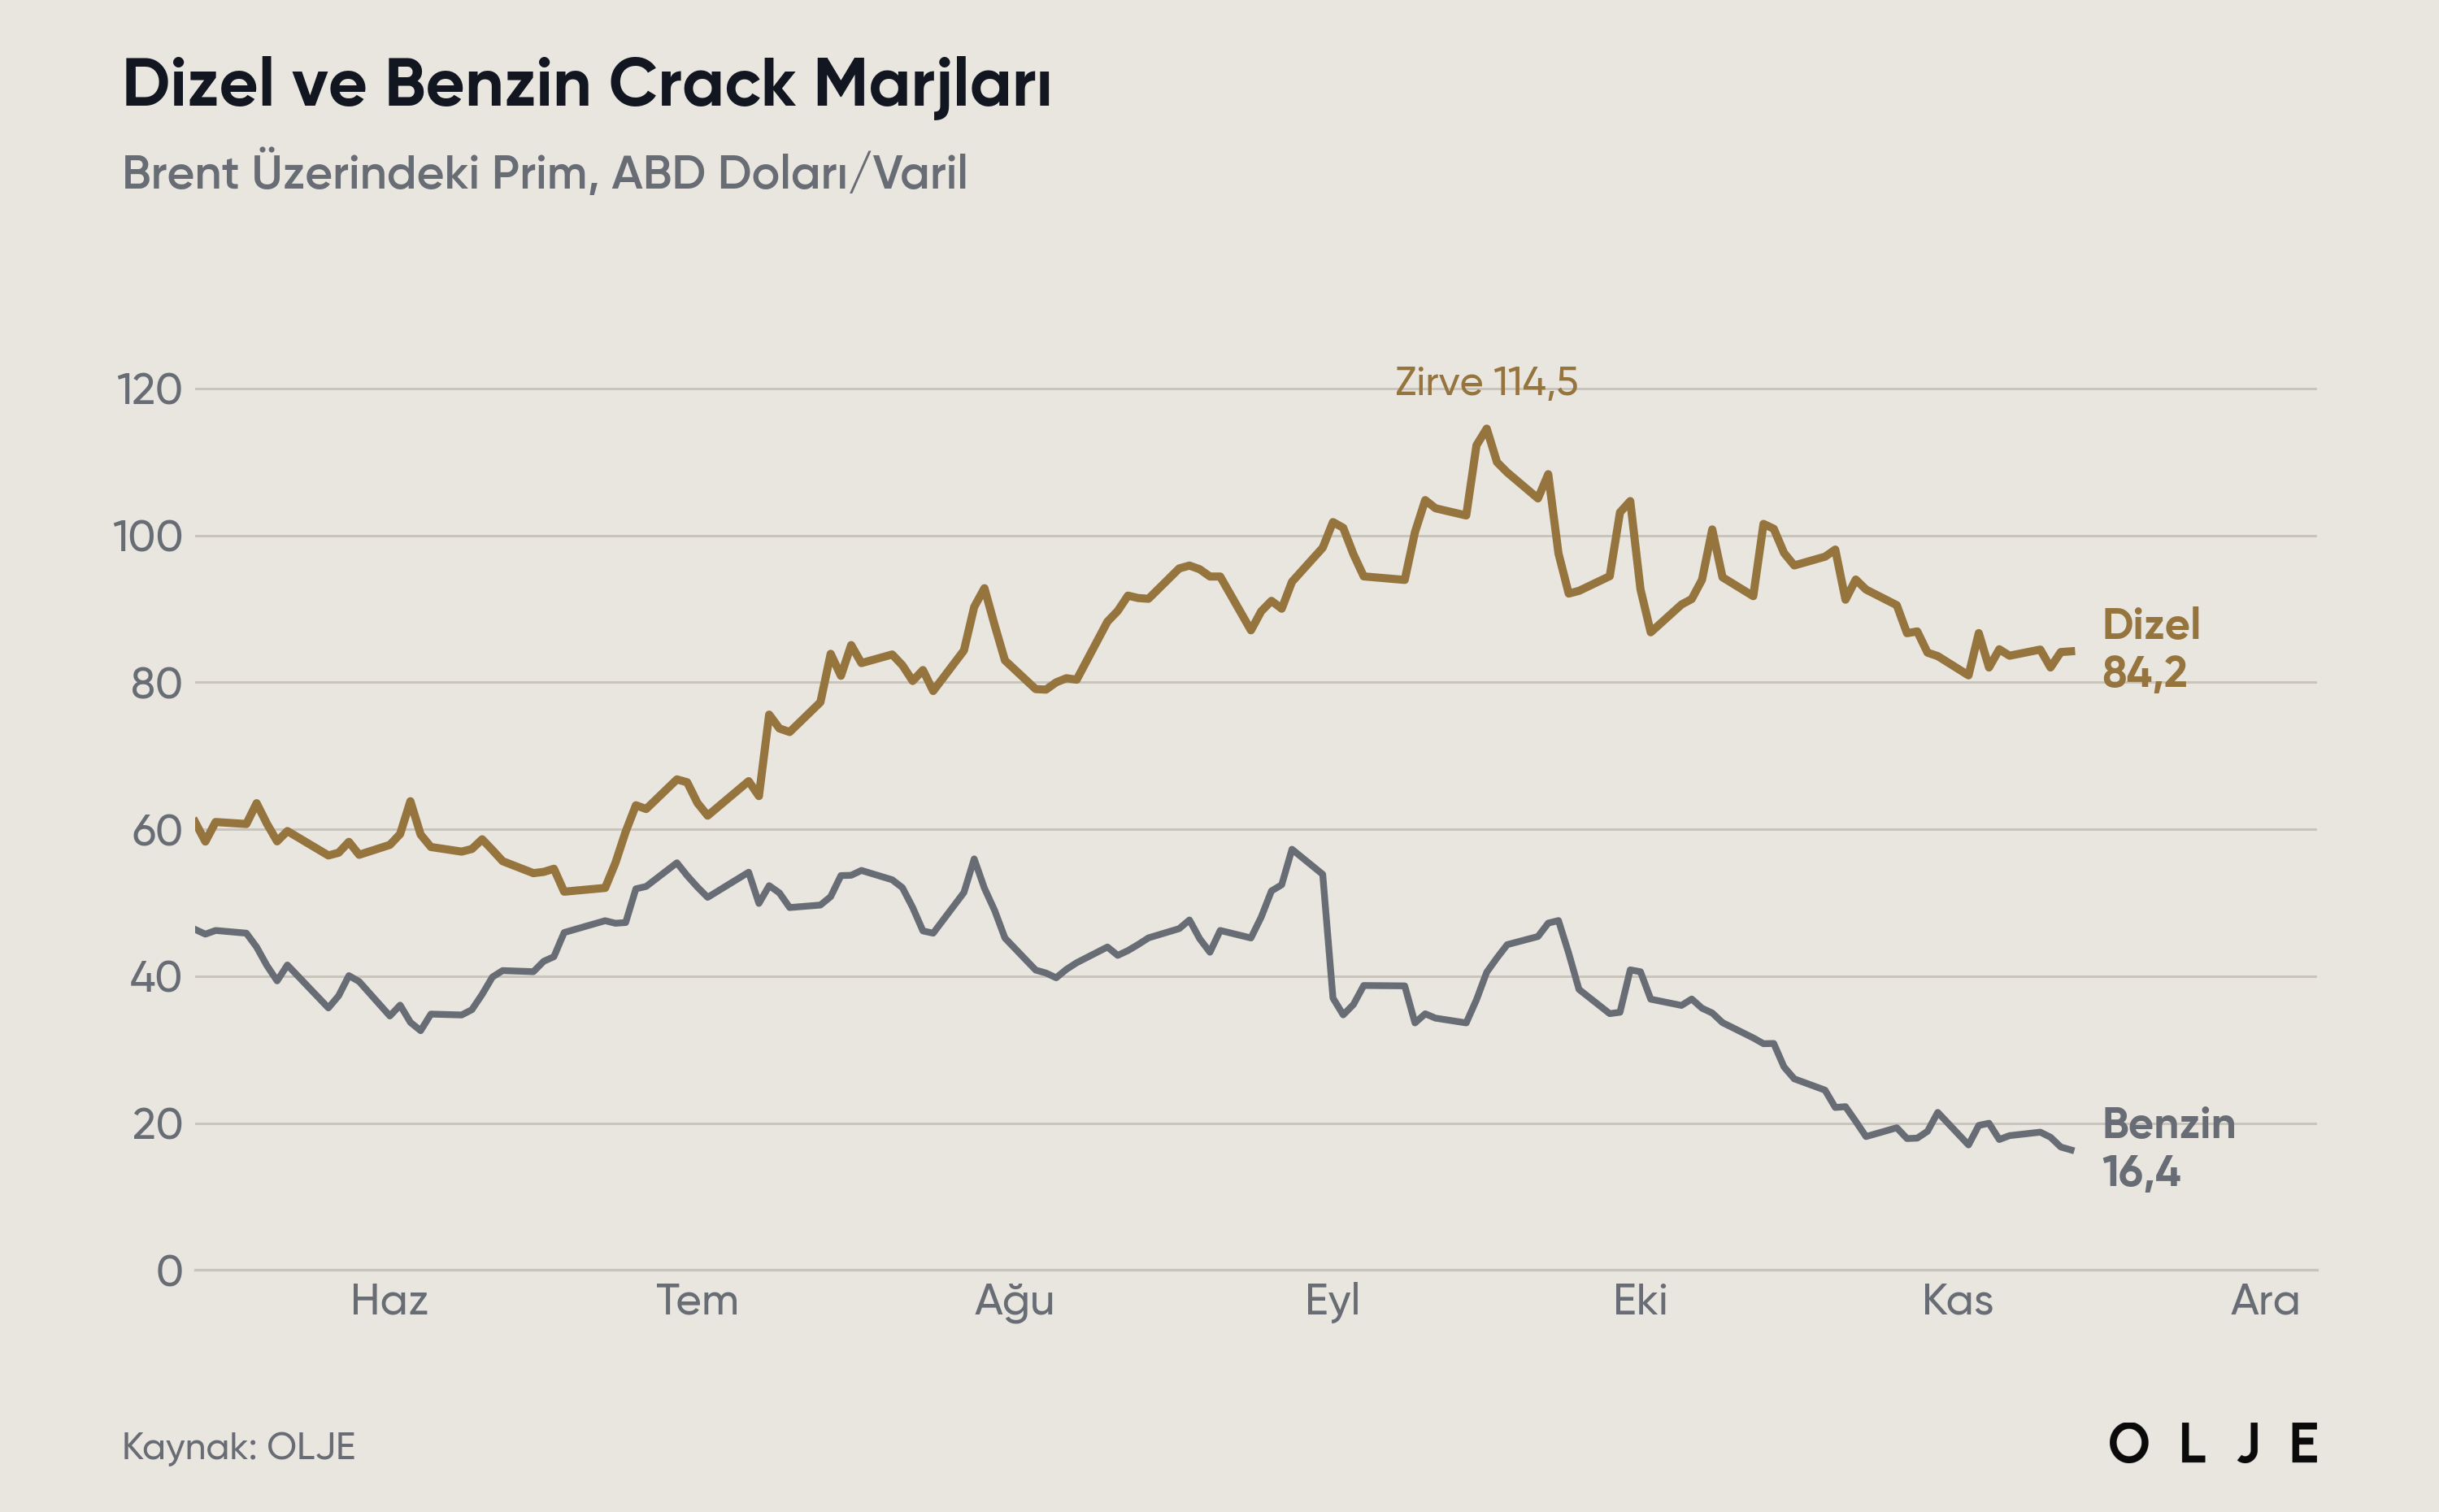
Dizelin Brent'e göre primi (dizel crack) eylül sonundaki 114,5 dolarlık zirvesinden gerilese de 13 Kasım itibarıyla 84,2 dolarla yaz başındaki seviyesinin yaklaşık 25 dolar üzerinde bulunuyor. Benzin primi ise 16,4 dolara inerek son altı ayın en düşük bölgesine geriledi ve iki ürün arasındaki fark 68 dolar civarına açıldı. ABD distilat stokları 6 Kasım haftasında 4,1 milyon varil artışla 103,3 milyon varile yükselse de bir önceki hafta yirmi yılı aşkın sürenin ilk kez 100 milyon varilin altına inmişti ve beş yıllık ortalamanın %8,2 altında kalmayı sürdürüyor. Rafinerilerin kapasite kullanım oranı %95,2 ile beş yıllık ortalamanın 5,7 puan üzerinde seyrediyor.
Ürün arzındaki kısıtlar ay boyunca derinleşti. Ukrayna Rusya'nın Sibirya'daki en büyük rafinerisini ve Baltık'taki Ust-Luga ihracat limanını hedef alırken İngiltere Rusya yaptırımlarını petrol üreticilerine ve gölge filo tankerlerine genişletti, AB ise 22. yaptırım paketinin yakında sunulacağını açıkladı. ABD'nin Rusya ile yaptığı dizel anlaşması kapsamındaki kargolar ABD'de alıcı bulmakta zorlanıyor. IEA verilerine göre Körfez'in rafine ürün ihracatı eylülde günlük 1,9 milyon varille savaş öncesi seviyenin belirgin biçimde altında kaldı ve kurum orta distilatlardaki sıkışıklığın 2027'ye kadar sürmesini bekliyor. IEA'nın kasım raporuna göre Avrupa'da dizel fiyatı ekimdeki zirvesinden %11 gerileyerek varil başına 180 dolar civarına inse de savaş öncesinin %77 üzerinde bulunuyor; Rus enerji altyapısına yönelik saldırılar Rusya'nın dizel ihracatını daraltırken IEA acil durum dizel stoklarının önümüzdeki aylarda hızlandırılmış salımını bir köprü olarak tanımlıyor. OPEC verilerine göre eylül itibarıyla OECD ürün stokları beş yıllık ortalamanın 25,2 milyon varil altında bulunurken rafineri marjları ekimde tüm ana merkezlerde geriledi ve en sert düşüş benzin ile dizel marjlarının zayıfladığı Rotterdam'da yaşandı.
EIA 2027 için ABD perakende motorin fiyatı tahminini bir ayda %12 artırarak galon başına 5,03 dolara yükseltti ve ürün piyasalarındaki arz kısıtlarının 2027 sonuna kadar süreceğini varsaydı. Yüksek marjlar rafineri varlıklarına olan ilgiyi artırırken (CVR Energy'nin Marathon'un iki rafinerisini 4,2 milyar dolara satın alması), Avrupa ve Türkiye gibi dizel ithalatçısı ekonomilerde ham petroldeki gerilemenin pompa fiyatlarına sınırlı yansımasına neden oluyor. Dizel primindeki gerilemenin kış boyunca sınırlı kalmasını, belirgin bir normalleşmenin ancak Körfez'in rafine ürün ihracatı savaş öncesi seviyelere yaklaştığında gelmesini bekliyoruz; IEA'nın orta distilat stoklarının 2027'nin ikinci yarısından önce yenilenmesini beklememesi bu görüşümüzü destekliyor. Benzinde ise zayıf marjların ve kalabalık fon pozisyonunun kış aylarında fiyatları baskı altında tutacağını düşünüyoruz. Kuzey Yarımküre'deki ilk soğuk hava dalgası distilat stokları açısından belirleyici olacak; RBOB benzinde fonların net alım pozisyonunun son üç yılın en yüksek seviyelerine yakın olması (%87'lik dilim) ise benzin marjlarındaki zayıflığın sürmesi halinde ek satış baskısı riskine işaret ediyor.
Rafineri Marjları ve Stoklar: Benzin Zayıf, Distilat Sıkışık
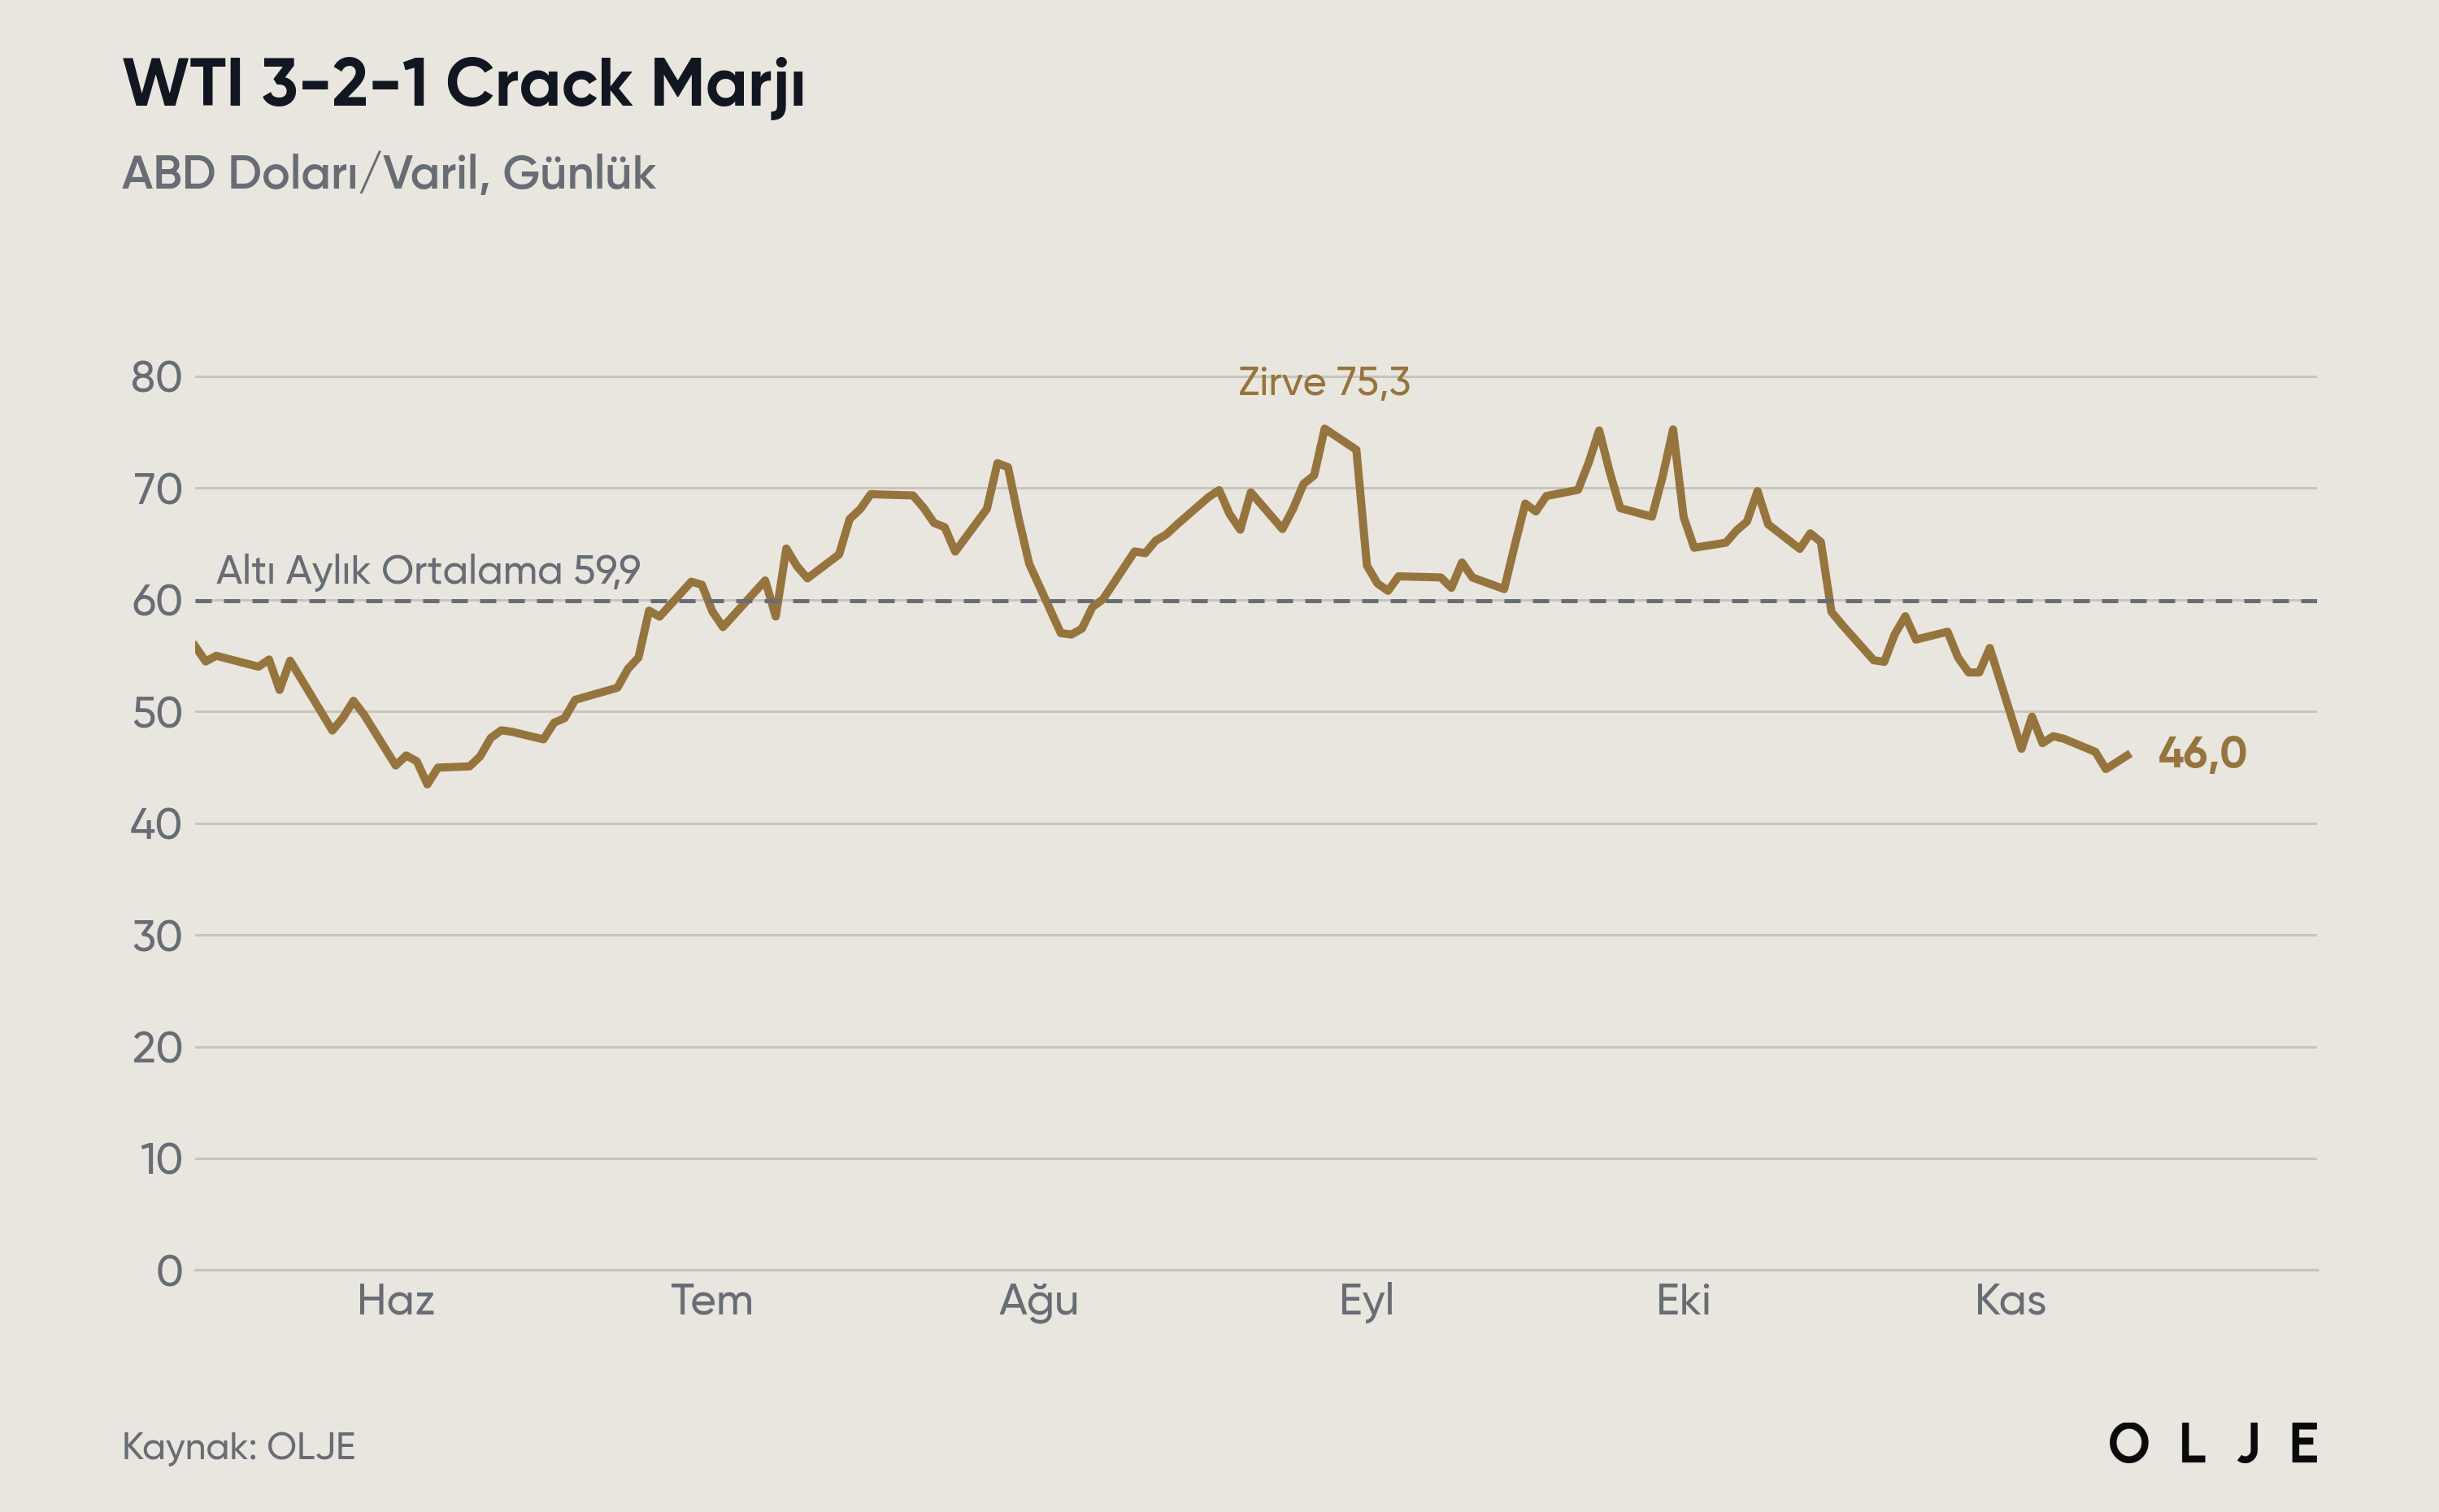
Rafinerinin üç varil WTI'dan iki varil benzin ve bir varil dizel üreterek elde ettiği brüt kazancı gösteren 3-2-1 crack marjı, eylül ve ekim başında 75 doların üzerindeki zirvelerinden 13 Kasım itibarıyla 46,0 dolara geriledi ve altı aylık ortalamasının (59,9 dolar) yaklaşık %23 altına indi. Gerilemenin tamamına yakını benzin tarafından geliyor: benzinin Brent'e göre primi 16,4 dolarla altı aylık ortalamasının (39,6 dolar) yarısının altında bulunurken dizel primi 84,2 dolarla yüksek seyrini koruyor. Marjlardaki daralmaya karşın ABD rafinerilerinin kapasite kullanım oranı 6 Kasım haftasında 0,7 puan artışla %95,2'ye yükselerek beş yıllık ortalamanın 5,7 puan üzerine çıktı; rafineriler benzindeki zayıflığı dizel üretimini en üst düzeyde tutarak telafi ediyor. Brent ile WTI arasındaki 7,4 dolarlık fark ise ABD ham petrolünü ihracat piyasalarında rekabetçi tutuyor.
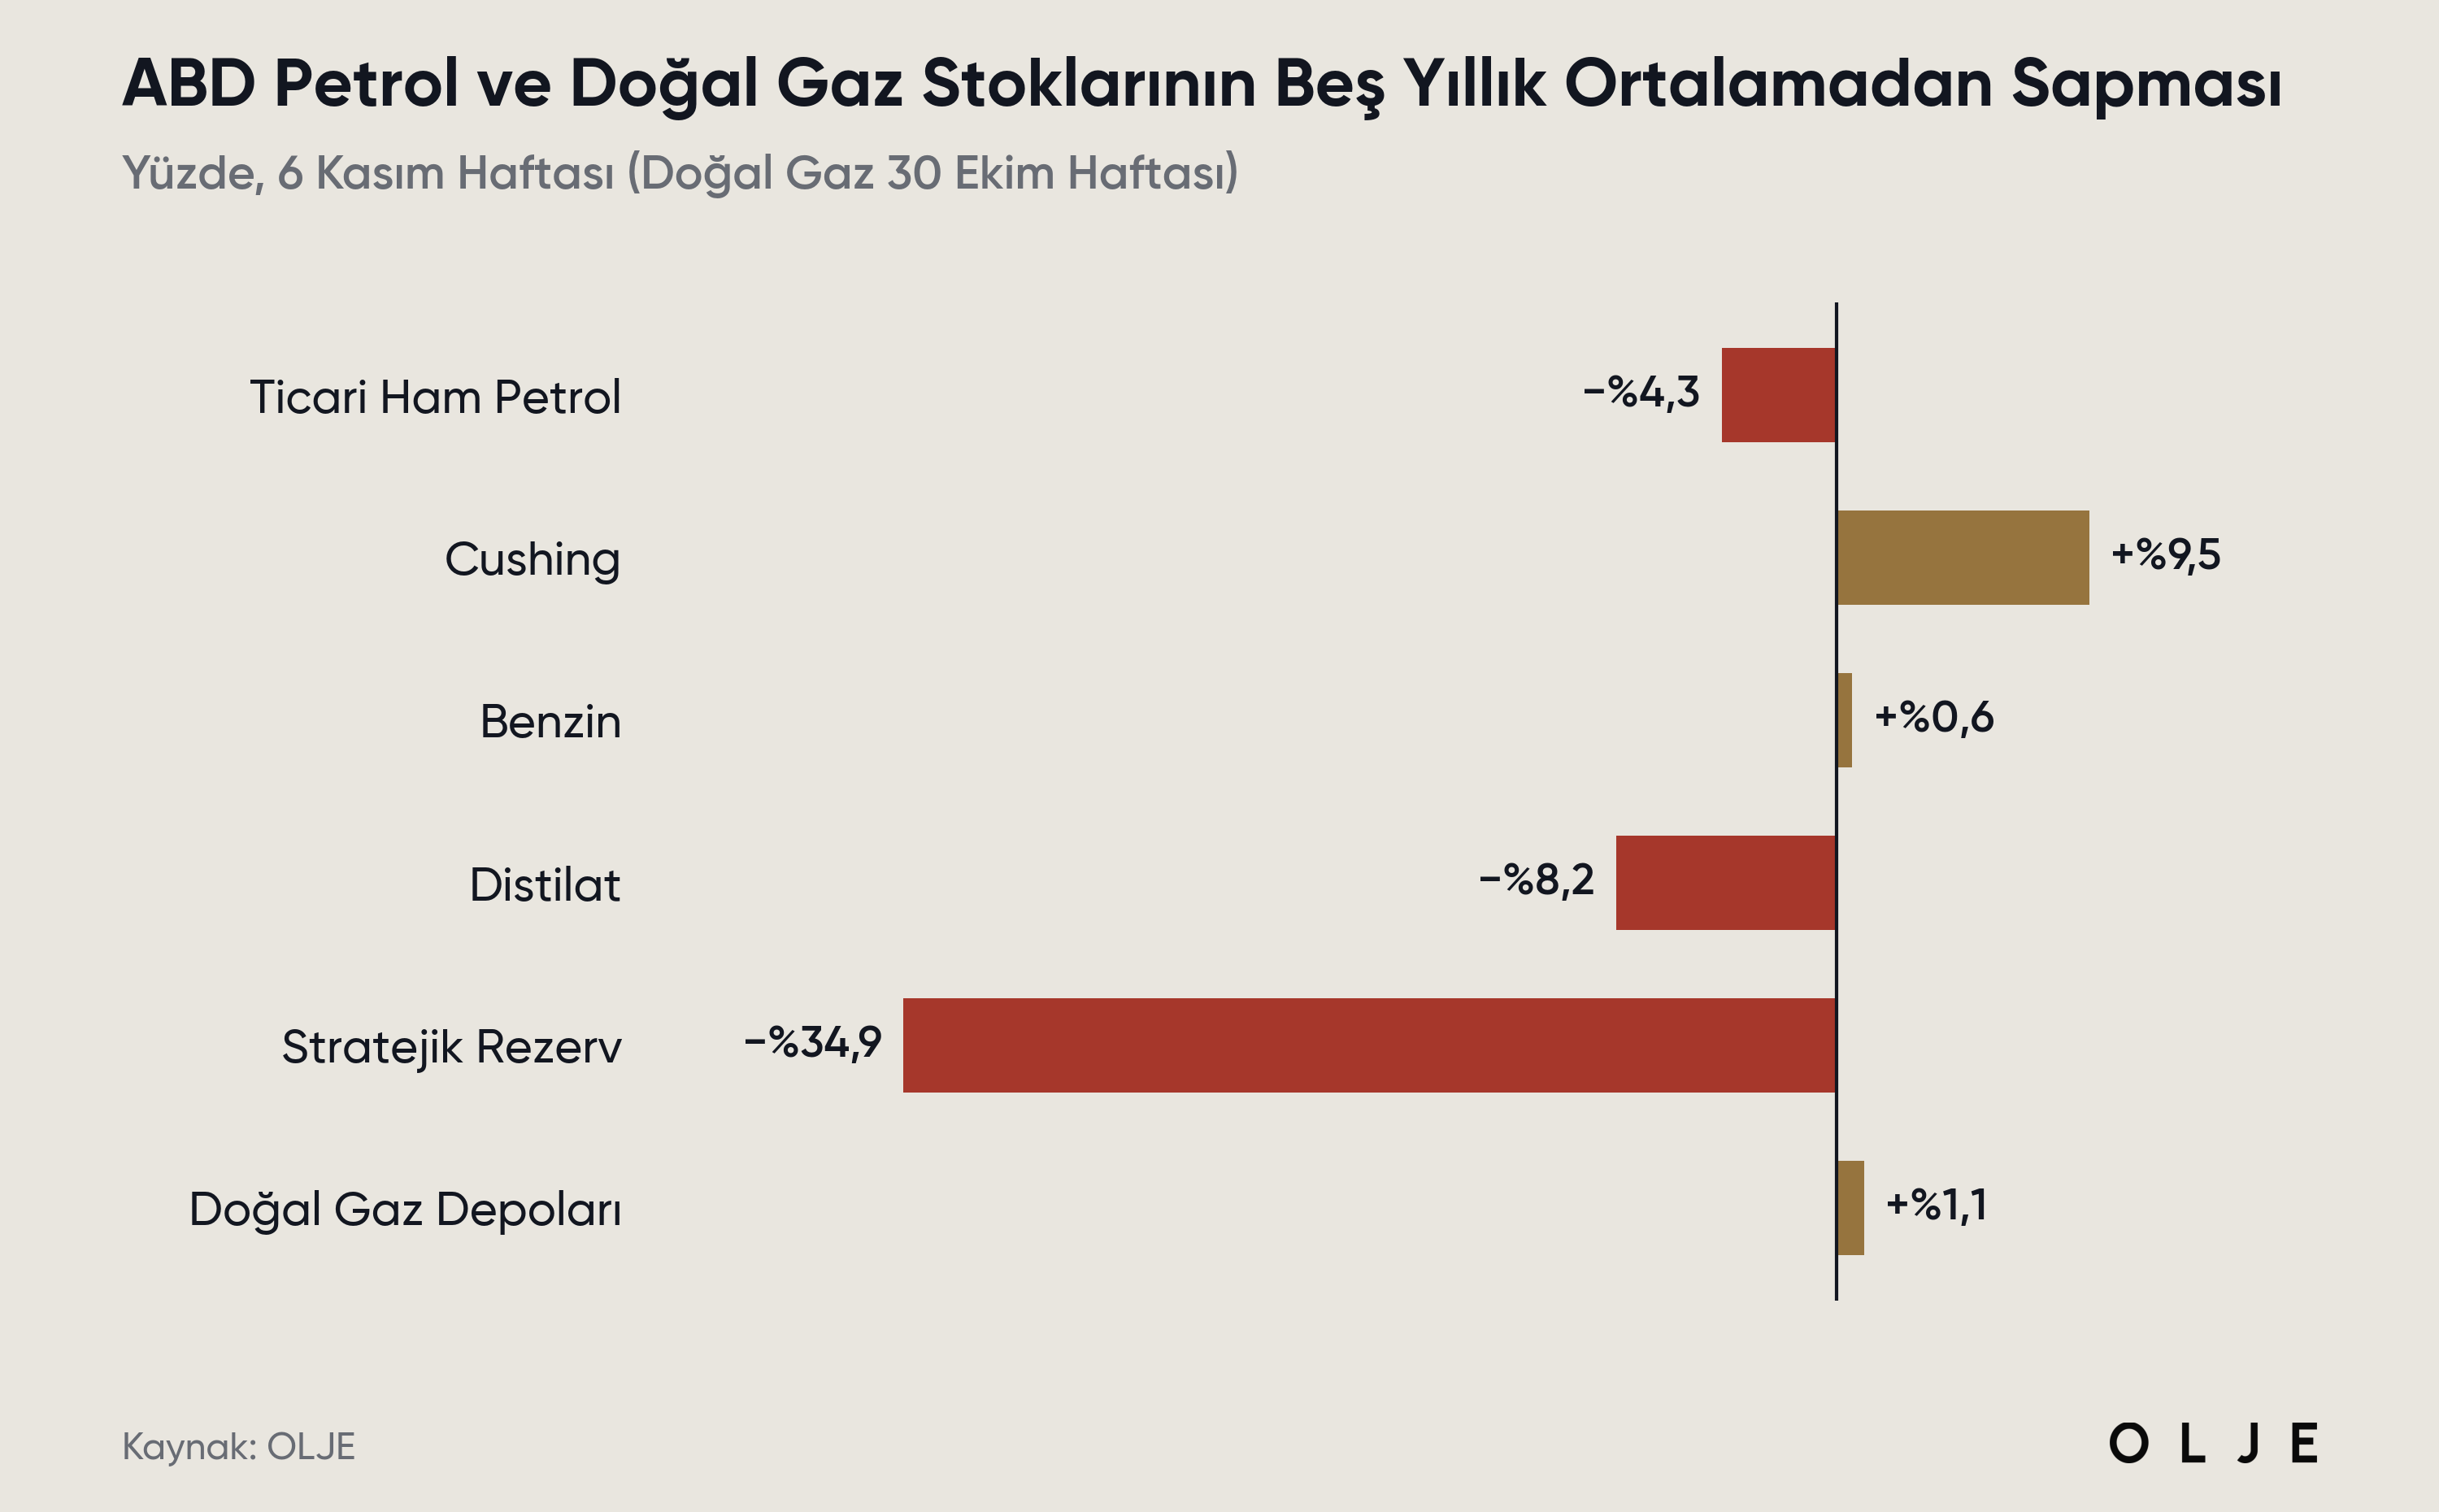
ABD stok verisi bu tabloyu teyit ediyor. 6 Kasım haftasında ticari ham petrol stokları 4,7 milyon varil (beş yıllık normal: +0,9 milyon varil), benzin stokları 1,8 milyon varil (normal: -1,1 milyon varil), distilat stokları 4,1 milyon varil (normal: -0,6 milyon varil) arttı. Haftalık artışlara rağmen distilat stokları beş yıllık ortalamanın %8,2, ticari ham petrol stokları %4,3 altında kalırken benzin stokları ortalamanın %0,6 üzerine çıktı. WTI'ın teslim noktası Cushing'de stoklar ortalamanın %9,5 üzerinde bulunurken stratejik petrol rezervi haftalık 2,6 milyon varil daha azalarak 279,5 milyon varile indi ve beş yıllık ortalamanın %34,9 altına geriledi. ABD ham petrol üretimi ise günlük 14,0 milyon varille rekor seviyesini koruyor. OPEC verilerine göre OECD genelinde ürün stokları eylül itibarıyla beş yıllık ortalamanın 25,2 milyon varil altında bulunuyor.
Benzin ile distilat arasındaki ayrışmanın kış boyunca derinleşmesini bekliyoruz: sürüş sezonunun sona ermesiyle benzin talebi mevsimsel olarak zayıflarken ısınma yakıtı talebi distilat stokları üzerindeki baskıyı artıracak. 3-2-1 marjındaki gerilemeyi bu nedenle rafineri karlılığında genel bir bozulma olarak değil, benzin kaynaklı bir normalleşme olarak yorumluyoruz. Ham petrolde kalıcı bir fiyat düşüşü için marjların, özellikle de dizel priminin normal seviyelere dönmesi gerektiğini düşünüyoruz; dizel primi 80 doların üzerinde kaldıkça rafinerilerin yüksek kapasiteyle çalışmayı sürdürmesi ham petrol talebini destekleyecek. IEA küresel rafineri işlemesinin ekimdeki 81,3 milyon varillik mevsimsel dipten aralıkta 84,7 milyon varile toparlanmasını beklese de, Rus dizel ihracatındaki kayıplar ve Körfez ürün ihracatının savaş öncesinin yarısında kalması nedeniyle distilat arzının kış boyunca sıkı kalacağını öngörüyoruz; Asya'da ham petrol erişiminin iyileşmesi ve Çin'in yeni ürün ihracat kotaları bu tabloyu ancak kısmen dengeleyebilir. Stratejik rezervin beş yıllık ortalamanın üçte bir altına inmiş olması ise ABD'nin yeni bir arz şokunda piyasaya müdahale kapasitesinin belirgin biçimde azaldığına işaret ediyor; Cushing'deki rahat stok seviyesi ise WTI'ın yakın vadesi üzerindeki baskıyı sınırlı tutacak.
Doğal Gaz ve LNG: Avrupa'da Çekiş Sezonu Erken Başladı
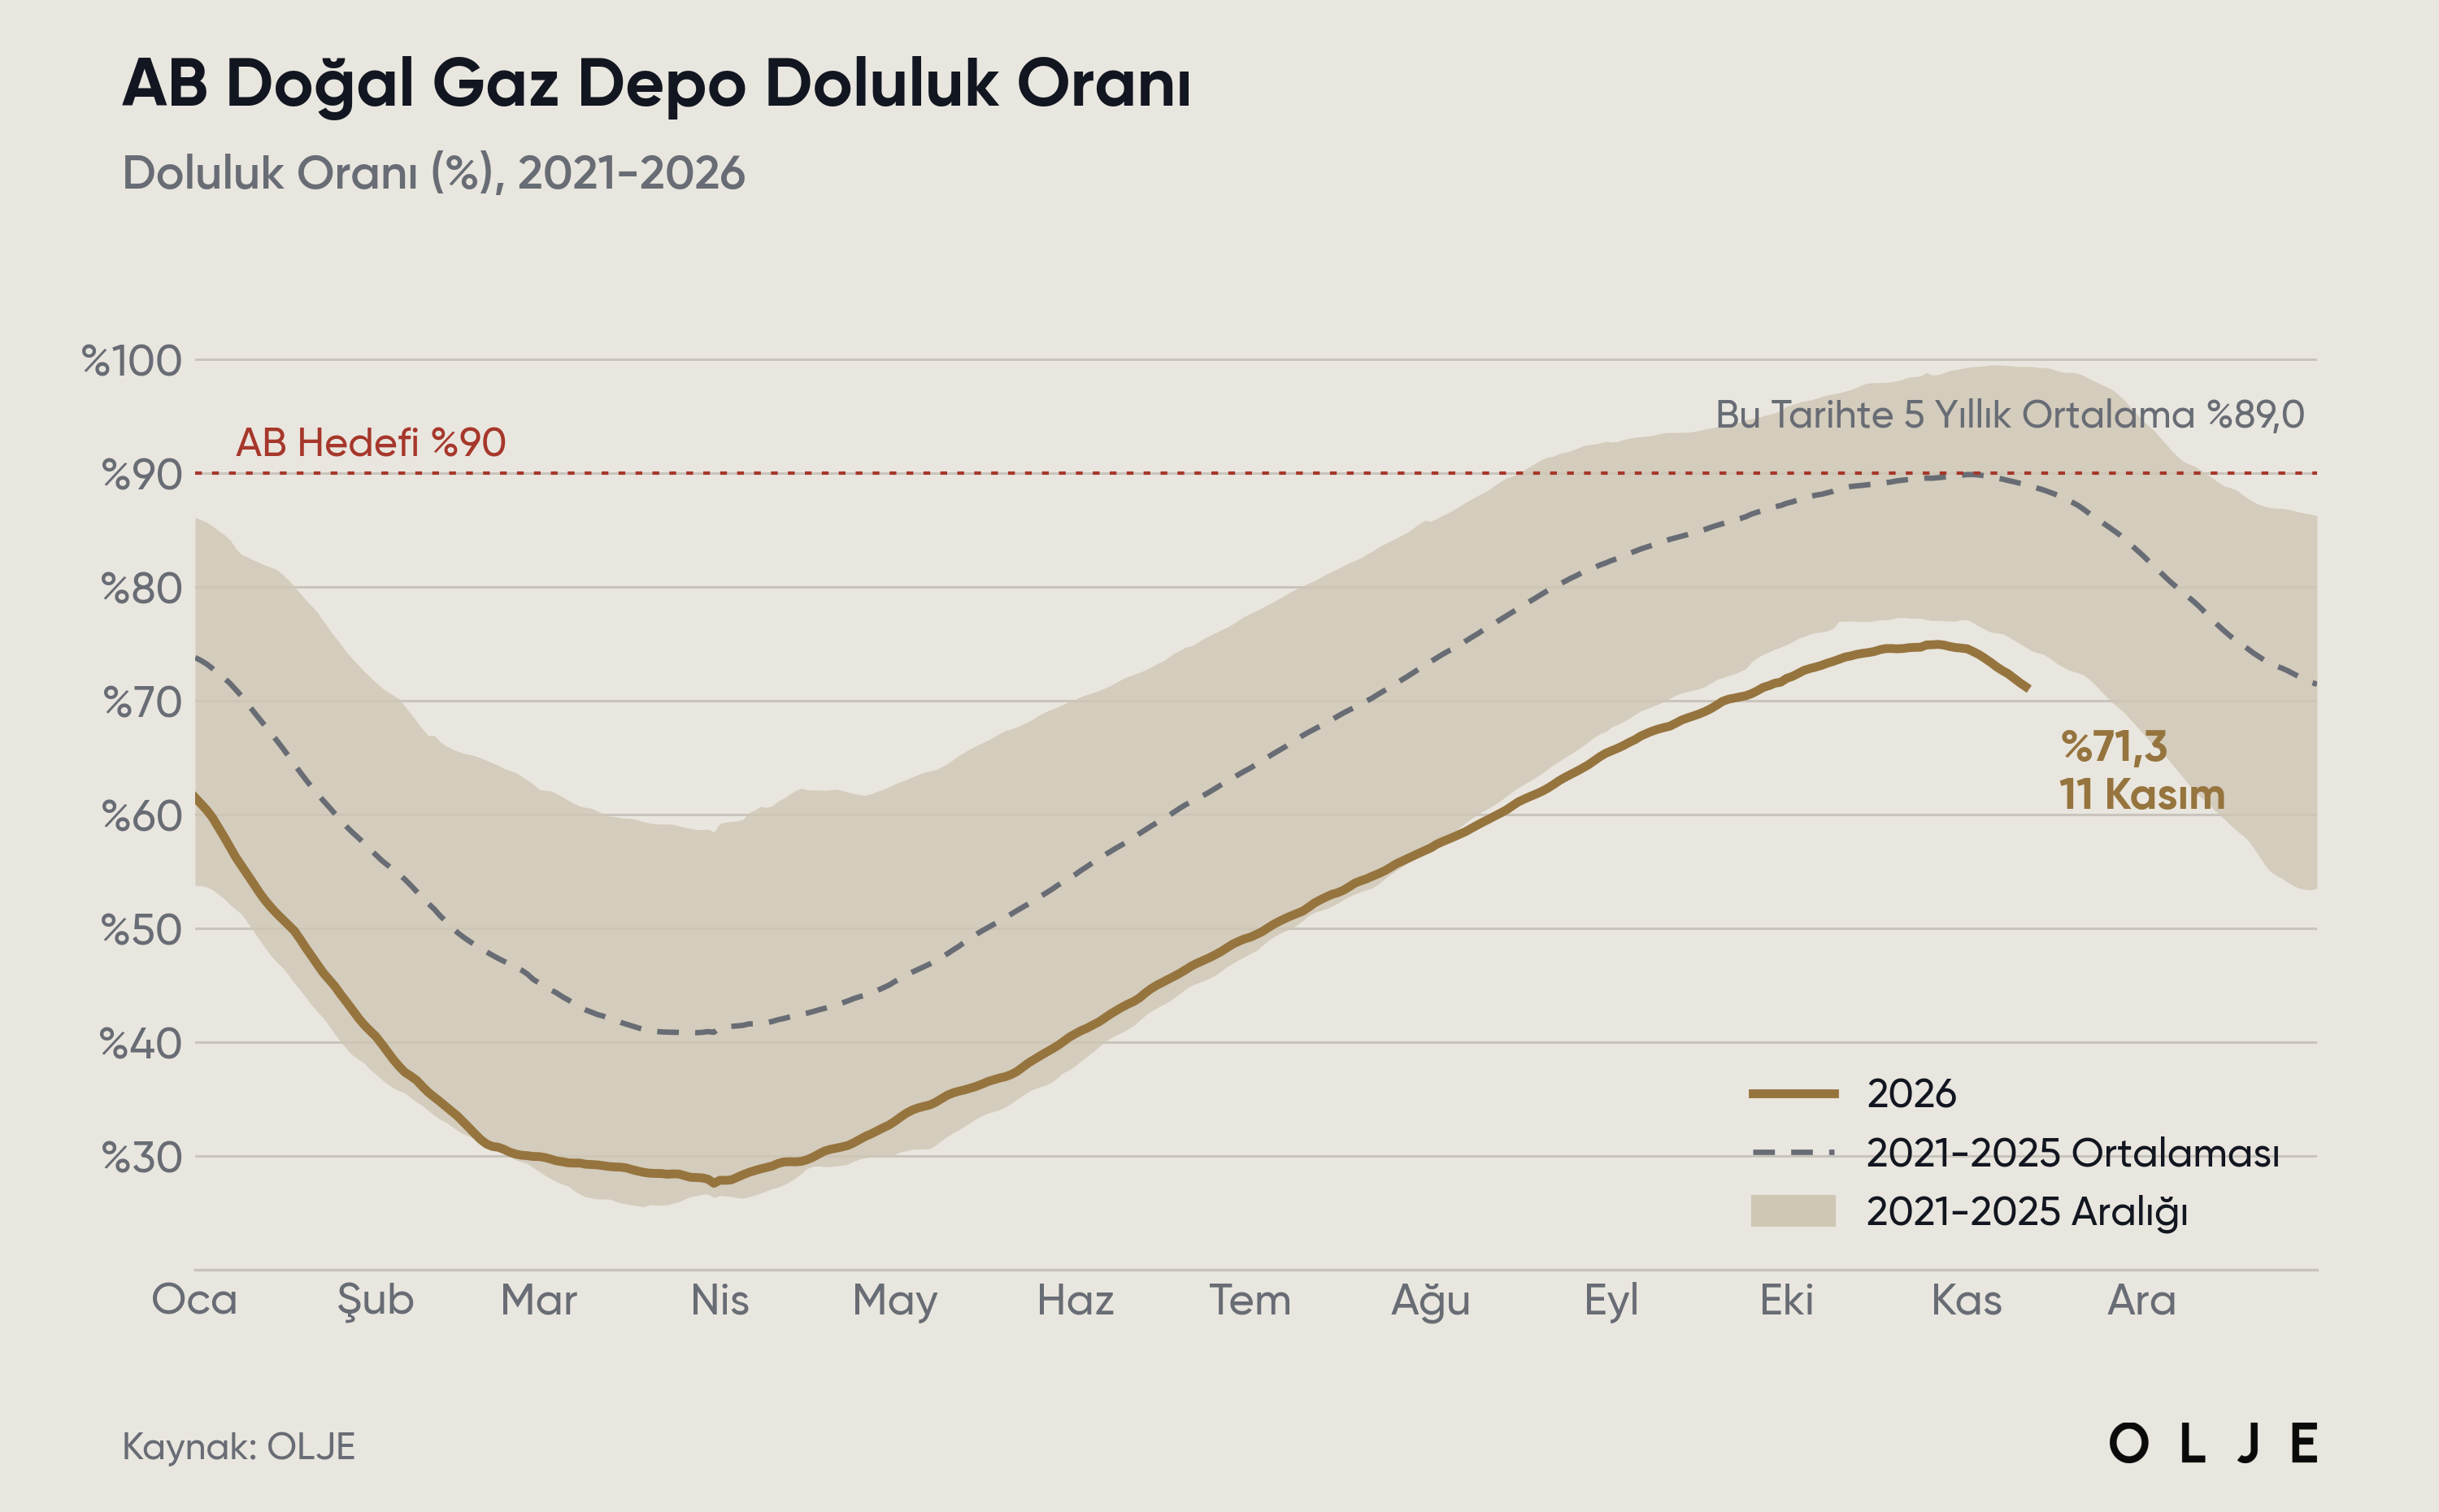
AB'de gaz depoları 27 Ekim'de %75,0 ile zirve yaptıktan sonra net çekiş dönemine girdi ve 11 Kasım itibarıyla %71,3'e geriledi; haftalık kayıp 2,5 puana ulaştı. Son beş yılda aynı tarihte doluluk ortalama %89,0 seviyesindeydi ve 2026 eğrisi ağustostan bu yana beş yıllık aralığın alt sınırının da altında ilerliyor. Ülke bazında İtalya %87,9, Fransa %79,1, Hollanda %62,2 ve Almanya %57,7 doluluk oranıyla ayrışırken Almanya kış hedefini tutturamadığı için devlet eliyle stratejik gaz rezervi oluşturmaya başladı. İngiltere Hazinesi ise hane halkına yönelik en kötü senaryo enerji desteği seçeneklerini değerlendiriyor.
Hürmüz'deki aksamanın LNG ticaretindeki etkisi kalıcılaşmaya başladı. Polonya'nın Orlen şirketi Katar ile yaptığı LNG anlaşmasından çekilerek ABD arzına yöneldi; Katar'ın savaş sonrası kaybettiği ilk büyük müşteri olan Orlen'in kararı, kurumun genişleme planları açısından da önemli bir kırılma olarak değerlendiriliyor. TTF ile Henry Hub arasındaki fark MMBtu başına 27 dolar seviyesinde seyrederken ABD'de depolar 30 Ekim haftasında 77 milyar fit küp artışla 3.801 milyar fit küpe ulaştı ve beş yıllık ortalamanın %1,1 üzerine çıktı.
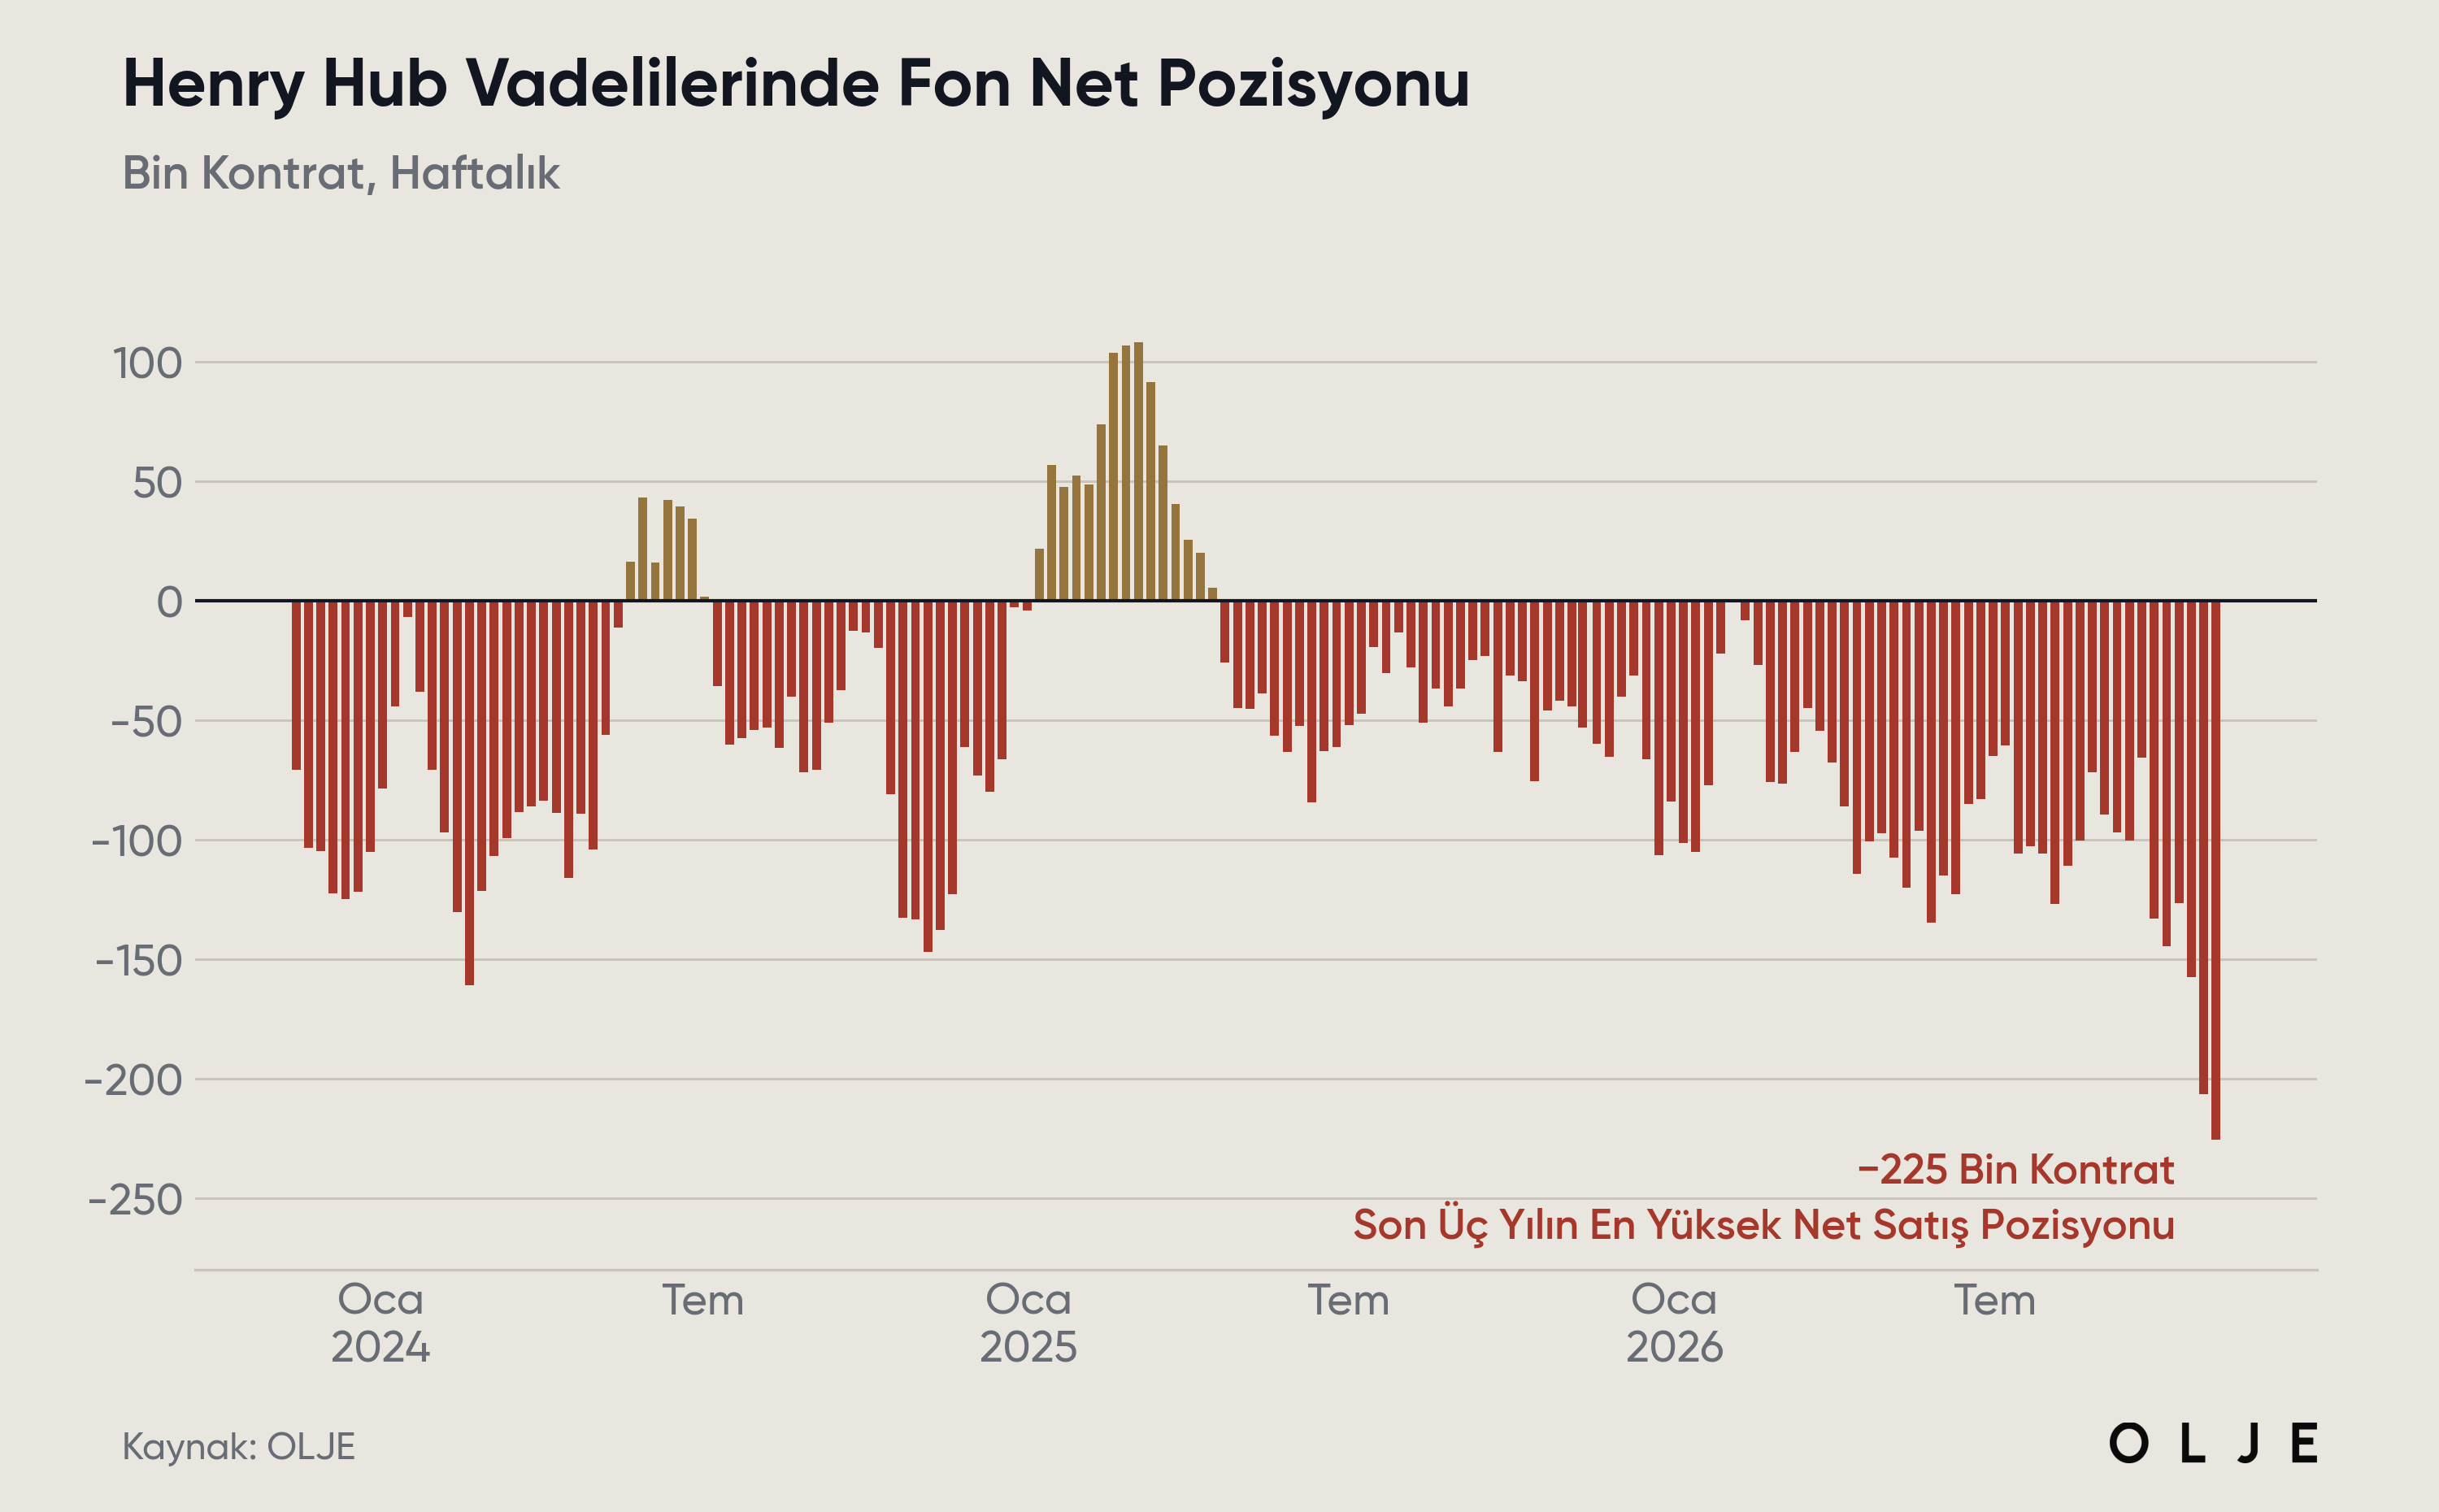
Gazın Avrupa'da elektrik fiyatlarının marjinal belirleyicisi olmayı sürdürmesiyle toptan elektrik fiyatları da yüksek seyrediyor; piyasa raporlarına göre Almanya'da gün öncesi fiyat kasımın ilk haftasında 300 euro/MWh'in üzerini gördükten sonra 205 euro/MWh civarına geriledi. OPEC'in aktardığı Dünya Bankası verilerine göre TTF ekimde aylık %12,1, yıllık %161,7 yükselirken pahalı gaz elektrik üretiminde kömüre geçişi teşvik etti ve Avustralya termal kömür fiyatları ekimde aylık %3,5, yıllık %41,7 arttı. Gazdan kömüre geçişin kış boyunca sürmesini ve Avrupa'nın karbon maliyetleri üzerinden elektrik fiyatlarına ek baskı yaratmasını bekliyoruz. Önümüzdeki iki haftaya ilişkin hava tahminleri Avrupa'da normale yakın sıcaklıklara işaret etse de iki ana hava modeli arasındaki ayrışma belirsizliğin yüksek olduğunu gösteriyor, opsiyon piyasasında yukarı yönlü korunma talebi ise belirgin (yukarı yönlü opsiyonların aşağı yönlülere primi: 12,5 puan). ABD'de fonların Henry Hub'daki net satış pozisyonu 225 bin kontratla son üç yılın en yüksek seviyesine ulaştı; olası bir soğuk hava dalgasında bu pozisyonların kapatılması (short squeeze) fiyatlarda sert yükselişlere yol açabilir.
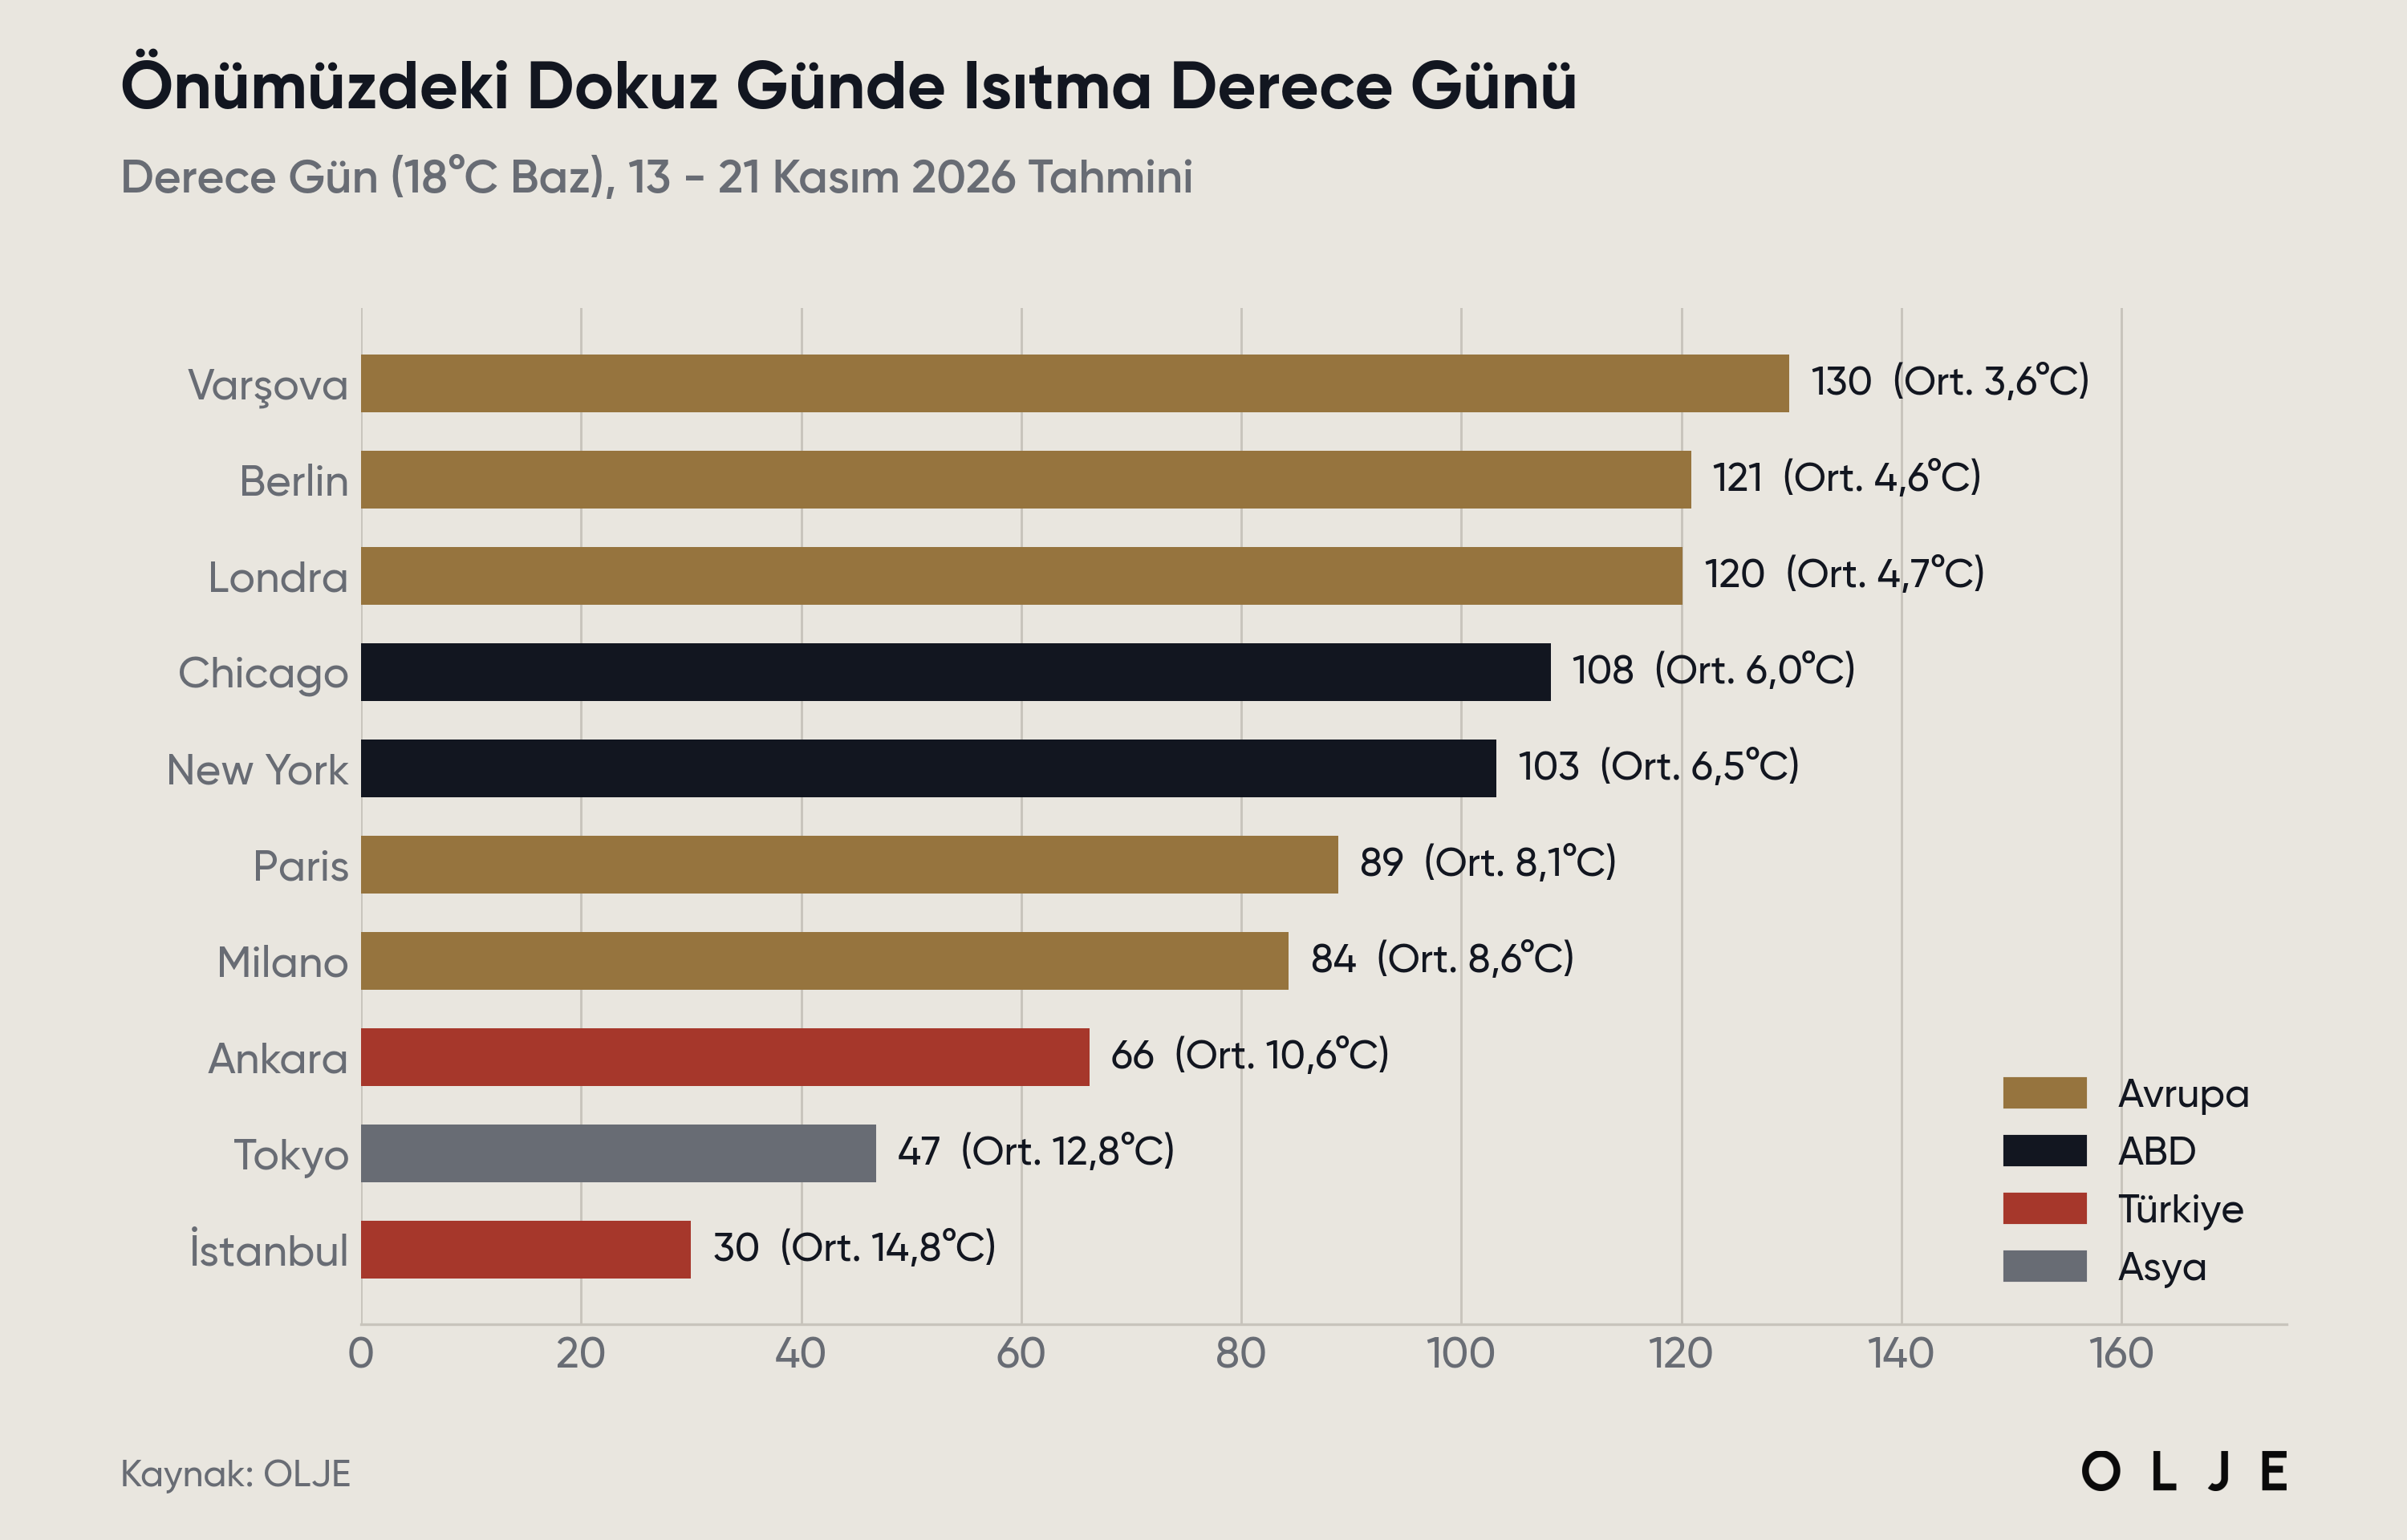
Kısa vadeli talebin ana belirleyicisi olan hava koşulları bölgeler arasında belirgin bir ayrışmaya işaret ediyor. 13-21 Kasım dönemine ilişkin tahminlere göre ısıtma derece günü (18°C baz) Avrupa'da 108,8 ile en yüksek seviyede bulunurken Varşova (130), Berlin (121) ve Londra (120) ısınma ihtiyacının en yoğun olduğu merkezler olarak öne çıkıyor; Paris (89) ve Milano (84) ise daha ılıman seyrediyor. ABD'de toplam 105,7 derece günle Avrupa'ya yakın bir ısınma ihtiyacı öngörülse de günlük ısıtma talebinin dönem başındaki 14,0 derece günden dönem sonunda 8,9 derece güne gerilemesi bekleniyor. Türkiye'de ise tablo tersine dönüyor: 48,1 derece günlük toplam düşük kalmakla birlikte günlük ısıtma talebi 3,7 derece günden 6,0 derece güne yükselirken Ankara'da (66) ısınma ihtiyacı İstanbul'un (30) iki katını aşıyor. Asya'da Tokyo'nun 46,8 derece günü bölgede ılık bir başlangıca işaret ediyor.
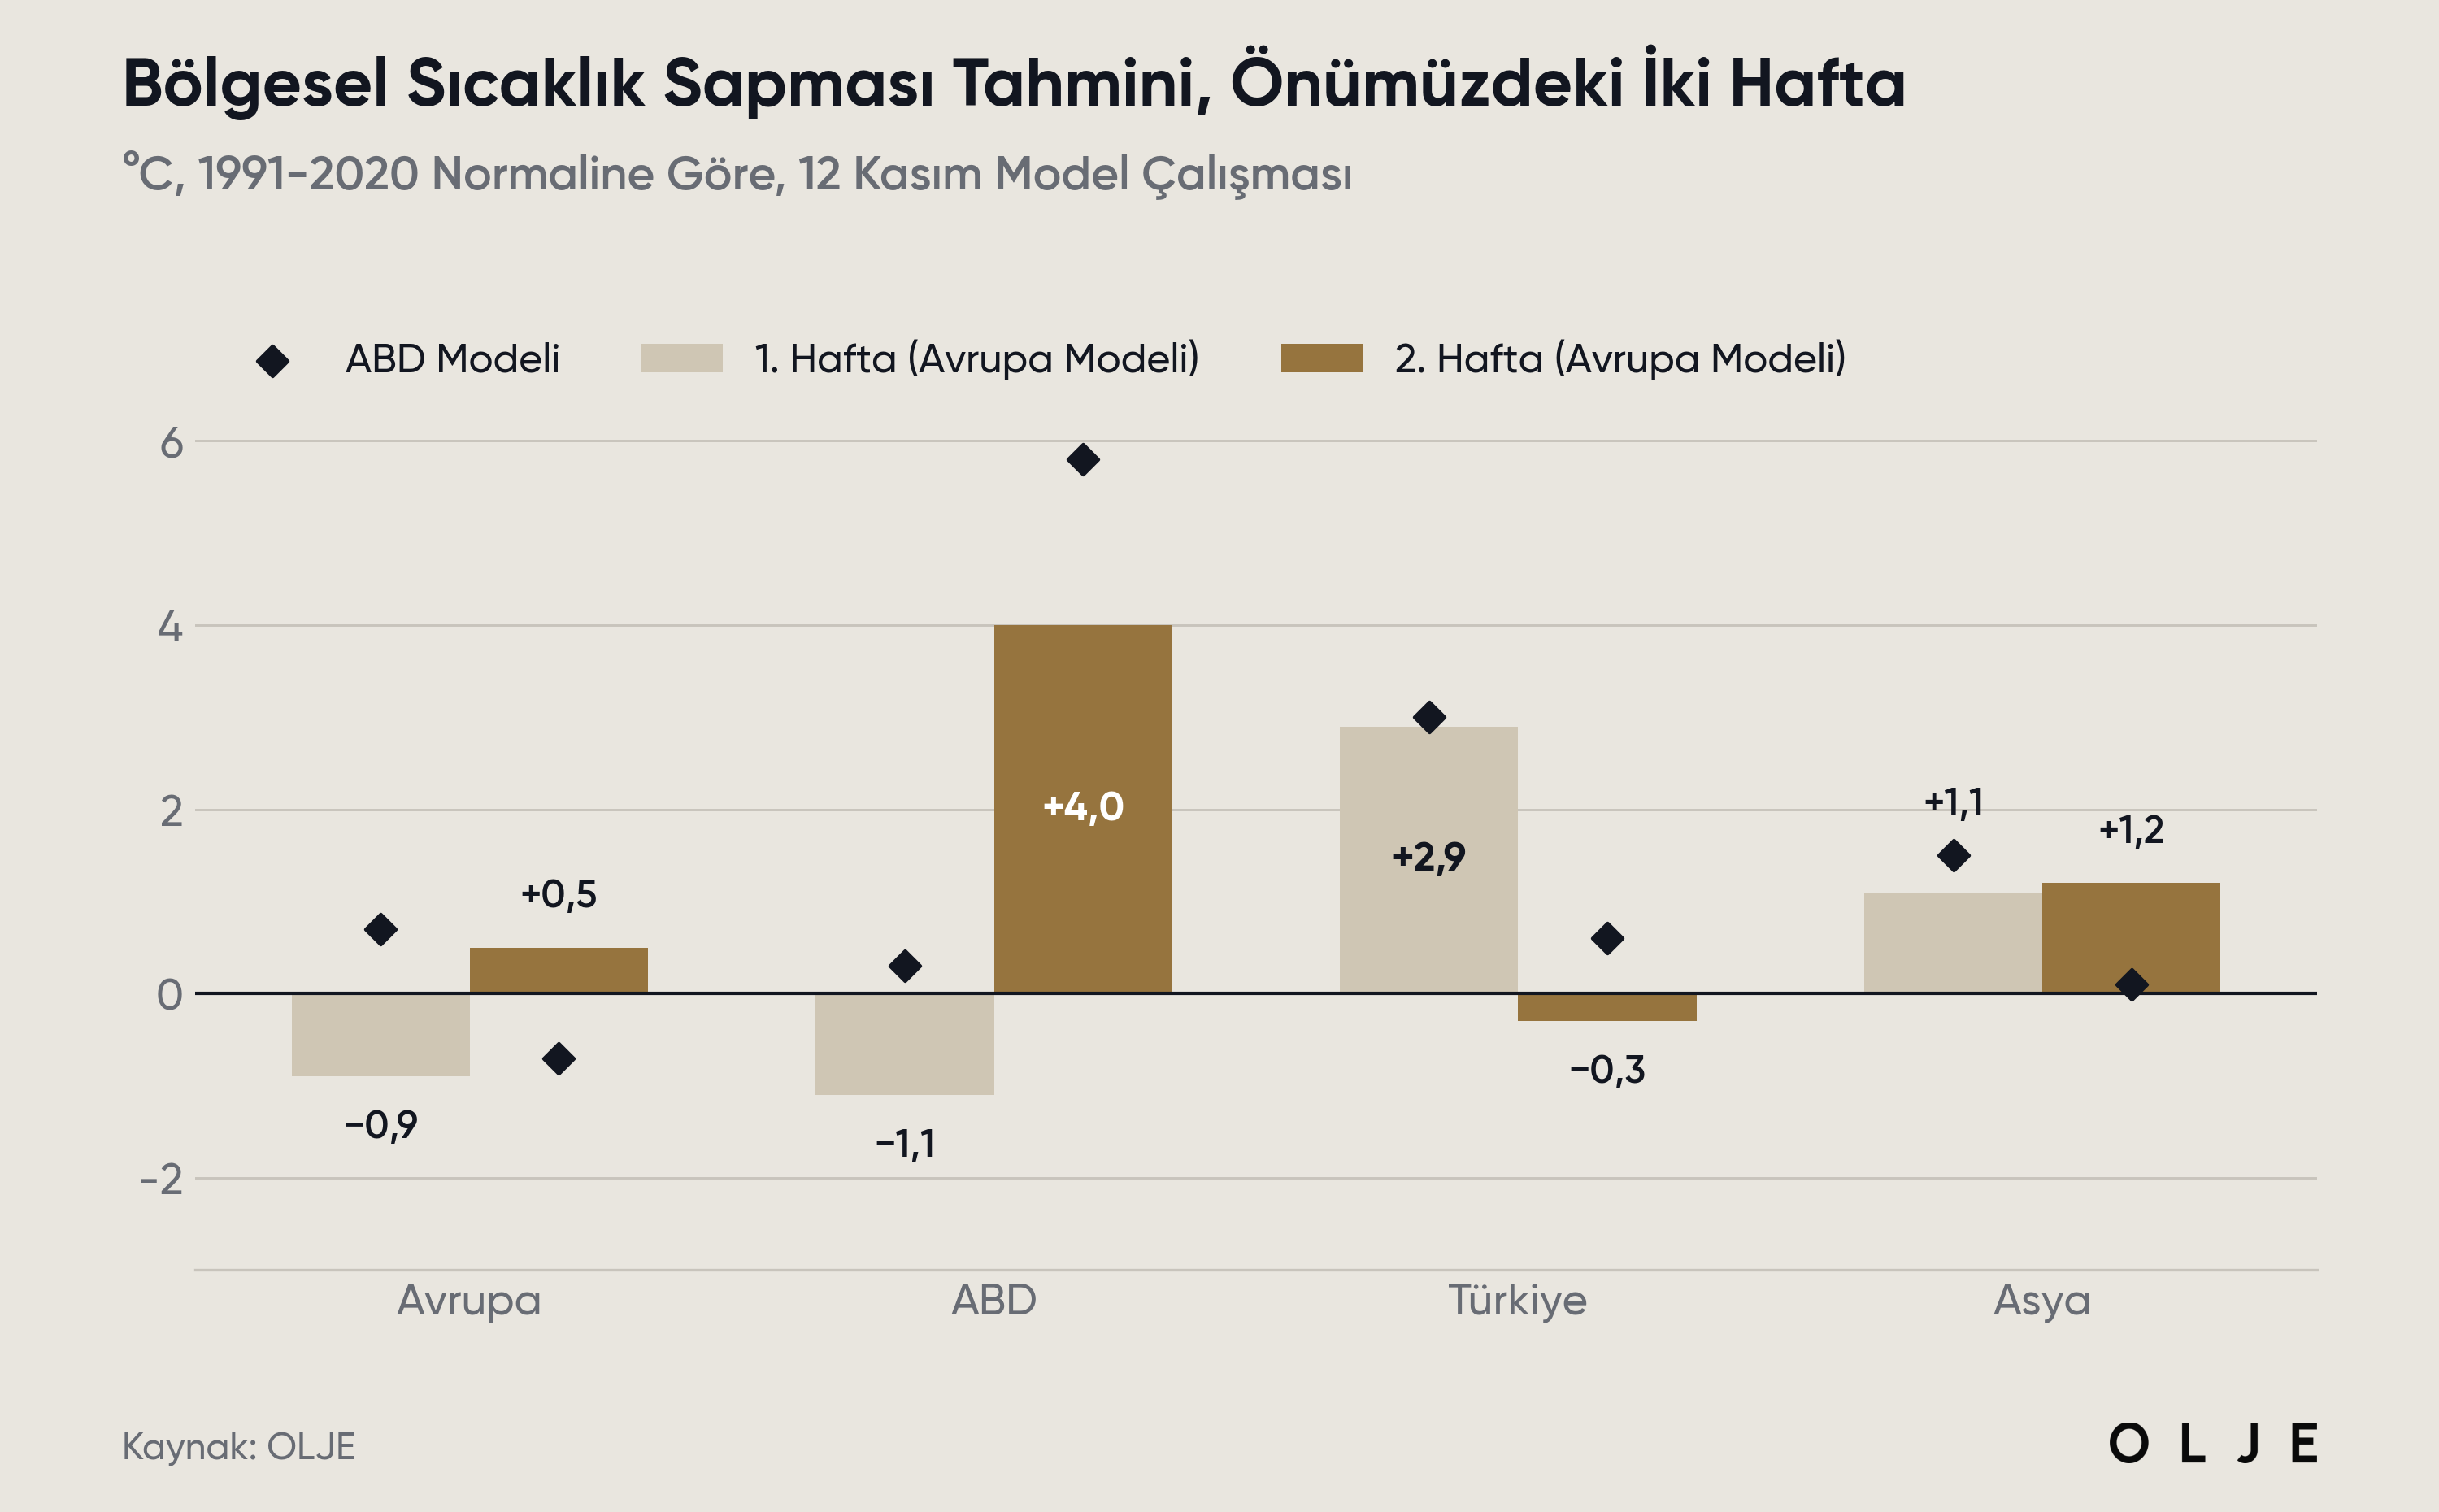
İki haftalık model tahminleri de bu ayrışmayı destekliyor. Avrupa'da Avrupa modeline göre ilk hafta normalin 0,9°C altında, ikinci hafta 0,5°C üzerinde seyrederken ABD modelinin her iki haftada ters yönde sinyal vermesi bölgedeki tahmin belirsizliğinin yüksek olduğunu gösteriyor. ABD'de ikinci hafta için iki model de belirgin bir ılınma öngörüyor (Avrupa modeli: +4,0°C, ABD modeli: +5,8°C); Türkiye'de ilk hafta normalin yaklaşık 3°C üzerinde başlayan sıcaklıkların ikinci hafta normale dönmesi, Asya'da ise iki hafta boyunca normalin üzerinde kalması bekleniyor. ABD'de ikinci haftadaki ılınmanın Henry Hub üzerinde kısa vadeli baskı yaratmasını ve fonların net satış pozisyonunu destekleyen bu tablonun kısa pozisyon kapatma (short squeeze) riskini aralık ayına ertelemesini bekliyoruz. Asya'daki ılık seyrin LNG kargolarında Avrupa ile Asya arasındaki rekabeti geçici olarak hafifletmesini ve TTF üzerinde sınırlı bir rahatlama sağlamasını öngörüyoruz; ancak Avrupa'da modellerin ayrıştığı ve depoların zaten düşük olduğu bir ortamda tahminlerin soğuk yönde revize edilmesinin fiyatlara asimetrik biçimde yansıyacağını düşünüyoruz. Türkiye'de kasımın son haftasında beklenen soğumanın konut kaynaklı gaz talebini artırarak BOTAŞ'ın ithalat ve depo çekiş ihtiyacını yükseltmesi bekleniyor.
Mevcut çekiş hızının sürmesi halinde AB depolarının kışın ikinci yarısında kritik seviyelere yaklaşacağını ve TTF'de kış boyunca yukarı yönlü risklerin baskın kalacağını değerlendiriyoruz. Orlen'in kararını münferit bir gelişme olarak görmüyoruz; Hürmüz riskinin kalıcılaşmasıyla Avrupalı alıcıların uzun vadeli tedarikte ABD LNG'sine yönelmesini, bunun da Avrupa'nın enerji faturasında ABD'ye bağımlılığı artırmasını bekliyoruz. ABD'de ise depoların ortalamanın üzerinde olması ile fonların aşırı kısa pozisyonu arasındaki dengeyi havanın belirleyeceğini, aralık ayında beklenenden soğuk bir dönemin Henry Hub'da sert bir yukarı hareketi tetikleme olasılığını yüksek gördüğümüzü belirtmek isteriz.
Tema: Elektrik, Enerjinin Yeni Darboğazı
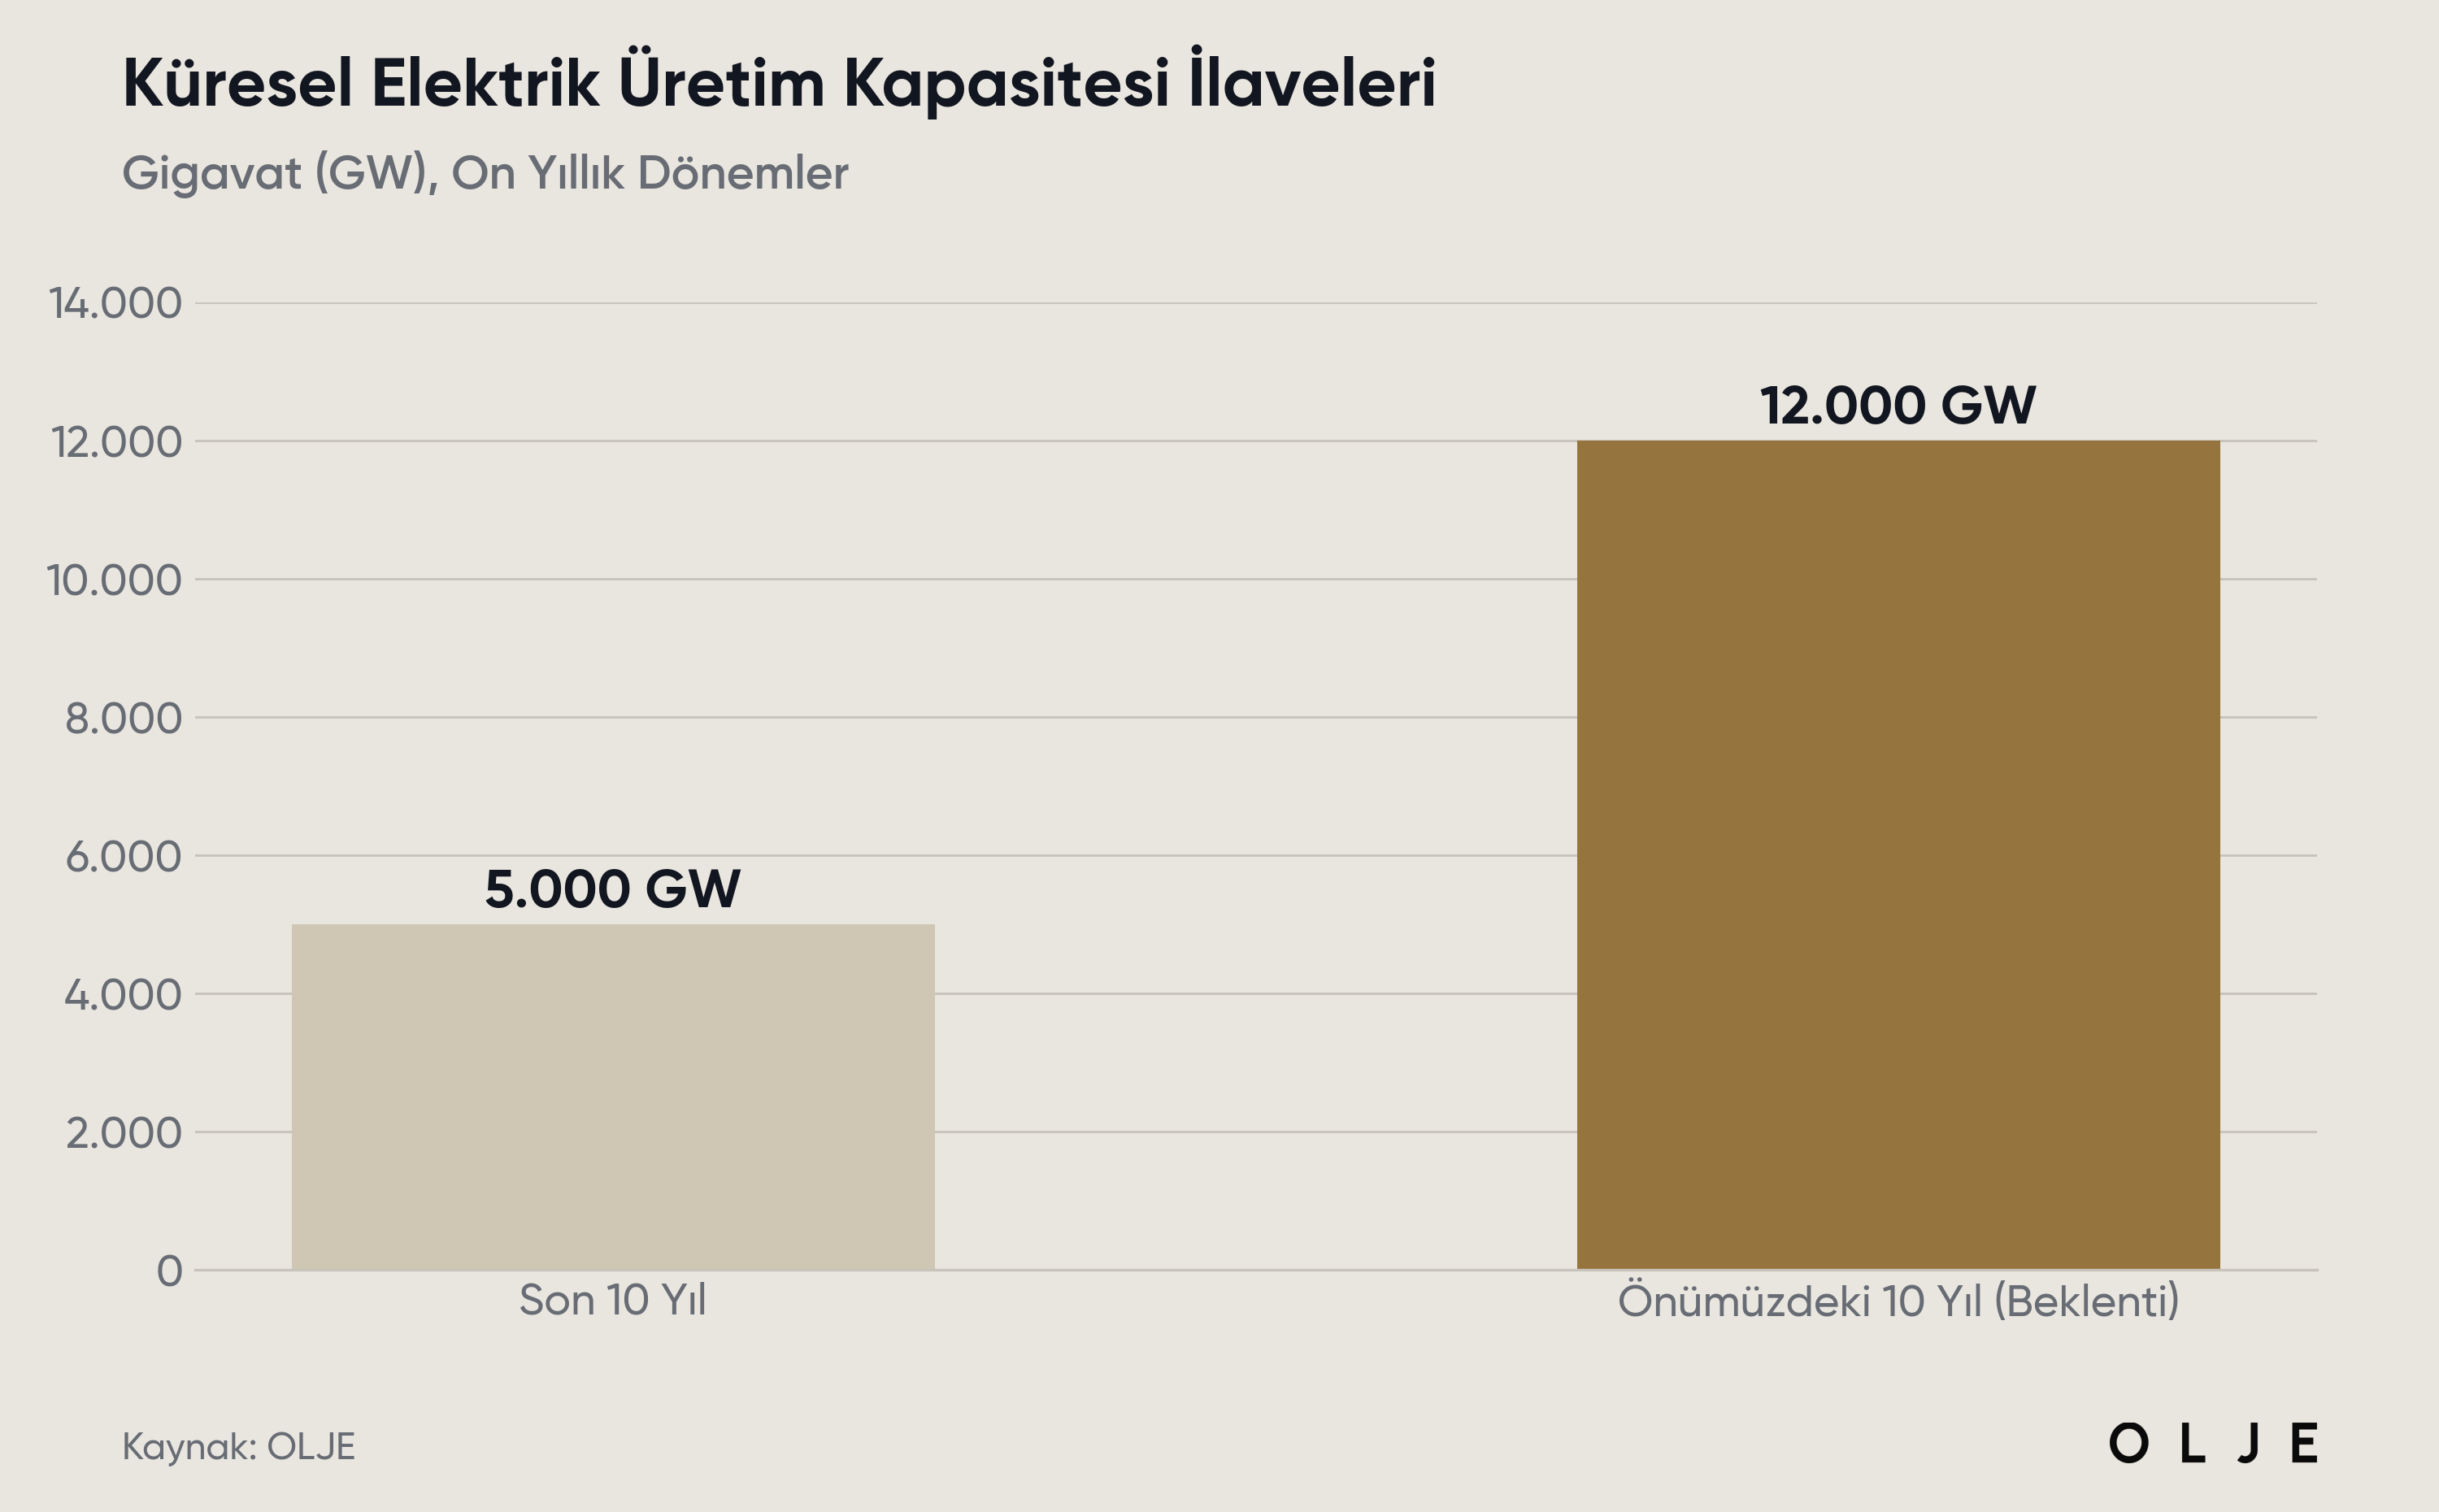
IEA Başkanı Fatih Birol 13 Kasım'da Antalya'daki COP31'de dünyanın kömür, petrol ve gaz döneminden "elektrik çağına" geçtiğini belirterek önümüzdeki on yılda yaklaşık 12.000 GW yeni üretim kapasitesi beklediklerini açıkladı; bu rakam son on yılda eklenen yaklaşık 5.000 GW'ın iki katından fazla. IEA'nın Türkiye ve Avustralya'nın talebiyle COP31 için hazırladığı elektrifikasyon raporuna göre elektrik nihai enerji tüketiminin yaklaşık %23'ünü karşılıyor ve küresel ekonomik faaliyetin neredeyse yarısına güç veriyor; kurum bu payın 2035'e kadar %35'e yükseltilmesini öneriyor. Küresel elektrik talebi 2025'te yaklaşık %3 artışla toplam enerji talebindeki büyümenin iki katı hızla genişledi.
ABD'de dönüşümün maliyeti seçim gündemine taşındı. EIA verilerine göre konut elektrik fiyatları 2024'ten bu yana ülke genelinde %10'un üzerinde artarken yeni veri merkezlerinin yoğunlaştığı Ohio'da son iki yıldaki artış %20'yi aştı; ekim TÜFE'sinde elektrik endeksi aylık %0,9 yükseldi. Şebeke bağlantısı için bekleme sürelerinin yedi yıla kadar uzaması şirketleri tesis içi üretime yöneltiyor: uçak motorlarından dönüştürülen gaz türbinleri veri merkezlerinde devreye alınırken Alaska'da doğal gazla çalışacak büyük bir veri merkezine 50 yıllık arazi tahsisi onaylandı. BloombergNEF veri merkezlerini besleyecek gaz santrallerinin ABD elektrik sektörü emisyonlarını yaklaşık %10 artıracağını hesaplarken, federal makamlar Teksas'ta gelişmiş nükleer reaktörlerin inşasına onay verdi.
Yapay zeka yatırımlarının fiyattan bağımsız bir elektrik talebi yaratması, gaz talebini desteklerken elektrik faturaları üzerinden hane halkı enflasyonuna ve siyasete yansıyor. ABD'de 36 valilik yarışının 29'unda kazanan aday, veri merkezi tarifelerini ve şebeke maliyetlerinin büyük tüketiciler ile haneler arasındaki dağılımını belirleyen eyalet kamu hizmetleri komisyonunun başkanını atıyor; veri merkezi yatırımlarının hızını önümüzdeki dönemde federal politikadan çok eyalet düzenlemelerinin belirlemesini bekliyoruz. Avrupa'da yüksek gaz fiyatları elektrik maliyetlerini yukarıda tutarken İngiltere'de artan elektrik maliyetleri yeşil dönüşüm hedeflerinin yeniden tartışılmasına yol açıyor.
Şirketlerin şebekeyi beklemek yerine elektriği kendileri üretmeye yönelmesini geçici bir çözüm değil, yapısal bir eğilim olarak yorumluyoruz. Eski uçak motorlarından dönüştürülen türbinler gibi düşük verimli çözümler maliyeti yüksek tuttuğundan, önümüzdeki dönemde gaz türbini, nükleer, jeotermal ve hidrojen gibi kesintisiz (baz yük) üretim kaynaklarına yönelik yatırımların hızlanmasını bekliyoruz. Bu çerçevede yapay zeka şirketlerinin değerlemesinde elektriğe erişimin, çip tedariki kadar belirleyici bir kriter haline geleceğini öngörüyoruz. Elektrik faturaları üzerindeki siyasi baskının ise ABD'de kamu hizmeti şirketlerinin tarife artış taleplerini sınırlayacağını ve veri merkezlerine şebeke maliyetinden daha büyük pay yükleyen düzenlemelerin yaygınlaşacağını düşünüyoruz.
Türkiye'de gün öncesi piyasasında ortalama elektrik fiyatı (PTF) ekim sonunda 3.200-3.700 TL/MWh bandında seyrederken 13 Kasım için 2.499,99 TL/MWh olarak açıklandı. Yurt içinde ayın öne çıkan elektrik başlıkları, Kanada ile altı reaktörlük yeni bir nükleer santral projesi için fizibilite ve ön tasarım aşamasına geçilmesi (TÜNAŞ ile Candu Energy anlaşması) ve TEİAŞ ile Hitachi Energy arasında iletim şebekesine yönelik iş birliği oldu. Baz yük üretimi tarafında ise TPAO ile Baker Hughes 12 Kasım'da COP31'de yeni nesil jeotermal (geliştirilmiş jeotermal sistemler, EGS) için bir anlaşma imzaladı. Yaklaşık 1,8 GW kurulu güçle Avrupa'nın en büyük, dünyanın dördüncü büyük jeotermal elektrik üreticisi olan Türkiye'de mevcut üretimin tamamı doğal sıcak su ve buhar rezervuarlarına dayanırken, EGS derindeki sıcak ve kuru kayaya su enjekte ederek rezervuar koşullarını yapay olarak oluşturuyor ve jeotermal üretimi bugünkü sahaların dışına taşıma potansiyeli taşıyor. Anlaşma, TPAO ve MTA verileriyle ülke genelinde potansiyel değerlendirmesiyle başlayıp kuyu yeri ve tasarım çalışmaları, pilot sondaj ve ticari ölçekli geliştirme aşamalarıyla ilerleyecek. Jeotermalin ABD'de de iki partinin desteğini koruyan sınırlı sayıdaki enerji alanından biri olması, teknolojinin finansman ve tedarik zinciri açısından önümüzdeki dönemde ivme kazanabileceğine işaret ediyor. COP31'de küresel bir elektrifikasyon taahhüdünün çıkıp çıkmayacağı ve ABD'de yeni eyalet yönetimlerinin veri merkezi izinlerine ilişkin ilk adımları önümüzdeki dönemde takip edilecek; uranyum ve bakırdaki son bir aylık geri çekilme (sırasıyla %-10,4 ve %-5,6) temanın uzun vadeli görünümü ile kısa vadeli fiyatlama arasındaki ayrışmayı yansıtıyor.
ABD Ara Seçimleri: Kongre Değişti, Enerji Politikasının Yönü Değil
Demokratlar 3 Kasım'da Kongre'nin iki kanadında da çoğunluğu kazandı. Senato'da Iowa, Kansas, Ohio, Maine, Kuzey Karolina, Güney Karolina ve Teksas'ta yedi sandalyeyi Cumhuriyetçilerden alan parti 54 sandalyeye ulaştı (Cumhuriyetçiler: 44; Alaska ve Mississippi'de sonuçlar kesinleşmedi ancak çoğunluğu etkilemiyor). Temsilciler Meclisi'nde tüm oylar sayıldığında Demokratların 251 ile 268 arasında sandalyeye sahip olması bekleniyor. Valilik yarışlarında Georgia, Iowa, Nevada, Ohio ve Teksas Demokratlara geçerken Arizona, Maine, Michigan ve Wisconsin'de parti koltuklarını korudu. Başkan Yardımcısı Vance yenilgiyi savaşa bağladı.
Başkanın veto yetkisi korunuyor ve bir vetonun aşılması için gereken 67 senatör ile 290 milletvekili eşiği yeni çoğunluğun belirgin biçimde üzerinde. Rystad Energy'nin seçim sonrası değerlendirmesine göre son beş başkanlık döneminde 84 vetonun 81'i başkanın partisinin bir kanadı kaybetmesinin ardından geldi ve bu dönemlerde çıkarılan kamu yasası sayısı ortalama 391 ile diğer dönemlerin (514) belirgin biçimde altında kaldı. Yeni Kongre'nin temel kaldıracı bu nedenle yasa yapmaktan çok bütçe ve atamalar üzerindeki kontrol olacak.
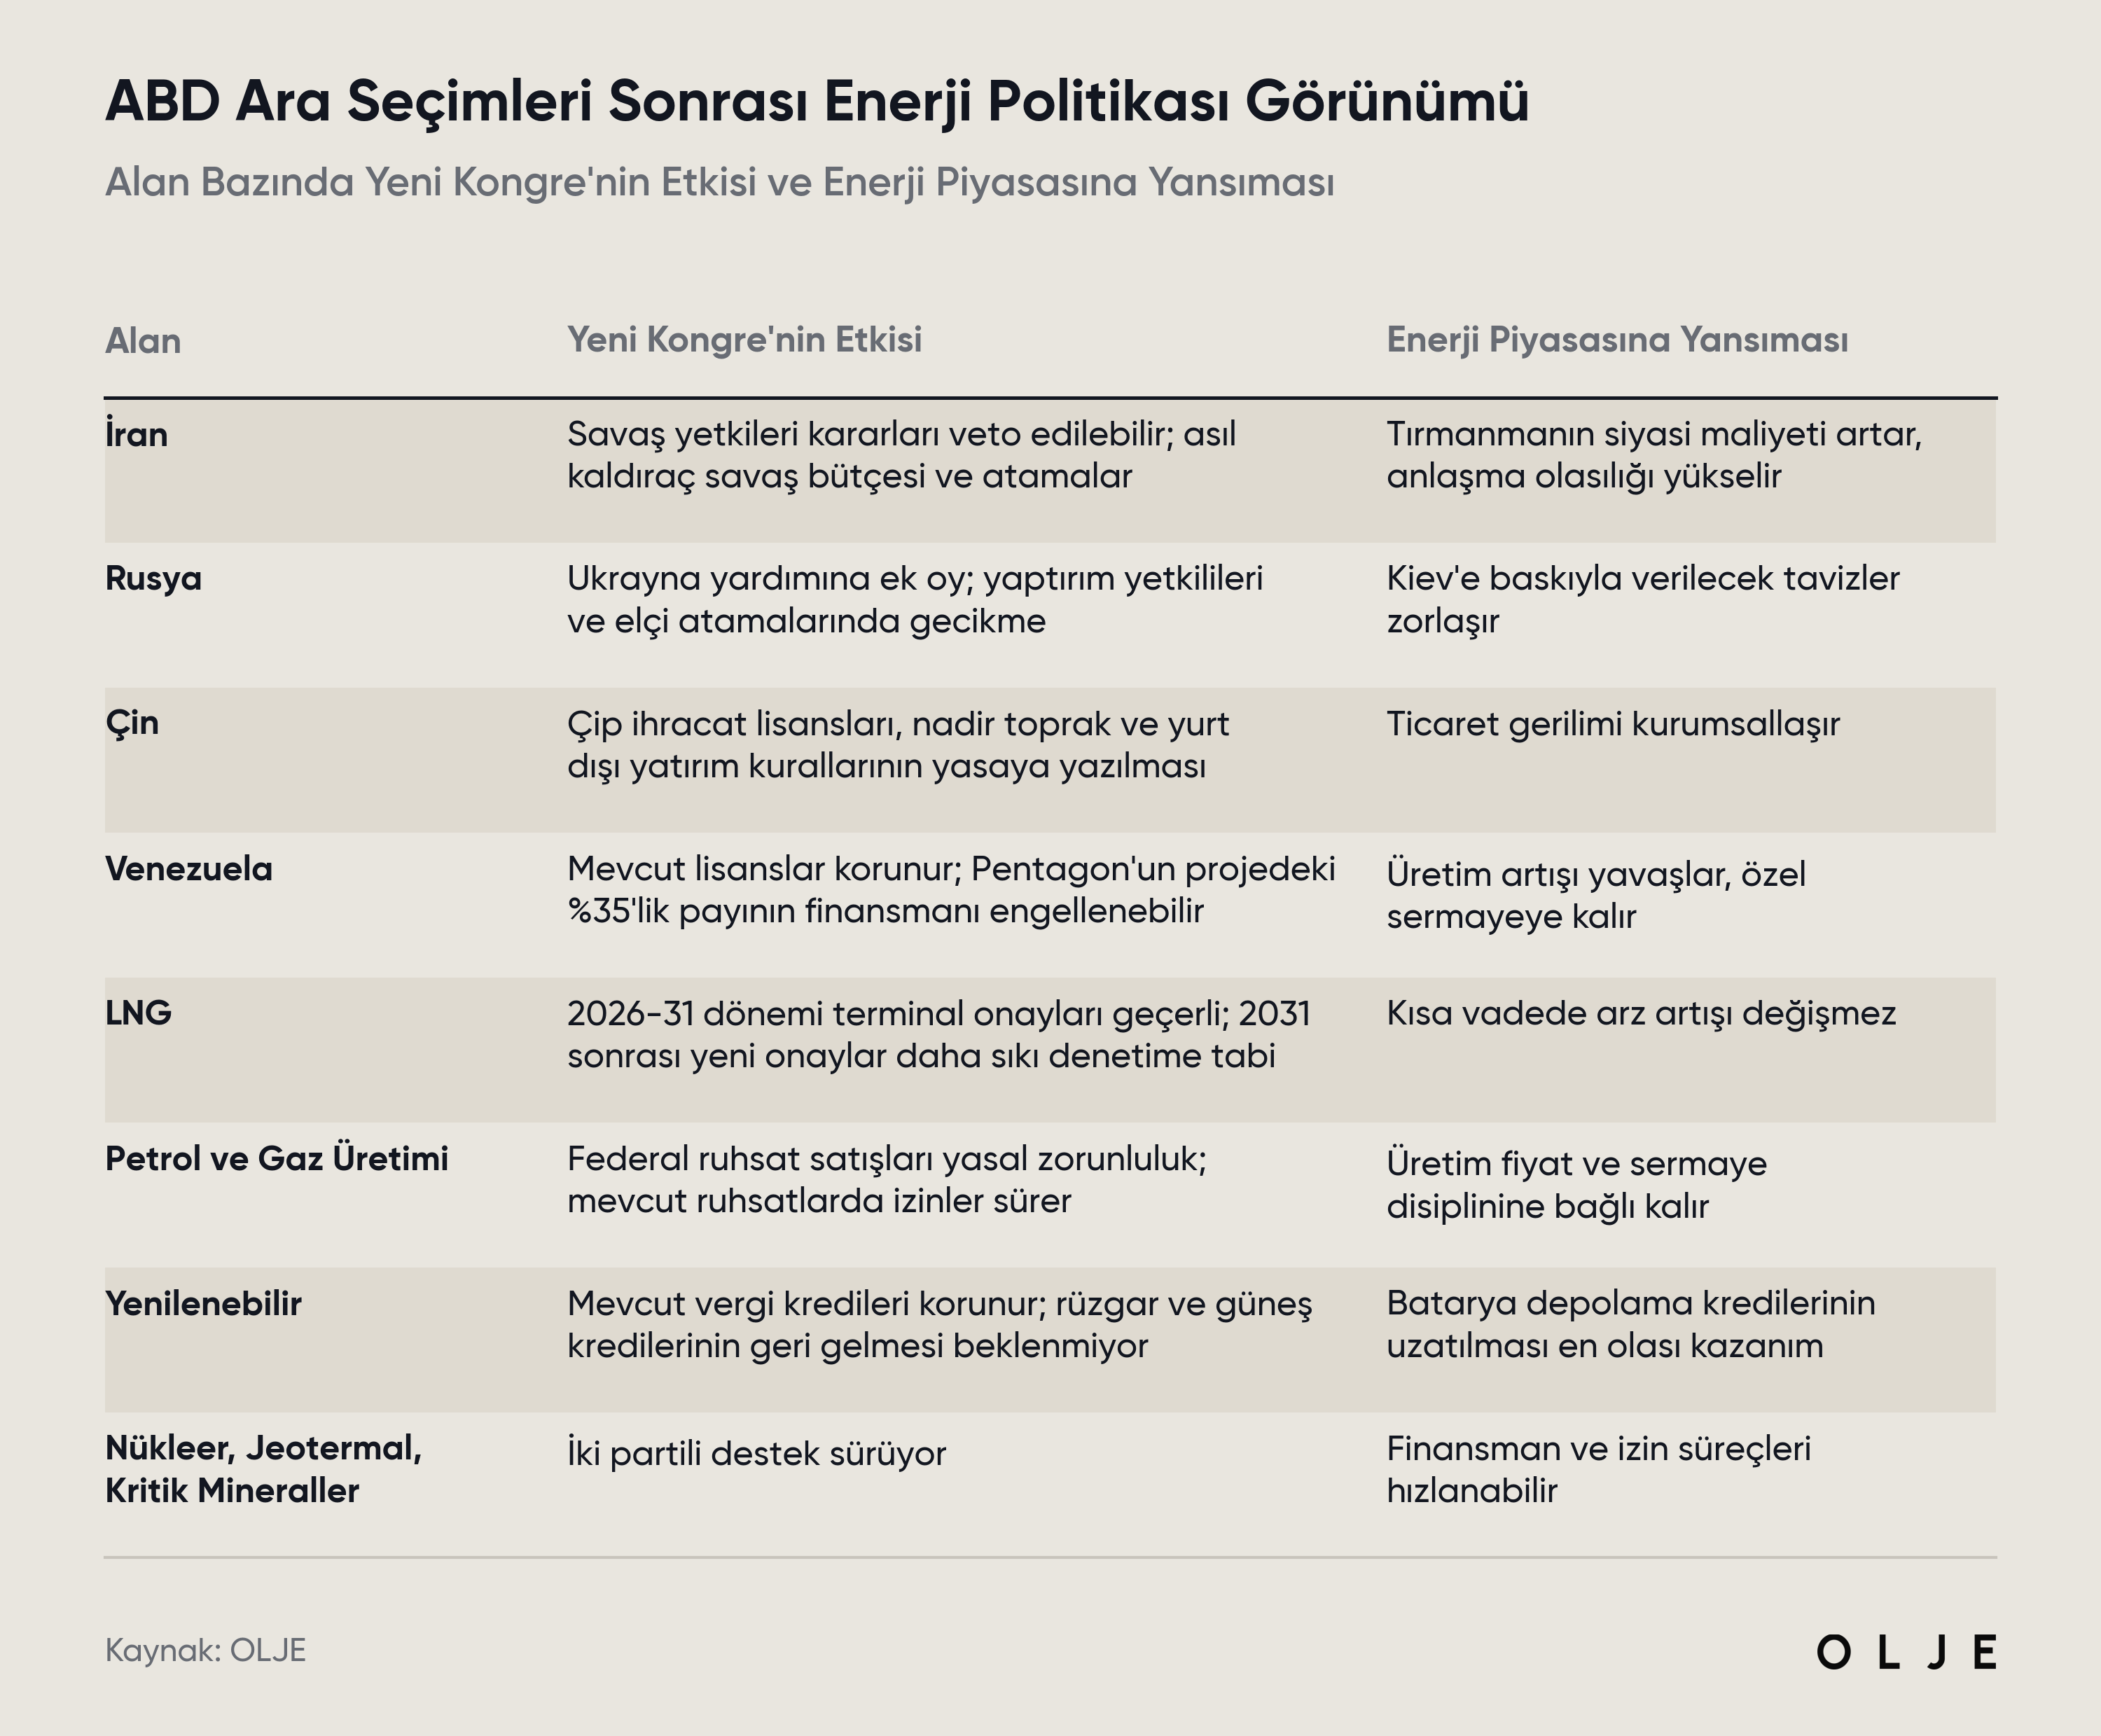
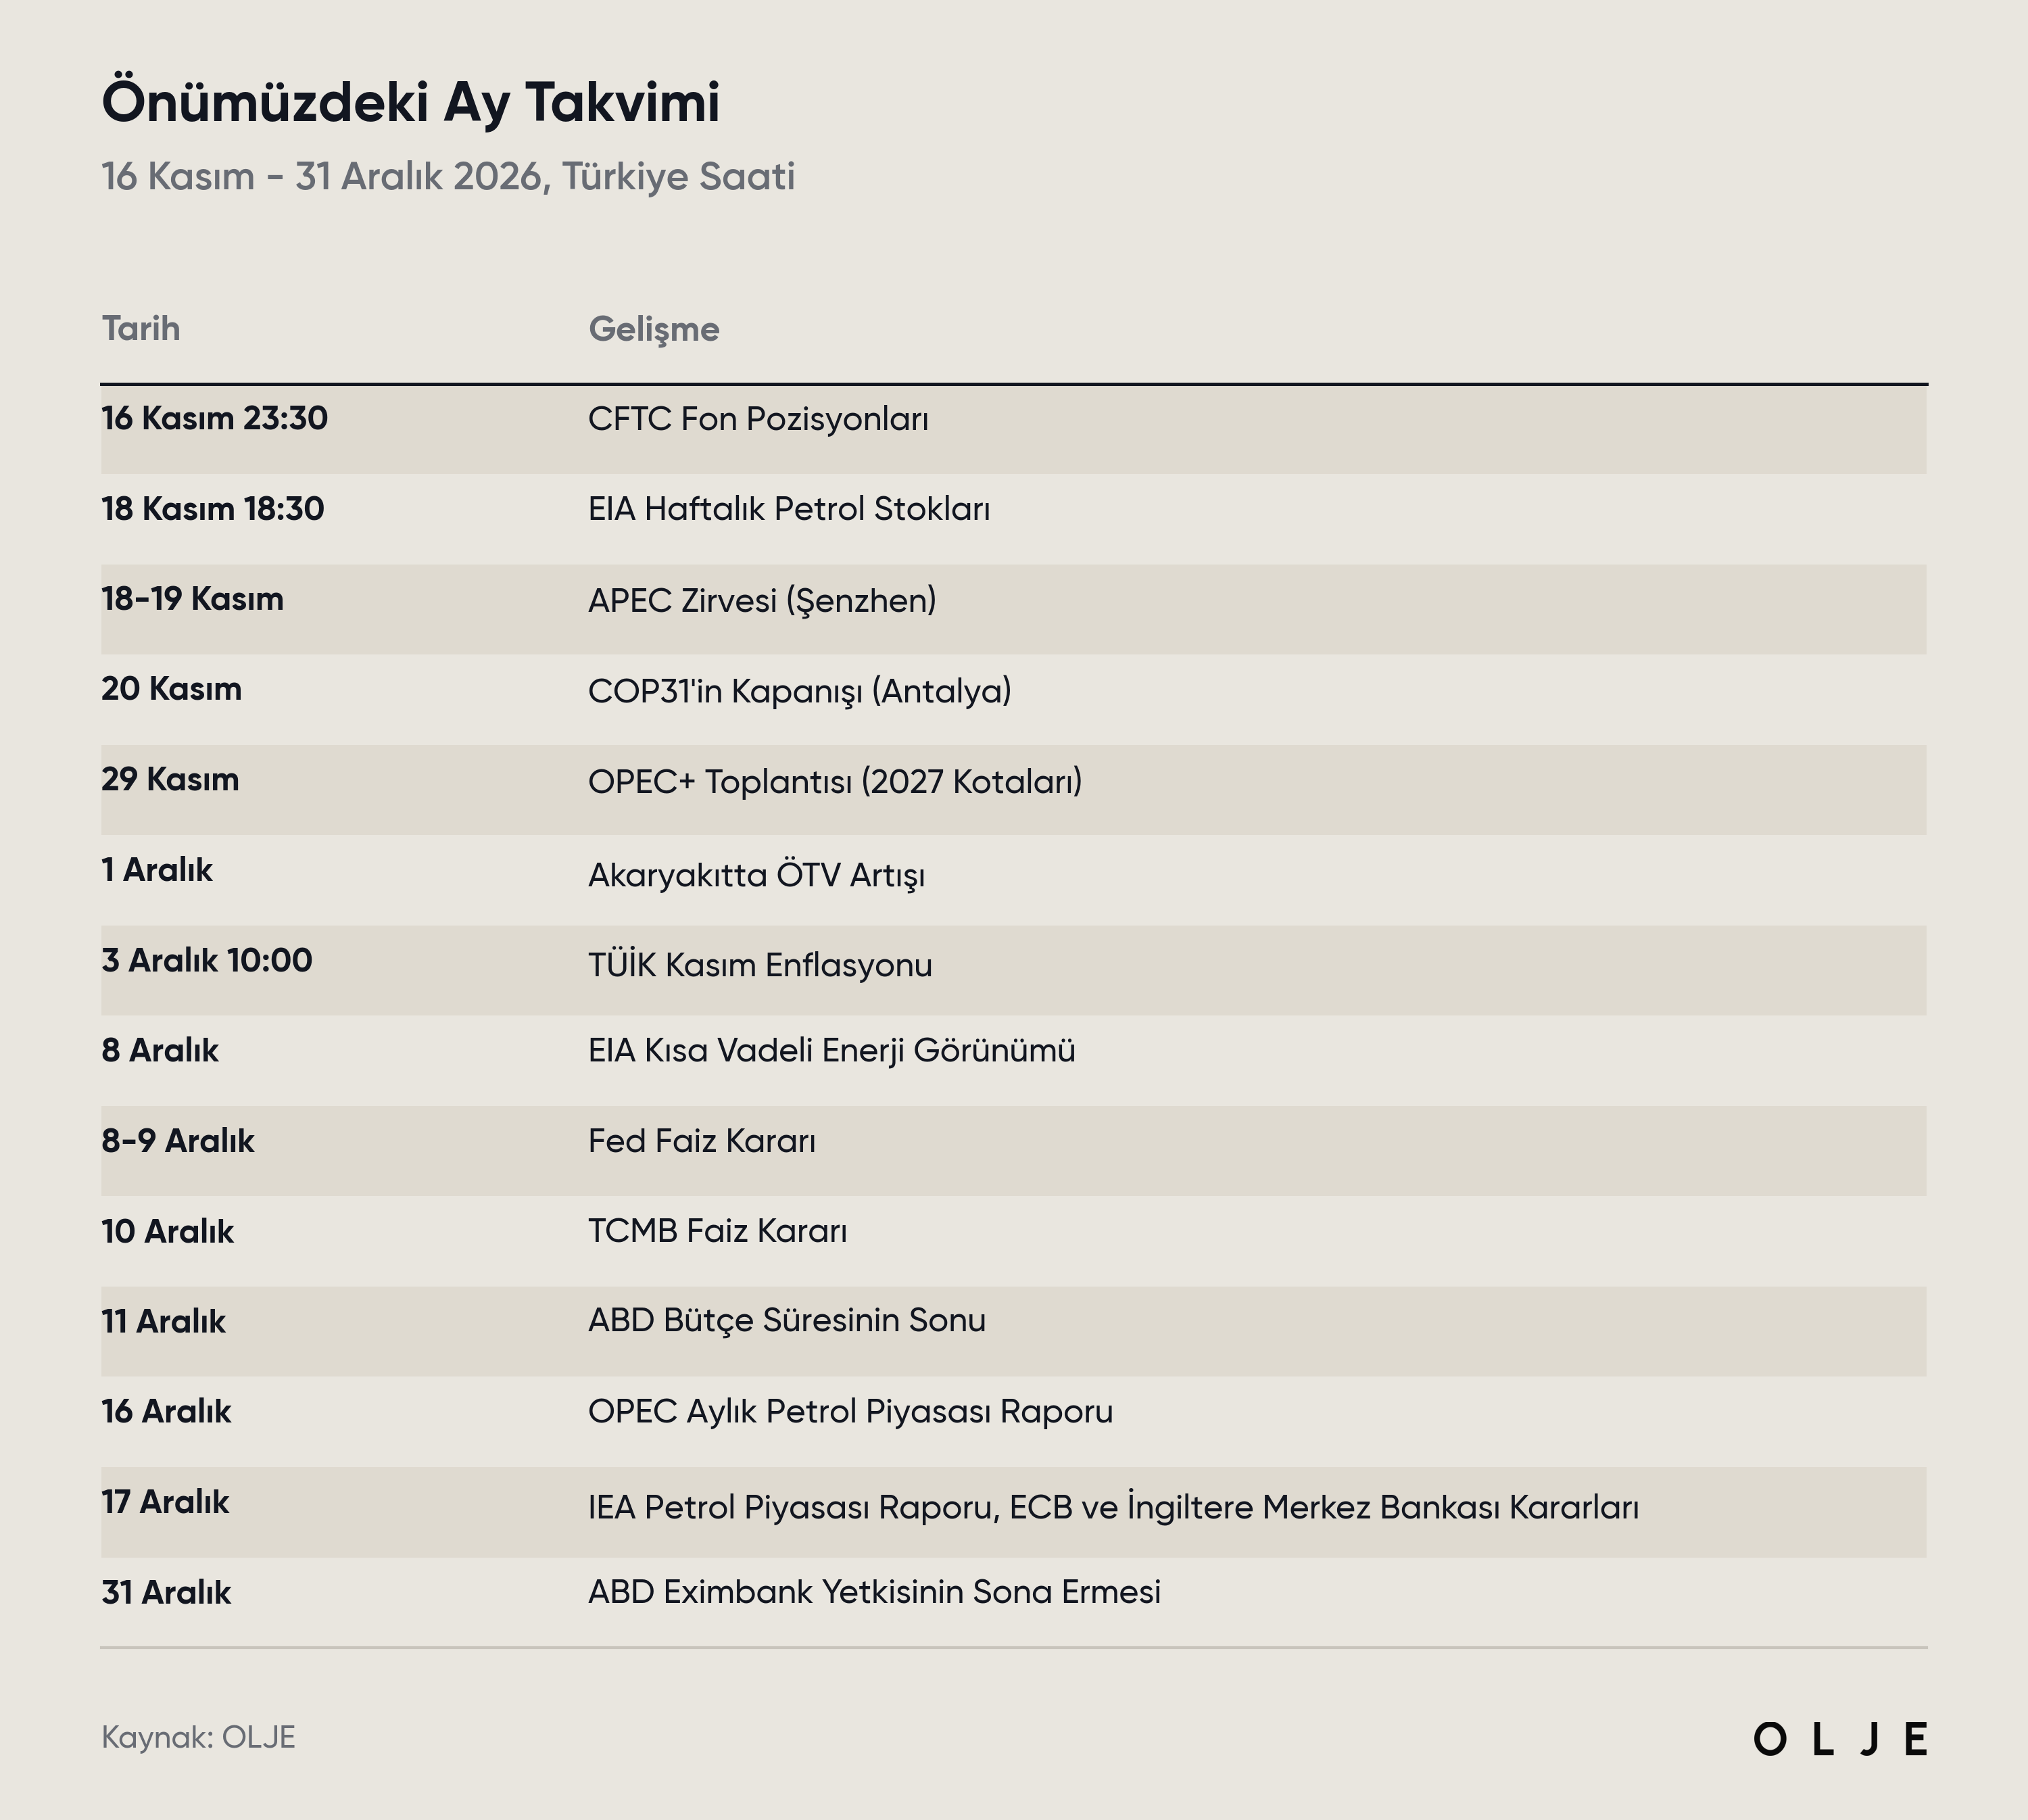
Mevcut Kongre 3 Ocak'a kadar görevde kalacak ve bu dönemde 11 Aralık'taki bütçe süresi ile 31 Aralık'ta sona erecek Eximbank yetkisi yeni dengenin politikaya nasıl yansıyacağına dair ilk sinyalleri verecek. Alaska LNG gibi yurt dışı enerji projelerinin finansmanında rol oynayan Eximbank için kısa süreli bir uzatma kararı, şartların yeni Kongre'de yeniden yazılmasının önünü açabilir. Rystad'ın değerlendirmesine göre yaptırımların uygulanması, diplomasi ve bazı ticaret araçları başkanlığın yetkisinde kalırken Kongre'deki kısıtların yönetimi dış politikada yürütme yetkisine daha fazla yaslanmaya itmesi, jeopolitik belirsizliği azaltmak yerine artırabilir; yurt içinde ise petrol ve gaz üretimi piyasa koşulları, yatırım ekonomisi ve altyapı kısıtları tarafından belirlenmeye devam edecek. Bizim değerlendirmemiz de benzer yönde. Petrol piyasası açısından en önemli kanalın İran olduğunu düşünüyor, Demokrat Kongre'nin savaş bütçesi ve atamalar üzerindeki kontrolünün doğrudan askeri tırmanma yerine abluka ve yaptırım gibi daha düşük maliyetli araçları öne çıkaracağını öngörüyoruz. Bu tablo fiyatlarda ani sıçrama riskini azaltırken risk priminin tamamen silinmesini de engelleyecek. Veri merkezleri tarafında ise valiliklerdeki değişimin yeni izinleri yavaşlatmasını, bunun da izni hazır projelerin ve tesis içi üretim kapasitesi olan şirketlerin değerini artırmasını bekliyoruz. Seçim sonrasında Avrupa borsalarının yılbaşından bu yana getirisi ABD'yi geride bıraktı (Stoxx 600: %+10,5; S&P 500: %+8,6) ve yenilenebilir enerji hisselerinde belirgin yükselişler görüldü.
Enerjiden Makroya: Enflasyon Yapışkan, Sıkılaştırma Gündemde
ABD'de ekim ayı TÜFE'si aylık %0,4 (beklenti: %0,3) artarken çekirdek enflasyon %0,3 oldu; enerji endeksi eylüldeki %5,2'lik yükselişin ardından ekimde %0,7, elektrik endeksi ise %0,9 arttı. Ekim ayında tarım dışı istihdamın 165 bin (beklenti: 60-65 bin) ile güçlü gelmesi ve işsizlik oranının %4,1'de kalmasıyla, 28 Ekim'de politika faizini %3,75-4,00 aralığında sabit tutan Fed için aralık ayında faiz artışına atfedilen olasılık %80'in üzerine çıktı. ABD 10 yıllık tahvil getirisi %5,10 ile yüksek seyrini korurken dolar endeksi son bir ayda %1,0 güçlendi, euro/dolar paritesi %1,4 geriledi. OPEC kasım raporunda 2026 küresel büyüme tahminini %3,1'e sınırlı yukarı revize ederken ABD için %2,3, Euro Bölgesi için %1,0, Çin için %4,6 ve Hindistan için %7,3 büyüme öngörüyor; büyüme tahminlerindeki bu dayanıklılık enerji şokunun talebi beklenenden sınırlı etkilediği görüşüne dayanıyor.
Enerji kaynaklı enflasyon baskısı diğer gelişmiş ülke merkez bankalarını da sıkılaştırmaya yöneltti. İngiltere Merkez Bankası 5 Kasım'da üç yılı aşkın sürenin ilk artışıyla politika faizini 25 baz puan yükselterek %4,00'e çıkardı (oylama: 8-1; bir üye 50 baz puan artış talep etti), Avustralya Merkez Bankası ise 3 Kasım'da yılın beşinci artışıyla faizi %4,85'e yükseltti. Avrupa Merkez Bankası politika faizini %2,50'de sabit tutarken bir sonraki karar 17 Aralık'ta açıklanacak. Manşet enflasyon enerji fiyatlarındaki gerilemeyle önümüzdeki aylarda yavaşlayabilecek olsa da dizel ve elektrik üzerinden gelen maliyet baskısı ikinci tur etkilerin sürmesine neden oluyor; gelişmiş ülkelerdeki eş zamanlı sıkılaştırmanın küresel likiditeyi daraltmasıyla dış finansman ihtiyacı yüksek gelişmekte olan ekonomiler üzerindeki baskının artmasını bekliyoruz. IMF'nin son çalışması da jeoekonomik bölünmenin kamu borcunu milli gelirin 1-3 puanı kadar artırabileceğine dikkat çekiyor. Aralık ayının gelişmiş ülke merkez bankaları açısından bir sıkılaştırma ayı olmasını bekliyoruz; güçlü istihdam ve yapışkan çekirdek enflasyon karşısında Fed'in 8-9 Aralık'ta 25 baz puanlık bir artışa gitmesi baz senaryomuz. Bu öngörü açısından toplantı öncesinde açıklanacak ÜFE, PCE ve kasım istihdam verileri belirleyici olacak; çekirdek enflasyonda beklenti üzerinde bir veri, borçla büyüyen sektörlerde (yapay zeka altyapısı ve özel kredi) finansman maliyetini daha da artırarak risk iştahını zayıflatabilir.
Jeopolitik Risk Primi: Ekranda Barış, Sahada Abluka
Seçim sonrasında Washington'dan gelen yumuşama mesajlarına karşın Körfez'de saha koşulları sertleşti. ABD Merkez Kuvvetler Komutanlığı (CENTCOM) verilerine göre temmuzdan bu yana 147 gemi geri çevrilirken yaklaşık 25 milyar dolarlık İran ihracatı engellendi. Kasımda Hürmüz'de ABD korumasındaki iki tanker mayına çarptı, İran boğazda toplam 4 milyon varilden fazla petrol taşıyan iki tankerin alev aldığını duyurdu, BAE açıklarında ve Basra Körfezi'nde tankerler isabet aldı. Husilerin Doğu-Batı boru hattını ve Yanbu'yu hedef aldıklarını açıklamasının ardından uydu ısı ölçümleri Yanbu'da son 24 saatte tesisin normalinin 6,5 katı ısı kaydetti; hattın saldırılara rağmen çalıştığı bildirildi. İran Meclis Başkanı Kalibaf boğazın savaş öncesi duruma dönmeyeceğini söylerken Trump'ın 12 Kasım'daki açıklaması Brent'te gün içinde %3'ün üzerinde yükselişe yol açtı.
IEA'ya göre Hürmüz'ü atlatan ihracat eylülde günlük 5,6 milyon varile ulaşırken bunun önemli bölümü Doğu-Batı hattı üzerinden gerçekleşiyor; hatta yönelik ciddi bir hasar fiziki primdeki gevşemeyi hızla tersine çevirebilir ve opsiyon piyasasındaki geniş fiyat aralığı büyük ölçüde bu kuyruk riskini yansıtıyor. Arz güzergahlarındaki bozulmanın maliyeti navlunda da belirginleşti: OPEC'e göre büyük ham petrol tankerlerinin (VLCC) spot navlunu ekimde rekor seviyeye çıkarak bir yıl öncesinin on katını aştı, Orta Doğu-Asya rotasında aylık %26 artarken ABD Körfezi-Avrupa rotasında Suezmax navlunu %139 yükseldi. Taşıma maliyetlerinin yüksek seyrini, Körfez arzı toparlansa dahi teslim edilen ham petrol fiyatının vadeli fiyatın ima ettiği kadar hızlı düşmemesinin nedenlerinden biri olarak değerlendiriyoruz. Rusya-Ukrayna hattında ABD, Rusya ve Ukrayna arasında Abu Dabi'de şubattan bu yana ilk üçlü görüşme gündeme gelirken Ukrayna'nın Rus rafinerilerine ve ihracat limanlarına yönelik saldırıları sürüyor; masadaki enerji başlıkları arasında Sakhalin, Druzhba boru hattı, Nord Stream ve Lukoil'in yurt dışı varlıkları yer alırken kısa vadede ateşkes beklentisi düşük. 18-19 Kasım'da Şenzhen'deki APEC zirvesi ve olası Trump-Şi görüşmesi ayın ikinci yarısındaki ana diplomatik başlık olacak.
Piyasanın seçim sonrasında barış ihtimalini sahadaki gelişmelerin önünde fiyatladığını düşünüyoruz. Ablukanın sıkılaştığı, tankerlere yönelik saldırıların sürdüğü ve tarafların masaya yakın görünmediği bir ortamda Hürmüz'de kısa vadeli bir anlaşma beklemiyoruz; bu nedenle risk priminin yeniden fiyatlanma ihtimalini düşük görmüyor, kış aylarında jeopolitik kaynaklı fiyat sıçramalarının sıklaşabileceğini öngörüyoruz.
Türkiye Köşesi: İndirim Geldi, Vergi Geliyor
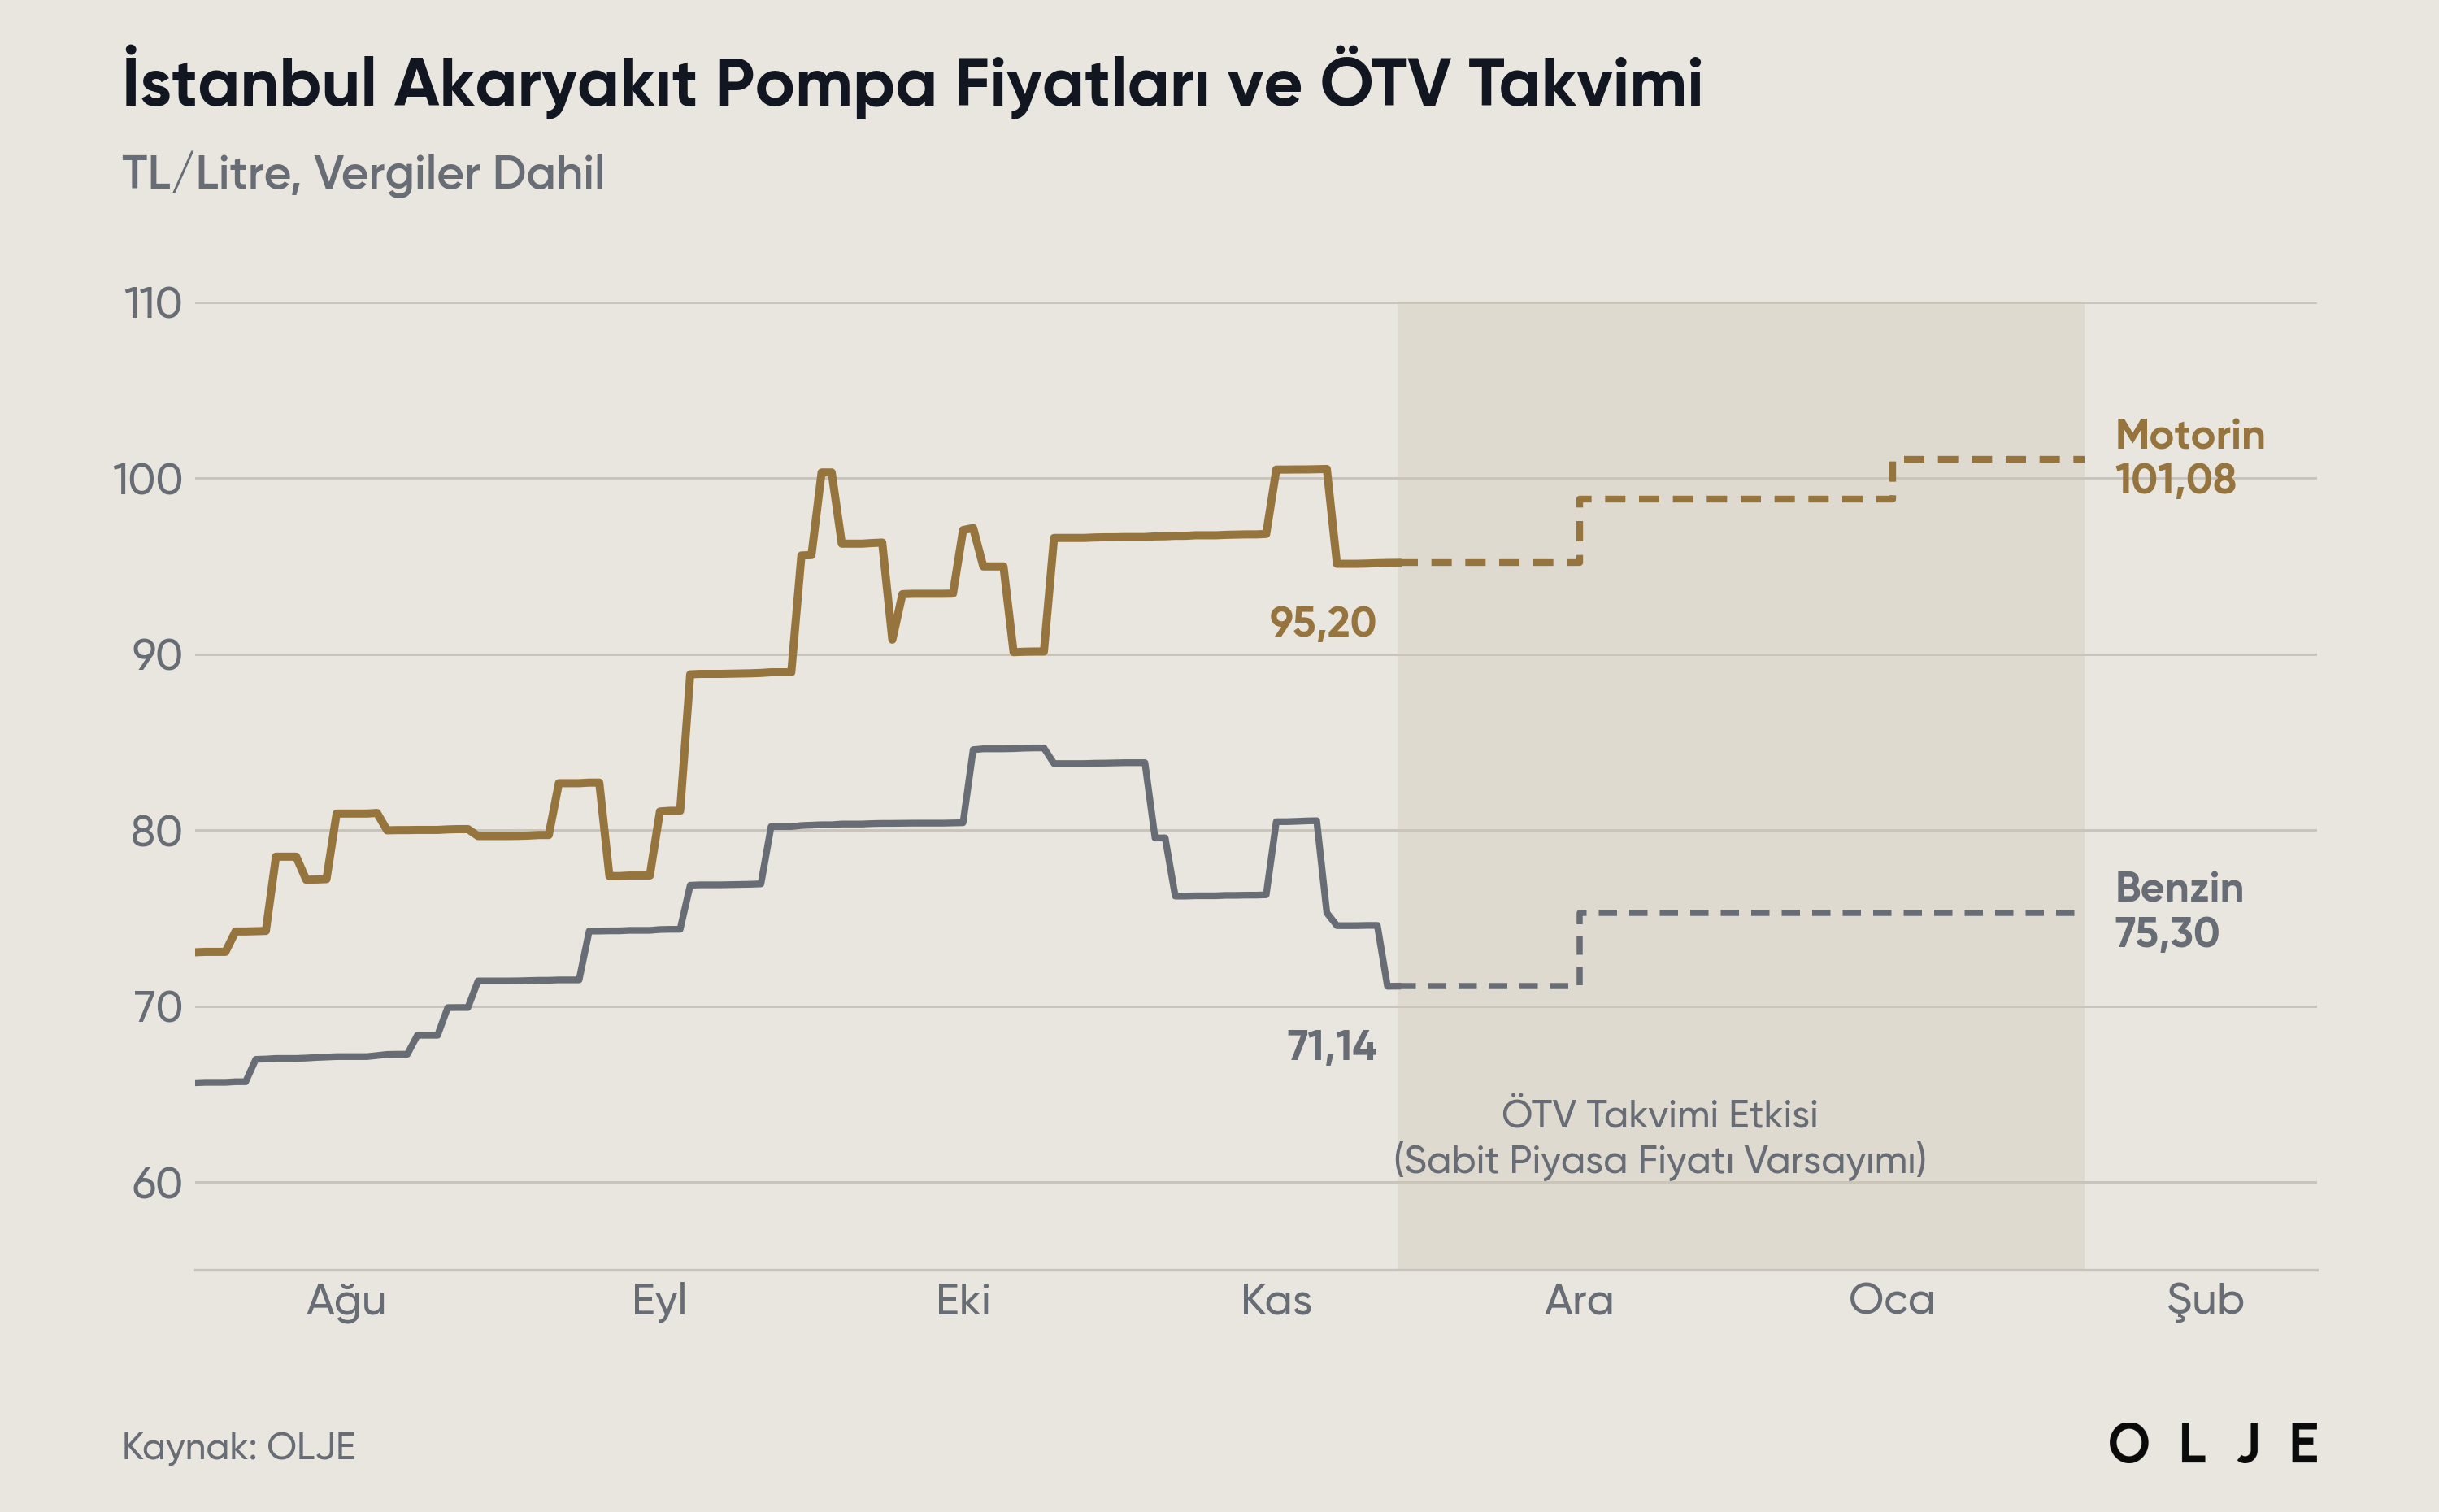
EPDK verilerine göre İstanbul Avrupa Yakası'nda motorin 7 Kasım'da 5,34 TL indirimle 95,20 TL'ye, benzin 12 Kasım'da 3,46 TL indirimle 71,14 TL'ye geriledi. 1 Aralık'ta özel tüketim vergisinin benzinde litre başına 3,47 TL artışla 14,83 TL'ye, motorinde 3,00 TL artışla 12,00 TL'ye yükselecek olması nedeniyle, piyasa fiyatı sabit kalsa dahi KDV ile birlikte pompa fiyatlarının benzinde yaklaşık 4,16 TL, motorinde yaklaşık 3,60 TL artmasını bekliyoruz. Motorinde 1 Ocak'ta ÖTV'nin 13,90 TL'ye çıkmasıyla yaklaşık 2,28 TL'lik ek bir artış takvimde yer alıyor ve bu durumda motorin fiyatı piyasa koşulları değişmese dahi ocakta 101 TL'nin üzerine çıkacak. Otogazda ise LPG fiyatlarındaki artış nedeniyle kasım başında litre başına 9,50 TL zam yapıldı.
Motorin fiyatının yaklaşık %74'ünü ürün, dağıtım ve bayi payı oluşturduğundan pompa fiyatlarının seyri vergiden çok Akdeniz dizel fiyatına ve küresel dizel primine bağlı kalıyor. Brent'in TL karşılığı dolar bazındaki düşüşe paralel olarak 13 Kasım itibarıyla 4.850 TL/varile geriledi, ancak Dolar/TL'deki %1,8'lik artış ve ÖTV takvimi ham petroldeki gerilemenin pompaya yansımasını sınırlıyor. Rafineri marjlarındaki dalgalanma ve akaryakıt fiyatlarındaki gelişmelerle Tüpraş hisseleri 15 Ekim'den bu yana %9,4 değer kaybetti.
ÖTV artışı, kurdaki yükseliş ve otogazdaki zam nedeniyle enerji kaleminin aralık ayında aylık enflasyona yukarı yönlü katkı yapmasını bekliyoruz. Brent'teki gerilemenin pompaya yansımasını bu üç unsur büyük ölçüde sınırlayacak; dizel priminde belirgin bir düşüş olmadıkça motorinde kalıcı bir ucuzlama öngörmüyoruz. Gelişmiş ülkelerdeki eş zamanlı sıkılaştırma ve enerji kaynaklı fiyat baskıları karşısında TCMB'nin önümüzdeki dönemde faiz indirimi alanının daraldığını değerlendiriyoruz.
- Ekim ayı TÜFE'si aylık %2,58 (beklenti: %2,2-2,4) ile beklentilerin üzerinde gerçekleşirken yıllık enflasyon %29,77 oldu; çekirdek enflasyon yıllık %28,28 ile düşüş eğilimini sürdürdü.
- TCMB ekim toplantısında politika faizini %36'ya indirdi. Gelişmiş ülke merkez bankalarının sıkılaştırma yönünde hareket ettiği bir ortamda bir sonraki karar, 3 Aralık'ta açıklanacak kasım enflasyonunun ardından 10 Aralık'ta verilecek.
- Türk Boğazları'ndaki tanker trafiği yük bazında geçen yılın aynı dönemine göre %41 düşük seyrediyor (IMF PortWatch, 8 Kasım haftası); Karadeniz'deki saldırılar navlun ve sigorta maliyetlerini yukarıda tutuyor.
- Türkiye'nin ev sahipliği yaptığı COP31 (Antalya, 9-20 Kasım) kapsamında Kanada ile nükleer fizibilite anlaşması, TPAO ile Baker Hughes arasında yeni nesil jeotermal anlaşması ve Çin ile enerji alanında iş birliği anlaşmaları imzalandı.
Önümüzdeki Ay
Brent için üç senaryo (Mart 2027 sonu)
Aralıklar vadeli piyasanın ve opsiyon piyasasının fiyatladığı seviyelerden türetilmiştir.
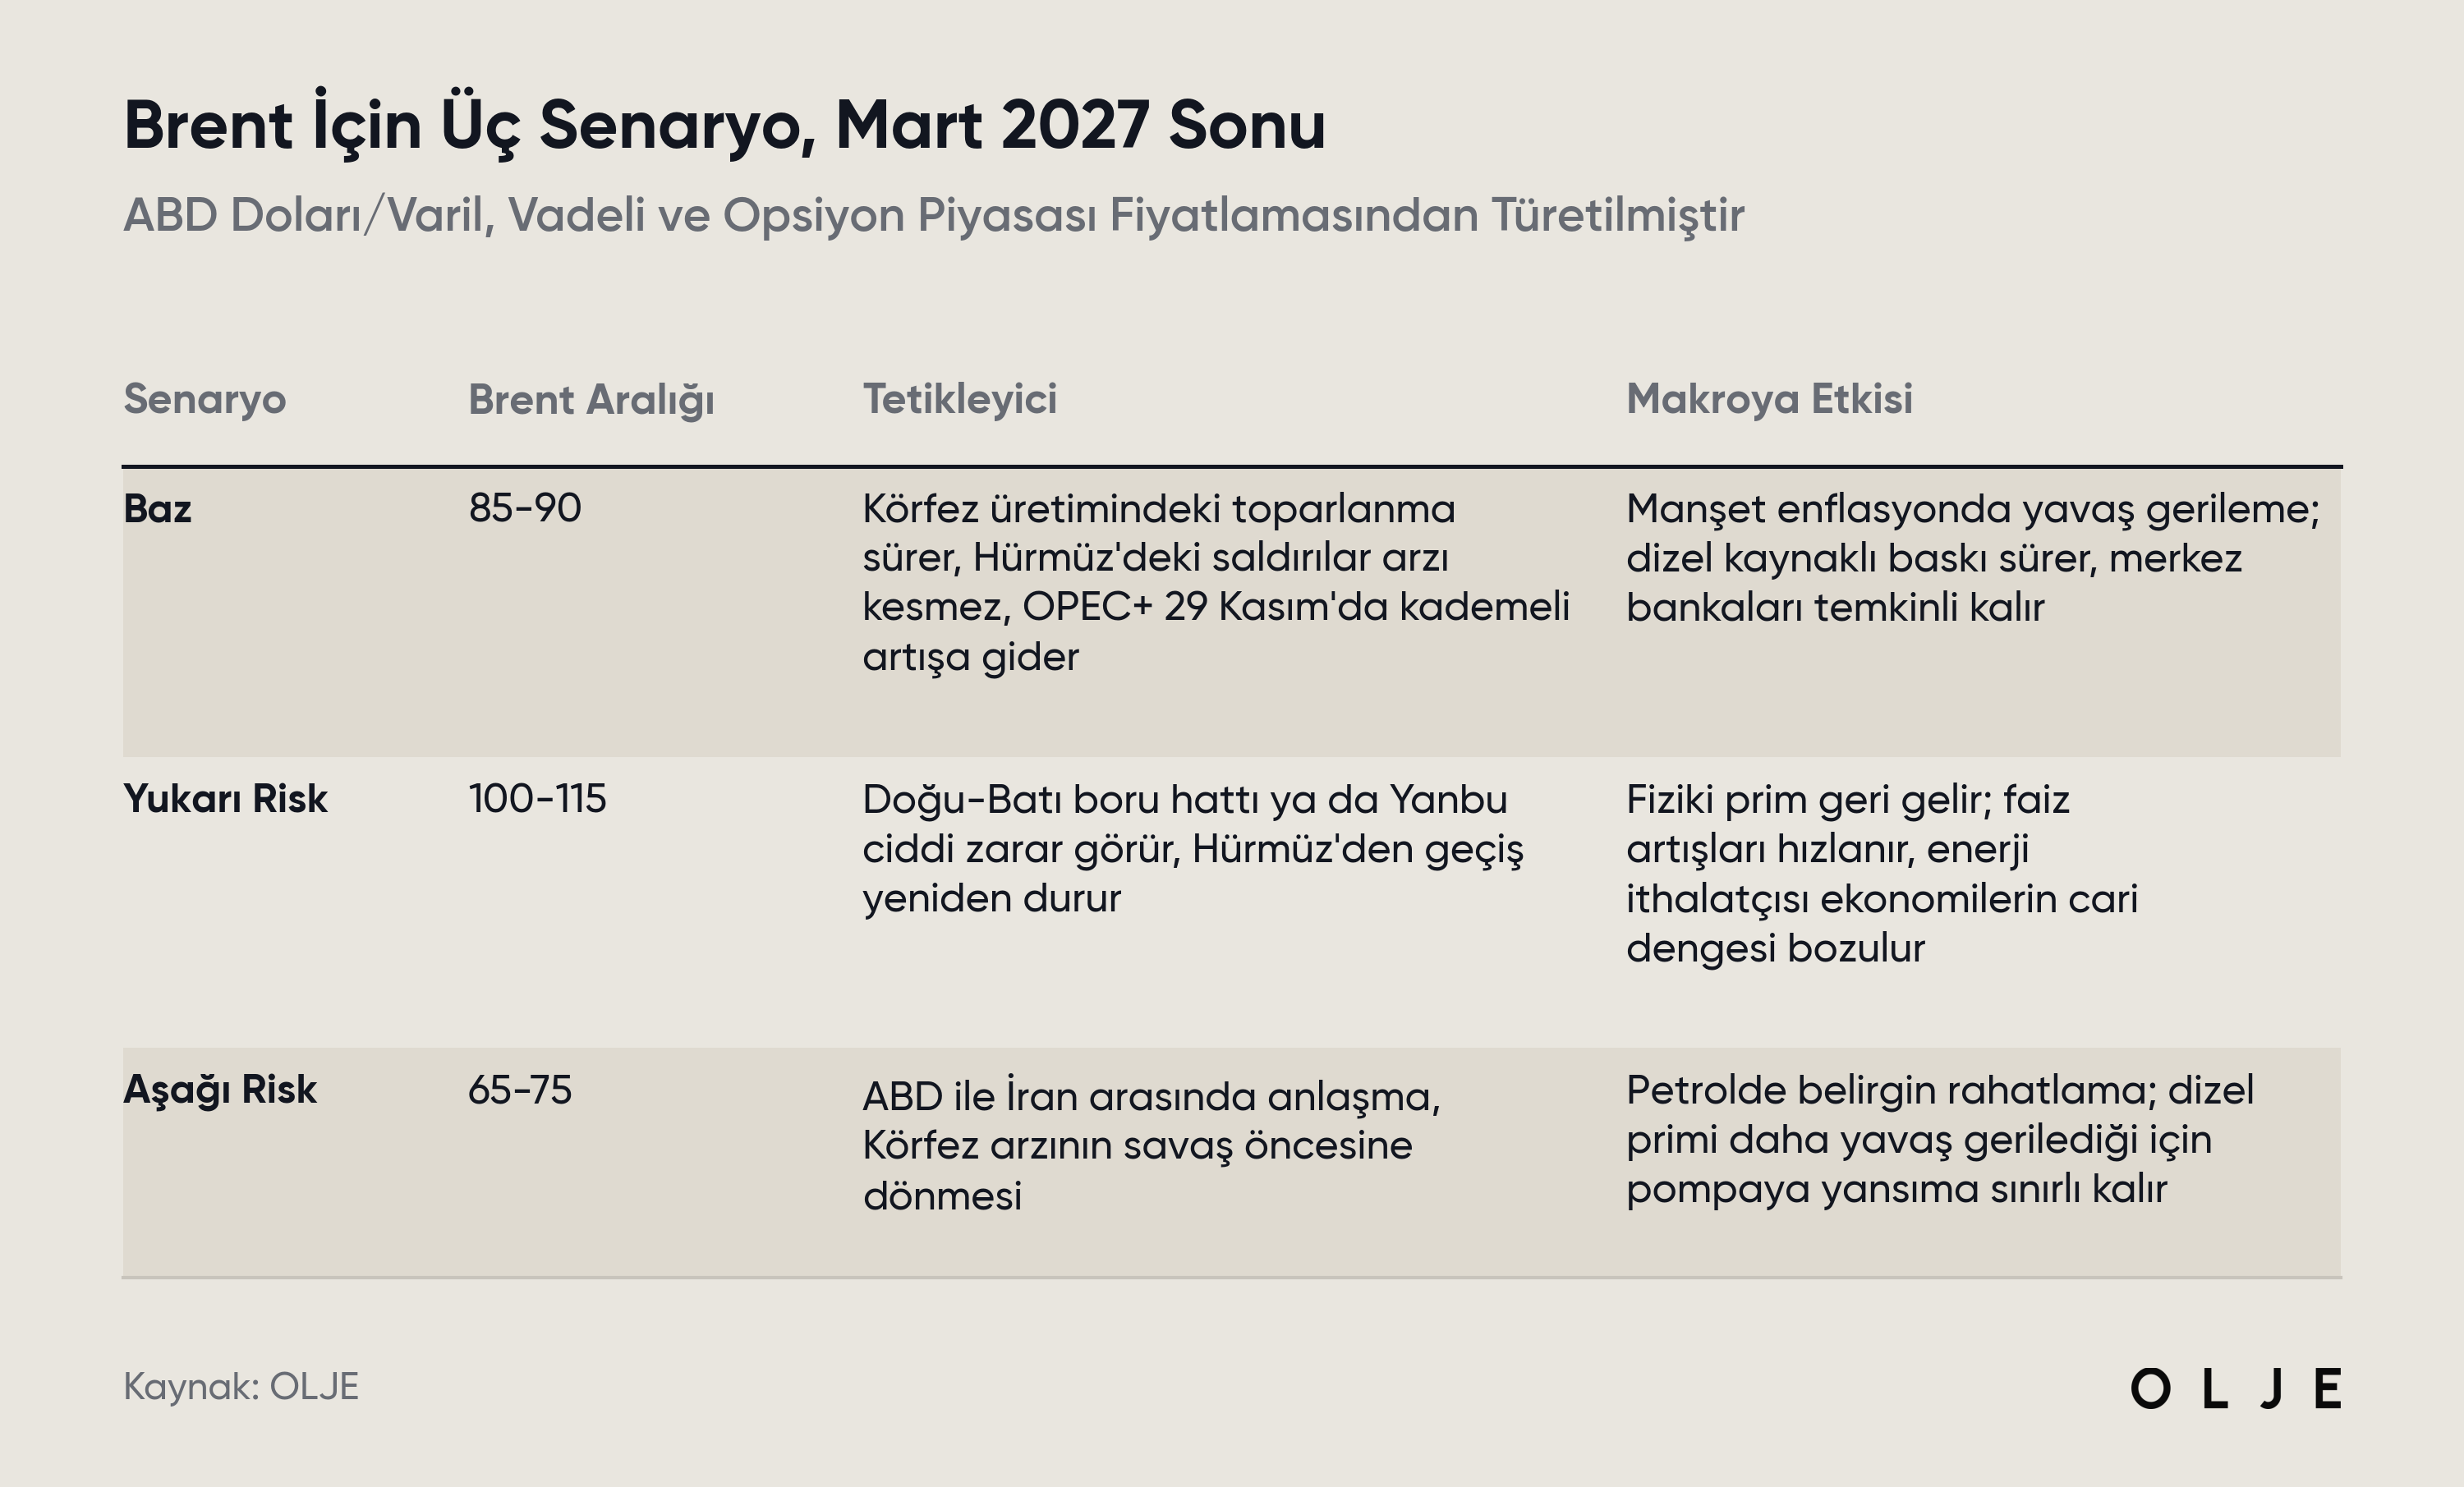
Baz senaryoyu en olası görmekle birlikte piyasanın fiyatladığı aralığın genişliği, her iki uç senaryonun da güçlü biçimde masada olduğuna işaret ediyor.
Bu bültendeki piyasa verilerini OLJE üzerinden derledik. OLJE şu an kapalı betada, davet talebi için: [olje.io]
Bu bülten bilgilendirme amaçlıdır. Yatırım tavsiyesi değildir.
Kaynaklar: OLJE; EIA Kısa Vadeli Enerji Görünümü (10 Kasım 2026) ve Haftalık Petrol Durum Raporu; IEA Petrol Piyasası Raporu (Kasım ve Ekim 2026) ve elektrifikasyon raporu; OPEC Aylık Petrol Piyasası Raporu (Kasım 2026); Rystad Energy ABD ara seçim değerlendirmesi (Kasım 2026); Financial Times; Baker Hughes; BLS; CFTC; GIE AGSI+; IMF PortWatch; EPDK; TÜİK; Resmi Gazete; Reuters; Bloomberg.